Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlichung: 17.09.2026
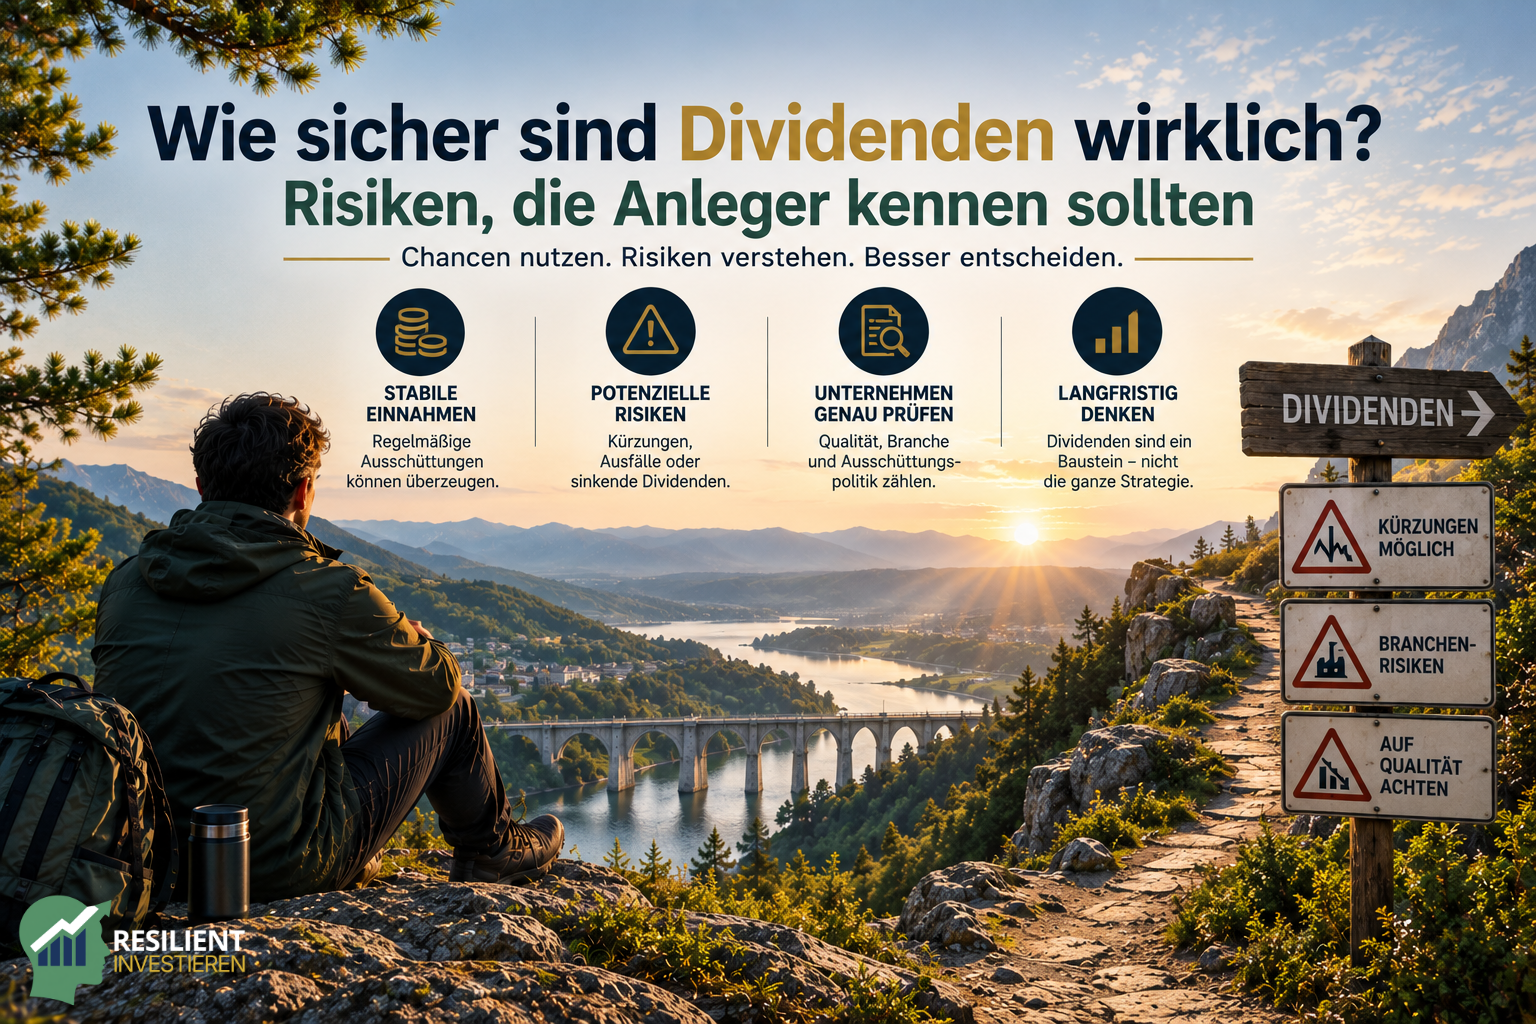
Eine Aktie schwankt an der Börse jeden Tag. Die Dividende dagegen bleibt bei vielen Unternehmen über Jahre stabil oder wird sogar regelmäßig erhöht. Was wirkt da verlässlicher?
Für viele Anleger scheint die Antwort naheliegend: Die Dividende ist der berechenbarere Teil des Investments. Während niemand weiß, wo der Aktienkurs in sechs Monaten stehen wird, lässt sich bei einem etablierten Dividendenzahler häufig zumindest ungefähr abschätzen, welche Ausschüttung als Nächstes anstehen könnte.
Doch genau hier lohnt es sich, genauer hinzusehen.
Denn eine regelmäßige Dividende kann tatsächlich eine gewisse Planbarkeit schaffen. Sie macht aus einer Aktie aber keine sichere Anlage. Unternehmen können Ausschüttungen kürzen oder ganz streichen, Aktienkurse können trotz Dividende erheblich fallen und eine besonders hohe Dividendenrendite kann sogar darauf hindeuten, dass der Markt bereits mit Problemen rechnet.
Die entscheidende Frage lautet deshalb nicht nur: Wie stabil ist die Dividende?
Sondern auch: Welche Art von Sicherheit bietet sie – und welche Risiken bleiben trotzdem bestehen?
Dividenden können planbarer sein als Aktienkurse, sind aber nicht garantiert. Ob ein Unternehmen seine Ausschüttung dauerhaft zahlen kann, hängt unter anderem von seiner wirtschaftlichen Entwicklung, seinen Cashflows, seiner Verschuldung und davon ab, wie viel des erwirtschafteten Kapitals bereits ausgeschüttet wird.
Eine stabile Dividende beseitigt außerdem weder Kurs- noch Unternehmensrisiken. Deshalb ist es sinnvoll, zwischen der Verlässlichkeit einer einzelnen Auszahlung und der Sicherheit des gesamten Investments zu unterscheiden.
Wenn jemand sagt, Dividenden seien sicherer als Kursgewinne, kann damit sehr Unterschiedliches gemeint sein.
Vielleicht geht es um Planbarkeit: Eine Dividende wird zu bestimmten Terminen ausgeschüttet und ihre ungefähre Höhe ist bei manchen Unternehmen im Vorfeld bekannt. Ein zukünftiger Kursgewinn lässt sich dagegen nicht terminieren.
Vielleicht ist mit Sicherheit aber Verlässlichkeit gemeint: Ein Unternehmen hat seit vielen Jahren seine Dividende gezahlt und der Anleger geht davon aus, dass dies auch künftig so sein wird.
Oder die Aussage bezieht sich auf das gesamte Investment: Eine Aktie mit regelmäßiger Dividende wird als weniger riskant wahrgenommen als eine Aktie ohne Ausschüttung.
Diese drei Vorstellungen sollten wir nicht miteinander verwechseln.
Eine Ausschüttung kann relativ gut planbar sein und die Aktie trotzdem stark im Kurs schwanken. Ein Unternehmen kann viele Jahre zuverlässig Dividenden zahlen und später wirtschaftliche Schwierigkeiten bekommen. Und selbst eine sehr stabile Ausschüttung sagt noch nichts darüber aus, ob ein Portfolio insgesamt ausreichend diversifiziert ist.
Man kann deshalb grob drei Ebenen unterscheiden:
1. Wie verlässlich ist die Auszahlung?
Kann und will das Unternehmen seine Dividende voraussichtlich weiterzahlen?
2. Wie sicher ist das zugrunde liegende Investment?
Wie robust ist das Unternehmen – und welche Kurs- und Unternehmensrisiken bestehen unabhängig von der Dividende?
3. Wie sicher ist das gesamte Portfolio?
Entstehen beispielsweise zusätzliche Risiken, weil besonders stark auf bestimmte Branchen oder Arten von Dividendenaktien gesetzt wird?
Diese Unterscheidung wird uns durch den weiteren Artikel begleiten. Denn eine Dividende kann auf der ersten Ebene ausgesprochen stabil wirken und trotzdem auf den anderen beiden Ebenen keine besondere Sicherheit bieten.
Aktienkurse reagieren laufend auf neue Informationen. Konjunkturdaten, Zinsen, Unternehmensnachrichten, Erwartungen oder schlicht veränderte Bewertungen können dafür sorgen, dass sich der Marktpreis eines Unternehmens innerhalb kurzer Zeit deutlich verändert.
Dividenden bewegen sich normalerweise nicht auf diese Weise.
Viele etablierte Unternehmen verfolgen eine relativ kontinuierliche Ausschüttungspolitik. Wird eine bestimmte Dividende gezahlt, kann das Management ein Interesse daran haben, sie nicht bei jeder kleineren Schwankung des Geschäfts sofort wieder zu verändern. Dadurch können Ausschüttungen über längere Zeiträume wesentlich ruhiger erscheinen als Aktienkurse.
Für einen Anleger ist dieser Unterschied durchaus real. Ein Aktienkurs kann heute 100 Euro, einige Wochen später 90 Euro und irgendwann wieder 105 Euro betragen. Eine jährliche Dividende von beispielsweise 3 Euro kann währenddessen unverändert bleiben.
Stabilität der Auszahlung und Stabilität des Aktienwertes sind jedoch zwei verschiedene Dinge.
Genau deshalb sollten wir die psychologische Wirkung nicht mit der wirtschaftlichen Sicherheit gleichsetzen. Dass regelmäßige Zahlungen sichtbar auf dem Konto eingehen und dadurch besonders verlässlich wirken können, haben wir bereits ausführlich betrachtet:
👉 Warum Dividenden so attraktiv wirken – und was wirklich dahintersteckt
Hier interessiert uns die nächste Ebene: Wie belastbar ist diese vermeintliche Verlässlichkeit tatsächlich?
Eine Aktie ist eine Beteiligung an einem Unternehmen. Die Dividende ist deshalb keine fest zugesagte Verzinsung des investierten Kapitals.
Das klingt selbstverständlich, ist für die Einschätzung der Sicherheit aber entscheidend.
Ein Unternehmen muss das Geld für seine Ausschüttungen langfristig wirtschaftlich tragen können. Vereinfacht gesagt benötigt es ausreichend Gewinne und vor allem entsprechende Zahlungsströme. Gleichzeitig muss genügend finanzieller Spielraum für Investitionen, Schulden, Liquidität und andere Anforderungen des Unternehmens bleiben.
Verschlechtert sich die wirtschaftliche Situation, kann eine bisher problemlos finanzierbare Dividende unter Druck geraten. Dann kann die Ausschüttung reduziert, ausgesetzt oder vollständig gestrichen werden.
Genau das unterscheidet eine Dividende auch von manchen anderen Zahlungen, mit denen sie gedanklich leicht verglichen wird. Ein vereinbarter Kreditzins oder Kupon einer Anleihe ist eine vertragliche Verpflichtung des Schuldners. Eine Dividende besitzt diesen Charakter nicht. Auch ein Unternehmen, das jahrzehntelang ausgeschüttet hat, schuldet seinen Aktionären deshalb nicht automatisch dieselbe Dividende für das kommende Jahr.
Das heißt wiederum nicht, dass jede Dividende ständig gefährdet wäre. Unternehmen mit robusten Geschäftsmodellen und ausreichendem finanziellen Spielraum können Ausschüttungen über sehr lange Zeiträume stabil halten oder erhöhen.
Nur ist diese Stabilität das Ergebnis wirtschaftlicher Voraussetzungen – keine Garantie, die allein aus der bisherigen Zahlung entsteht.
Und genau dieser Unterschied wird besonders wichtig, wenn eine Dividende auf den ersten Blick außergewöhnlich attraktiv erscheint.
Eine Dividendenrendite von 7 oder 8 Prozent klingt zunächst sicherer als eine von 3 oder 4 Prozent – zumindest dann, wenn man die Ausschüttung wie einen Zins betrachtet.
Doch eine hohe Dividendenrendite sagt zunächst nur etwas über das Verhältnis zwischen Dividende und aktuellem Aktienkurs aus.
Nehmen wir ein Unternehmen, dessen Aktie bei 100 Euro steht und das jährlich 4 Euro Dividende zahlt:
4 Euro Dividende / 100 Euro Aktienkurs = 4 % Dividendenrendite
Nun fällt der Aktienkurs auf 50 Euro. Die zuletzt gezahlte oder angekündigte Dividende beträgt zunächst weiterhin 4 Euro.
Damit ergibt sich plötzlich:
4 Euro Dividende / 50 Euro Aktienkurs = 8 % Dividendenrendite
Die rechnerische Dividendenrendite hat sich verdoppelt.
Aber ist die Ausschüttung dadurch sicherer geworden?
Nicht unbedingt. Es könnte sogar das Gegenteil der Fall sein. Der stark gefallene Kurs kann beispielsweise widerspiegeln, dass Anleger mit sinkenden Gewinnen, einem schwächeren Cashflow, hoher Verschuldung oder einer zukünftigen Dividendenkürzung rechnen.
Die 8 Prozent wären dann keine Belohnung für eine plötzlich doppelt so attraktive Aktie. Sie wären zunächst das Ergebnis eines halbierten Aktienkurses bei noch unveränderter Dividende.
Genau daraus kann eine sogenannte Dividendenfalle entstehen. Eine Aktie wirkt aufgrund ihrer hohen aktuellen Dividendenrendite besonders interessant, doch die Ausschüttung, auf der diese Renditeberechnung beruht, erweist sich später als nicht nachhaltig.
Das bedeutet keineswegs, dass eine hohe Dividendenrendite automatisch ein Warnsignal sein muss. Je nach Branche, Bewertung und Unternehmenssituation kann auch eine vergleichsweise hohe Ausschüttung wirtschaftlich tragfähig sein.
Aber die umgekehrte Schlussfolgerung funktioniert ebenfalls nicht:
Eine hohe Dividendenrendite ist kein Nachweis für eine hohe Sicherheit.
Deshalb reicht der Blick auf die Prozentzahl nicht aus. Interessanter ist die Frage, woher das Geld für die Dividende kommt und wie belastbar die Ausschüttung unter weniger günstigen Bedingungen wäre.
Genau dafür brauchen wir im nächsten Schritt einen Blick hinter die Dividendenrendite: auf Gewinne und Free Cashflow, Ausschüttungsquote, Verschuldung, Geschäftsmodell und Kapitalbedarf des Unternehmens.
Eine hohe oder über viele Jahre konstante Dividende sagt allein noch wenig darüber aus, wie belastbar die nächste Ausschüttung ist. Dafür lohnt sich ein Blick auf das Unternehmen hinter der Dividende.
Dabei geht es nicht darum, mit einigen Kennzahlen eine vermeintlich „sichere Dividende“ zu identifizieren. Interessanter ist, ob Gewinne, Zahlungsströme und finanzielle Struktur genügend Spielraum lassen, um die Ausschüttung auch dann zu tragen, wenn das Geschäft einmal weniger gut läuft.
Fünf Faktoren helfen bei dieser Einordnung besonders.
Langfristig braucht eine Dividende eine wirtschaftliche Grundlage. Ein Unternehmen, das dauerhaft mehr ausschüttet, als es erwirtschaftet, kann diese Differenz nicht unbegrenzt aus vorhandenen Geldreserven oder zusätzlichen Schulden finanzieren.
Dabei lohnt es sich, neben dem Gewinn auch auf den Free Cashflow zu schauen. Vereinfacht beschreibt er, welcher Zahlungsüberschuss nach den notwendigen Investitionen in das Geschäft verbleibt und damit grundsätzlich beispielsweise für Schuldenabbau, Übernahmen, Aktienrückkäufe oder Dividenden zur Verfügung stehen kann.
Gewinn und Cashflow sind nicht dasselbe. Ein Unternehmen kann in seiner Gewinn-und-Verlust-Rechnung einen Gewinn ausweisen, ohne dass im gleichen Zeitraum entsprechend viel frei verfügbares Geld entstanden ist. Umgekehrt können einzelne Jahre durch Investitionen oder andere Effekte ungewöhnlich aussehen.
Deshalb ist weniger eine einzelne Zahl entscheidend als die Entwicklung über mehrere Jahre: Erwirtschaftet das Unternehmen ausreichend Kapital, um seine Dividende aus eigener Kraft zu tragen?
Die Ausschüttungsquote setzt die Dividende ins Verhältnis zu dem, was ein Unternehmen verdient. Vereinfacht gesprochen zeigt sie, welcher Anteil des Gewinns an die Aktionäre ausgeschüttet wird.
Verdient ein Unternehmen beispielsweise 5 Euro je Aktie und zahlt davon 2 Euro als Dividende aus, entspricht das einer Ausschüttungsquote von 40 Prozent. Damit verbleibt ein Teil des Gewinns im Unternehmen.
Je näher die Ausschüttung dauerhaft an das heranrückt, was überhaupt erwirtschaftet wird, desto kleiner kann der Puffer für schwächere Jahre werden. Fällt der Gewinn dann deutlich, steht das Unternehmen möglicherweise vor der Entscheidung, die Dividende zu kürzen, andere Ausgaben zu reduzieren oder die Ausschüttung vorübergehend aus anderen Quellen zu finanzieren.
Daraus sollte allerdings keine starre Regel wie „über 70 Prozent ist gefährlich“ entstehen. Geschäftsmodelle unterscheiden sich erheblich. Ein reifes Unternehmen mit geringem Investitionsbedarf kann einen größeren Teil seiner Gewinne ausschütten als ein Unternehmen, das regelmäßig hohe Summen für neue Anlagen oder Wachstum benötigt.
Auch hier ist deshalb die wichtigere Frage nicht, ob eine bestimmte Prozentzahl „gut“ oder „schlecht“ ist. Entscheidend ist, ob die Ausschüttungsquote zum Geschäftsmodell passt und genügend finanziellen Spielraum lässt.
Eine Dividende konkurriert nicht nur mit Investitionen um verfügbares Kapital. Auch Gläubiger haben Ansprüche an das Unternehmen.
Zinsen müssen bezahlt und fällige Schulden refinanziert oder zurückgeführt werden. Steigt die Verschuldung stark oder werden Finanzierungen teurer, kann dadurch weniger Spielraum für Ausschüttungen bleiben.
Das bedeutet nicht, dass ein Unternehmen mit Schulden keine verlässliche Dividende zahlen kann. Verschuldung gehört bei vielen Unternehmen zur normalen Finanzierung des Geschäfts.
Problematisch kann die Kombination werden: schwächerer Cashflow, hohe finanzielle Verpflichtungen und gleichzeitig eine ambitionierte Ausschüttung. Dann besitzt das Unternehmen weniger Möglichkeiten, auf unerwartete Belastungen zu reagieren.
Eine Dividende ist deshalb nicht isoliert von der Bilanz zu betrachten.
Zwei Unternehmen können dieselbe Dividendenrendite und eine ähnliche Ausschüttungsquote besitzen – und trotzdem sehr unterschiedliche Voraussetzungen für ihre zukünftigen Ausschüttungen haben.
Der Grund liegt im Geschäft dahinter.
Wie abhängig sind Umsatz und Gewinn von der Konjunktur? Wie stark schwanken Preise und Nachfrage? Wie groß ist der Wettbewerb? Gibt es einzelne Produkte oder Kunden, von denen ein erheblicher Teil des Geschäfts abhängt? Und wie gut kann das Unternehmen wirtschaftlich schwächere Phasen verkraften?
Ein relativ gleichmäßiger Cashflow kann eine kontinuierliche Ausschüttung erleichtern. Ein stark zyklisches Unternehmen kann dagegen in guten Jahren sehr viel verdienen und in einer Krise einen erheblichen Teil dieses Gewinns wieder verlieren.
Das macht das eine Unternehmen nicht automatisch besser als das andere. Es zeigt lediglich, warum dieselbe Dividendenkennzahl bei zwei Aktien etwas völlig Unterschiedliches bedeuten kann.
Schließlich spielt eine Rolle, wie viel Kapital das Unternehmen selbst benötigt.
Maschinen müssen ersetzt, Produktionsanlagen modernisiert, Netze ausgebaut oder neue Produkte entwickelt werden. Manche Geschäftsmodelle benötigen dafür regelmäßig erhebliche Investitionen, andere wesentlich weniger.
Eine hohe Dividende ist deshalb nicht automatisch positiv, wenn sie nur dadurch möglich wird, dass notwendige Investitionen verschoben werden. Umgekehrt kann eine niedrigere Ausschüttung wirtschaftlich sinnvoll sein, wenn das Unternehmen mit dem einbehaltenen Kapital attraktive Investitionen finanzieren oder seine Bilanz stabilisieren kann.
Aus demselben Grund muss auch eine Dividendenkürzung nicht zwangsläufig bedeuten, dass ein Unternehmen langfristig schlechter geworden ist. Eine Kürzung kann auf ernsthafte Probleme hinweisen – sie kann aber auch dazu dienen, Schulden abzubauen, Liquidität zu sichern oder notwendige Investitionen zu finanzieren.
Eine Dividende um jeden Preis aufrechtzuerhalten wäre deshalb ebenfalls kein überzeugender Sicherheitsnachweis.
Diese fünf Faktoren liefern keine Garantie dafür, ob eine Dividende im kommenden Jahr gezahlt wird. Sie helfen aber dabei, die entscheidende Frage zu verändern:
Nicht mehr nur „Wie hoch ist die Dividendenrendite?“, sondern:
Wie gut kann das Unternehmen diese Ausschüttung wirtschaftlich tragen?
Wer nach verlässlichen Dividenden sucht, stößt schnell auf Unternehmen, die seit Jahrzehnten kontinuierlich ausschütten oder ihre Dividende regelmäßig erhöhen.
Eine solche Historie ist durchaus eine wertvolle Information.
Sie kann zeigen, dass ein Unternehmen unterschiedliche Konjunktur- und Börsenphasen überstanden und der Ausschüttung über lange Zeit eine hohe Priorität eingeräumt hat. Eine über Jahrzehnte stabile Dividende ist deshalb etwas anderes als eine Ausschüttung, die erst seit zwei oder drei Jahren besteht.
Aus dieser Information wird jedoch keine Garantie.
Ein anschauliches Beispiel ist 3M. Das Unternehmen hatte seine Dividende über Jahrzehnte hinweg erhöht. 2024 setzte 3M nach der Abspaltung von Solventum die Quartalsdividende neu und reduzierte sie von zuvor 1,51 US-Dollar auf 0,70 US-Dollar je Aktie. Das Unternehmen selbst beschrieb die neue Dividende im Zusammenhang mit der veränderten Unternehmensstruktur und seiner Kapitalallokation.
Das Beispiel ist gerade deshalb interessant, weil es keine Aussage darüber verlangt, ob 3M deshalb ein „gutes“ oder „schlechtes“ Unternehmen war. Es zeigt etwas Grundsätzlicheres:
Eine lange Dividendenhistorie beschreibt, was ein Unternehmen bisher getan hat. Sie verpflichtet das Unternehmen nicht dazu, dies unter veränderten Bedingungen fortzusetzen.
Auch Bezeichnungen wie Dividendenaristokrat können deshalb leicht mehr Sicherheit suggerieren, als sie tatsächlich bieten. Beim S&P 500 Dividend Aristocrats Index gehören beispielsweise Unternehmen dazu, die ihre Dividende über mindestens 25 aufeinanderfolgende Jahre erhöht haben; zusätzlich gelten weitere Indexkriterien. Das ist eine klar definierte historische Eigenschaft – kein Versprechen über die nächsten 25 Jahre.
Eine lange Historie kann also ein Baustein bei der Beurteilung einer Dividende sein. Sie sollte aber nicht wichtiger werden als die Frage, wie das Unternehmen heute wirtschaftlich dasteht und ob die zukünftige Ausschüttung weiterhin tragfähig erscheint.
Auch eine sehr zuverlässige Dividende verhindert nicht, dass der Aktienkurs fällt.
Ein Unternehmen kann seine Ausschüttung unverändert weiterzahlen, während sein Börsenwert gleichzeitig deutlich sinkt. Schließlich reagiert der Aktienkurs nicht nur auf die aktuelle Dividende, sondern unter anderem auf Erwartungen über zukünftige Gewinne, Zinsen, Wachstum, Risiken und die Bewertung des Unternehmens.
Das führt zu einer wichtigen Unterscheidung:
Eine stabile Dividende kann den Cashflow des Anlegers stabilisieren. Sie stabilisiert nicht automatisch den Marktwert seiner Aktie.
Eine Aktie mit 6 Prozent Dividendenrendite kann beispielsweise 20 oder 30 Prozent an Wert verlieren. Die Ausschüttung macht diesen Kursverlust nicht ungeschehen. Ebenso kann eine hohe Dividendenrendite – wie wir bereits gesehen haben – gerade dadurch entstehen, dass der Aktienkurs stark gefallen ist.
Für das tatsächliche Anlageergebnis müssen deshalb Kursentwicklung und Ausschüttungen gemeinsam betrachtet werden. Wie Dividenden in die Gesamtrendite eingehen und welche Rolle ihre Wiederanlage langfristig spielen kann, haben wir bereits ausführlich betrachtet:
👉 Welche Rolle Dividenden langfristig für deine Rendite spielen
Für unsere Sicherheitsfrage reicht an dieser Stelle die entscheidende Erkenntnis: Eine Ausschüttung kann verlässlich sein, ohne dass der Wert der zugrunde liegenden Aktie deshalb stabil sein muss.
Damit kommen wir zu einer naheliegenden Schlussfolgerung: Wenn manche Unternehmen über Jahrzehnte relativ stabile Dividenden zahlen können, sind Dividendenaktien dann zumindest grundsätzlich weniger riskant?
Auch dafür ist die Eigenschaft „zahlt Dividende“ allein zu unspezifisch.
Dividenden werden von Unternehmen aus sehr unterschiedlichen Bereichen gezahlt: von Versorgern und Konsumgüterkonzernen ebenso wie von Banken, Energieunternehmen, Telekommunikationsanbietern, Industrieunternehmen oder Immobiliengesellschaften.
Ihre wirtschaftlichen Risiken können sich erheblich unterscheiden.
Ein Unternehmen kann stark verschuldet sein, ein anderes kaum. Eines hängt wesentlich von Rohstoffpreisen ab, ein anderes von Konsumausgaben oder Zinsen. Manche Unternehmen benötigen hohe laufende Investitionen, andere erzeugen mit vergleichsweise wenig zusätzlichem Kapital hohe Cashflows.
Die Tatsache, dass alle diese Unternehmen eine Dividende zahlen, macht aus ihnen noch keine einheitliche Risikoklasse.
Das ist auch deshalb wichtig, weil Anleger bei dem Begriff Dividendenaktie schnell an etablierte, profitable und eher ruhige Unternehmen denken können. Auf einzelne Unternehmen mag diese Beschreibung durchaus zutreffen. Sie lässt sich aber nicht allein aus der Ausschüttung ableiten.
Ob eine Aktie riskant ist, hängt letztlich vom Unternehmen, seiner finanziellen Situation, seiner Bewertung und den wirtschaftlichen Risiken seines Geschäfts ab – nicht davon, ob auf dem Konto des Aktionärs regelmäßig eine Dividende eingeht.
Bis hierhin haben wir vor allem die einzelne Aktie betrachtet. Doch selbst wenn mehrere Unternehmen ihre Dividenden zuverlässig zahlen, bedeutet das noch nicht automatisch, dass daraus ein besonders robustes Depot entsteht.
Denn wer gezielt nach bestimmten Dividendenmerkmalen sucht, verändert damit auch die Zusammensetzung seines Portfolios.
Unternehmen mit hohen oder kontinuierlichen Ausschüttungen finden sich nicht gleichmäßig über alle Branchen und Geschäftsmodelle verteilt. Bestimmte Bereiche können stärker vertreten sein, während andere Unternehmen – beispielsweise solche, die einen großen Teil ihrer Gewinne in weiteres Wachstum investieren – bei einer konsequenten Auswahl nach Dividendenkriterien weniger Gewicht bekommen.
Das muss kein Problem sein. Es sollte nur bewusst geschehen.
Ein Anleger könnte beispielsweise viele Unternehmen besitzen und sein Depot deshalb für gut diversifiziert halten. Wenn ein großer Teil dieser Unternehmen jedoch von ähnlichen wirtschaftlichen Faktoren abhängig ist, kann die tatsächliche Risikostreuung geringer sein, als die reine Anzahl der Aktien vermuten lässt.
Dass regelmäßig Dividenden von vielen verschiedenen Unternehmen eingehen, ändert daran nichts.
Regelmäßiger Cashflow ist nicht dasselbe wie Diversifikation.
Gerade hier zeigt sich noch einmal, warum die Frage nach der Sicherheit einer Dividende auf mehreren Ebenen betrachtet werden sollte. Eine einzelne Ausschüttung kann wirtschaftlich gut abgesichert sein. Das zugrunde liegende Unternehmen kann solide aufgestellt sein. Trotzdem kann ein Portfolio zusätzliche Risiken enthalten, wenn sich darin bestimmte Branchen, Regionen oder Geschäftsmodelle stark konzentrieren.
Das spricht weder für noch gegen eine Dividendenstrategie. Es zeigt lediglich, dass die Sicherheit einzelner Ausschüttungen und die Risikostruktur des gesamten Depots zwei unterschiedliche Fragen sind.
Und wie gehst du selbst mit Unsicherheit beim Investieren um?
Risiken zu verstehen ist die eine Seite. Die andere ist, wie du reagierst, wenn Kurse fallen, Erwartungen enttäuscht werden oder widersprüchliche Informationen deine Strategie infrage stellen.
Kostenlosen Anlegertest starten ->
Zu Sicherheit gehört noch eine weitere Dimension, die leicht übersehen wird.
Angenommen, ein Unternehmen zahlt über viele Jahre konstant 2 Euro Dividende je Aktie. Auf dem Konto des Anlegers erscheint jedes Jahr derselbe nominale Betrag. Die Ausschüttung wirkt vollkommen stabil.
Steigen währenddessen jedoch die Lebenshaltungskosten, lässt sich mit diesen 2 Euro im Laufe der Zeit weniger kaufen.
Eine nominal unveränderte Dividende bedeutet deshalb nicht automatisch, dass auch die reale Kaufkraft der Ausschüttung erhalten bleibt. Für Anleger, die Dividenden als laufendes Einkommen nutzen möchten, kann dieser Unterschied besonders relevant sein.
Auch daraus folgt nicht, dass eine Dividende jedes Jahr mindestens mit der Inflation wachsen müsste. Entscheidend ist lediglich, zwei verschiedene Formen von Stabilität nicht miteinander zu verwechseln:
Nominale Stabilität ist nicht dasselbe wie reale Sicherheit.
Damit haben wir inzwischen mehrere Ebenen kennengelernt, auf denen eine vermeintlich „sichere Dividende“ ganz unterschiedlich beurteilt werden kann. Genau daraus lässt sich ein praktischer Rahmen ableiten.
Es wäre verlockend, aus den bisherigen Überlegungen eine einfache Checkliste zu machen: Ausschüttungsquote unter einem bestimmten Wert, Verschuldung niedrig, Dividendenhistorie lang – und schon hätten wir eine „sichere Dividende“.
So einfach funktioniert es nicht.
Ein kapitalintensiver Versorger besitzt eine andere Finanzierungsstruktur als ein Softwareunternehmen. Ein zyklischer Industriekonzern hat andere Gewinnschwankungen als ein Unternehmen mit relativ stetiger Nachfrage. Selbst dieselbe Ausschüttungsquote kann deshalb je nach Geschäftsmodell eine andere Bedeutung haben.
Sinnvoller ist es, einige Fragen gemeinsam zu betrachten:
Wie stabil entwickeln sich Gewinne und Free Cashflow? Eine Dividende sollte langfristig eine wirtschaftliche Grundlage besitzen.
Wie viel des erwirtschafteten Kapitals wird bereits ausgeschüttet? Je kleiner der finanzielle Puffer, desto schwieriger kann es werden, eine schwächere Phase ohne Anpassung der Dividende zu überstehen.
Wie hoch ist die finanzielle Belastung des Unternehmens? Schulden, Zinsen und Refinanzierungsbedarf können den Spielraum für Ausschüttungen einschränken.
Wie robust ist das Geschäftsmodell? Entscheidend ist nicht nur das vergangene Ergebnis, sondern auch, wodurch zukünftige Gewinne und Cashflows gefährdet werden könnten.
Wie viel Kapital benötigt das Unternehmen selbst? Eine Dividende sollte nicht dauerhaft auf Kosten notwendiger Investitionen oder einer tragfähigen Bilanz finanziert werden.
Wie hat sich die Ausschüttung in schwierigen Phasen entwickelt? Die Historie kann Hinweise auf die bisherige Stabilität liefern, ersetzt aber nicht den Blick auf die aktuelle Situation.
Warum ist die Dividendenrendite gerade besonders hoch? Eine hohe Rendite kann attraktiv bewertet sein – oder aus einem starken Kursrückgang entstehen, hinter dem wirtschaftliche Probleme stehen.
Welche Rolle spielt die Aktie im gesamten Depot? Auch mehrere solide Dividendenzahler können zusammen ein konzentriertes Portfolio ergeben.
Keine einzelne Antwort entscheidet darüber, ob die nächste Dividende gezahlt wird. Und auch acht vermeintlich positive Antworten machen aus einer Unternehmensbeteiligung keine garantierte Anlage.
Der Nutzen dieses Prüfrahmens liegt deshalb an einer anderen Stelle: Er verschiebt den Blick von der sichtbaren Ausschüttung auf ihre wirtschaftliche Grundlage.
Statt nur zu fragen:
„Wie viel Dividende bekomme ich?“
lautet die interessantere Frage:
„Was muss wirtschaftlich weiterhin funktionieren, damit diese Dividende gezahlt werden kann?“
Diese Perspektive hilft nicht nur bei einzelnen Aktien. Sie verhindert auch, dass eine regelmäßige Zahlung mit einer Sicherheit verwechselt wird, die das zugrunde liegende Investment möglicherweise gar nicht besitzt.
Ob es grundsätzlich sinnvoll ist, Dividenden zu einem bewussten Schwerpunkt der eigenen Anlagestrategie zu machen, ist allerdings eine andere Frage. Dabei spielen neben Risiken auch persönliche Ziele, gewünschter Cashflow und die Struktur des gesamten Portfolios eine Rolle.
👉 Wann eine Dividendenstrategie sinnvoll sein kann – und wann nicht (zukünftig)
Sind Dividenden also sicher?
Darauf gibt es keine sinnvolle Antwort, solange nicht geklärt ist, welche Sicherheit eigentlich gemeint ist.
Eine Dividende kann über Jahre relativ planbar sein. Ein wirtschaftlich starkes Unternehmen kann seine Ausschüttung auch durch schwierigere Marktphasen hindurch aufrechterhalten. Für Anleger, die regelmäßigen Cashflow schätzen, kann diese Kontinuität einen echten praktischen Wert besitzen.
Aber daraus folgt nicht, dass die Zahlung garantiert ist. Ebenso wenig schützt eine Dividende vor einem fallenden Aktienkurs, wirtschaftlichen Problemen des Unternehmens, Kaufkraftverlust oder einer ungünstigen Konzentration im Portfolio.
Auch eine besonders hohe Dividendenrendite löst dieses Problem nicht. Sie kann eine attraktive Ausschüttung widerspiegeln – sie kann aber ebenso dadurch entstanden sein, dass der Aktienkurs gefallen ist und der Markt bereits größere Risiken erwartet.
Deshalb ist die Höhe der Dividende allein ein schlechter Maßstab für Sicherheit.
Wichtiger ist, wie die Ausschüttung finanziert wird, wie robust das Unternehmen dahinter ist und welche Risiken im gesamten Portfolio bestehen.
Damit verändert sich auch die Ausgangsfrage. Statt nach möglichst „sicheren Dividenden“ zu suchen, lässt sich nüchterner fragen:
Welche Art von Sicherheit bietet mir diese Ausschüttung – und welches Risiko bleibt trotzdem bestehen?
Genau diese Unterscheidung passt zu einem resilienten Umgang mit Geldanlage: Nicht vermeintliche Sicherheit suchen, sondern verstehen, woher Stabilität kommt und wo ihre Grenzen liegen.
Nein. Eine Dividende ist keine garantierte Verzinsung des investierten Kapitals. Unternehmen können ihre Ausschüttung erhöhen, unverändert lassen, reduzieren, aussetzen oder vollständig streichen.
Ja. Verschlechtert sich beispielsweise die wirtschaftliche oder finanzielle Situation eines Unternehmens, kann eine Kürzung oder Streichung notwendig werden. Eine lange Dividendenhistorie verhindert das nicht.
Eine hohe Dividendenrendite ist für sich genommen weder gut noch schlecht. Sie kann beispielsweise durch eine hohe Ausschüttung entstehen – aber auch durch einen stark gefallenen Aktienkurs. Deshalb sollte geprüft werden, warum die Rendite so hoch ist und ob die Dividende wirtschaftlich tragfähig erscheint.
Von einer Dividendenfalle spricht man häufig, wenn eine Aktie aufgrund ihrer hohen Dividendenrendite besonders attraktiv erscheint, die Ausschüttung aber wirtschaftlich nicht nachhaltig ist. Wird die Dividende später gekürzt, kann sich die vermeintlich attraktive Rendite schnell als trügerisch erweisen.
Eine einzelne Kennzahl reicht dafür nicht aus. Hilfreich sind unter anderem die Entwicklung von Gewinn und Free Cashflow, Ausschüttungsquote, Verschuldung, Kapitalbedarf und Stabilität des Geschäftsmodells. Auch die bisherige Dividendenhistorie kann Hinweise liefern, ist aber keine Garantie für zukünftige Ausschüttungen.
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.

Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Einige Texte, Bilder und Illustrationen auf dieser Website wurden unter Einsatz von Künstlicher Intelligenz erstellt und anschließend redaktionell geprüft und überarbeitet.