Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlichung: 19.09.2026
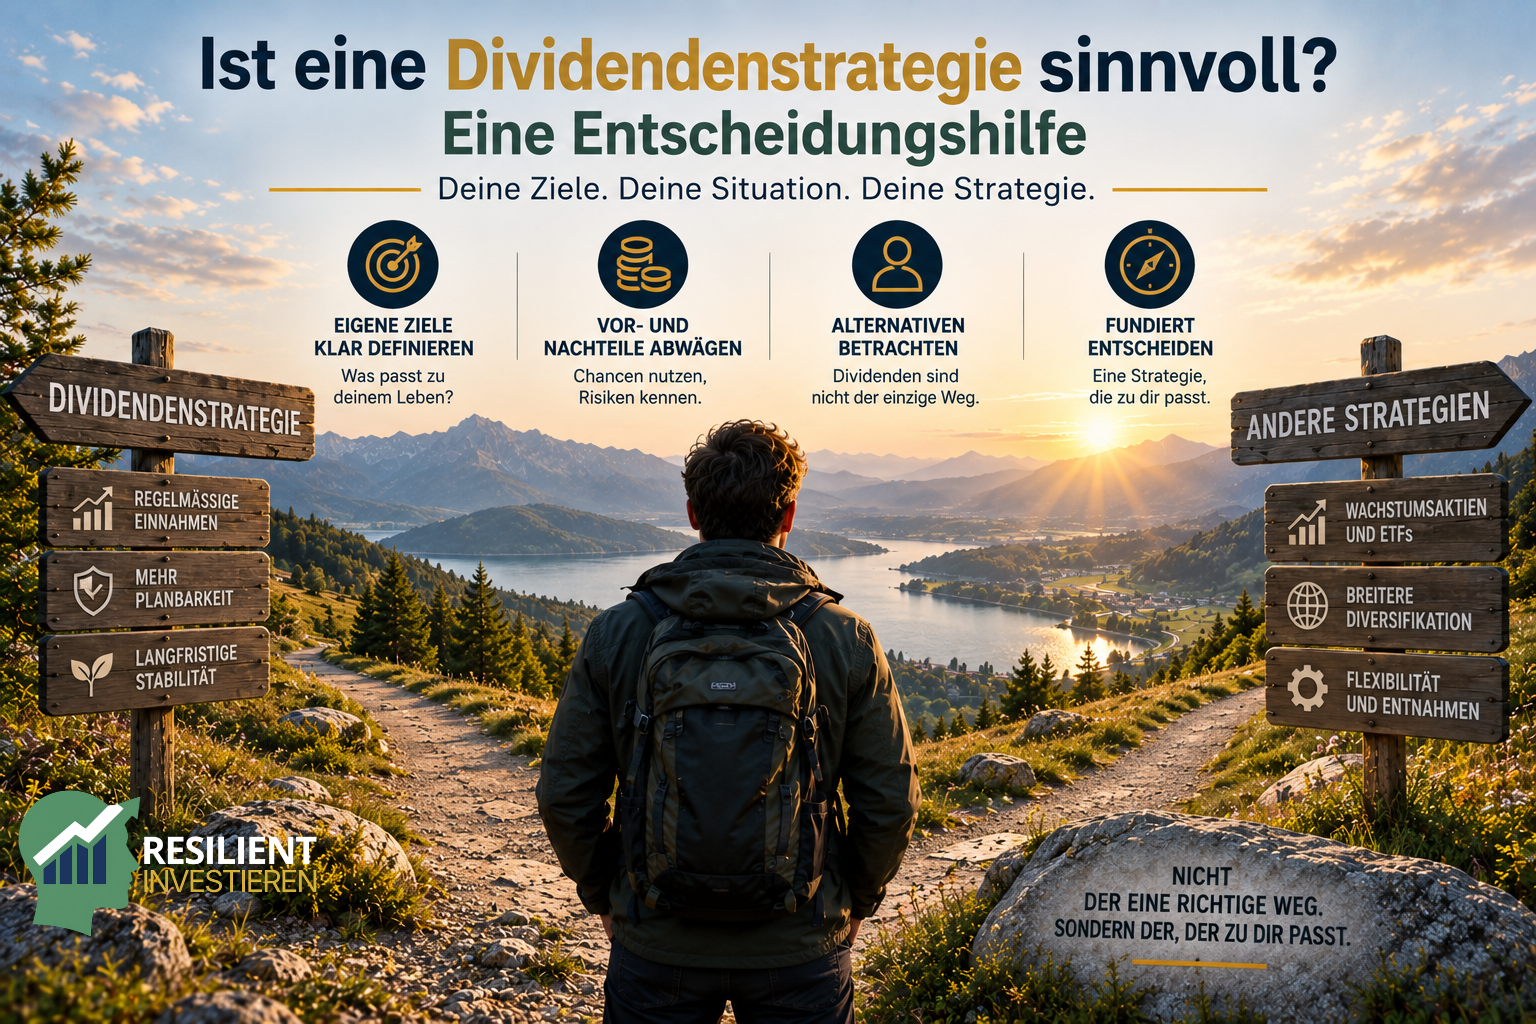
Dividenden haben etwas angenehm Konkretes. Während sich Aktienkurse täglich verändern, landet eine Ausschüttung tatsächlich auf dem Konto. Wer regelmäßig Dividenden erhält, kann deshalb leicht den Eindruck gewinnen, dass daraus bereits eine eigene Anlagestrategie entsteht.
Doch der Besitz von Aktien, die Dividenden zahlen, ist noch keine Dividendenstrategie. Und auch eine hohe oder regelmäßige Ausschüttung ist für sich genommen noch kein Grund, ein Portfolio bewusst danach auszurichten.
Die wichtigere Frage lautet deshalb nicht:
„Sind Dividenden gut oder schlecht?“
Sondern:
Welche Aufgabe sollen Dividenden in meiner persönlichen Anlagestrategie erfüllen?
Denn ein Anleger, der regelmäßige Einnahmen aus seinem Depot nutzen möchte, verfolgt ein anderes Ziel als jemand, der Ausschüttungen lediglich motivierend findet. Und beide haben wiederum einen anderen Grund als jemand, der Dividendenaktien auswählt, weil er sich davon grundsätzlich mehr Sicherheit oder eine höhere Rendite verspricht.
Ob eine Dividendenstrategie sinnvoll sein kann, hängt deshalb weniger von der Dividende selbst ab als von dem Problem, das sie lösen soll.
Eine Dividendenstrategie kann sinnvoll sein, wenn regelmäßige Ausschüttungen zu deinen Zielen passen oder dir dabei helfen, eine langfristig vernünftige Strategie konsequent umzusetzen. Auch eine bewusste Präferenz für bestimmte ausschüttende Unternehmen kann Teil eines nachvollziehbaren Anlageansatzes sein.
Sie ist aber nicht automatisch sicherer oder renditestärker als andere Aktienstrategien. Entscheidend ist, welche konkrete Aufgabe dein Dividendenfokus erfüllen soll – und welche Einschränkungen du dafür bewusst akzeptierst.
Wer einen breit gestreuten Aktien-ETF besitzt, investiert in der Regel automatisch auch in zahlreiche Unternehmen, die Dividenden zahlen. Ebenso kann jemand Aktien einzelner Unternehmen besitzen, die regelmäßig Gewinne ausschütten, ohne seine Anlageentscheidungen jemals von der Dividende abhängig gemacht zu haben.
Deshalb sollten wir den Begriff etwas enger fassen:
Von einer Dividendenstrategie sprechen wir hier, wenn Ausschüttungen bewusst zu einem Kriterium für Auswahl, Gewichtung oder Struktur des Portfolios werden.
Das kann unterschiedlich aussehen. Ein Anleger könnte gezielt Unternehmen mit hohen Ausschüttungen auswählen. Ein anderer achtet stärker auf langfristig stabile oder wachsende Dividenden. Wieder ein anderer nutzt einen ETF, dessen Index Unternehmen anhand bestimmter Dividendenmerkmale auswählt oder gewichtet.
Gemeinsam ist diesen Ansätzen nicht unbedingt eine besonders hohe Dividendenrendite. Gemeinsam ist ihnen vielmehr, dass die Dividende eine aktive Rolle bei der Zusammenstellung des Portfolios spielt.
Das ist ein wichtiger Unterschied.
Denn sobald ein bestimmtes Merkmal darüber entscheidet, welche Unternehmen stärker, schwächer oder gar nicht im Portfolio vertreten sind, sollte es dafür einen nachvollziehbaren Grund geben.
Und genau damit kommen wir zur entscheidenden Frage.
Angenommen, du überlegst, dein Depot stärker auf Dividenden auszurichten.
Dann wäre es verlockend, zunächst nach den besten Dividendenaktien, einer geeigneten Dividendenrendite oder einem passenden Dividenden-ETF zu suchen. Doch damit würdest du bereits über die Umsetzung nachdenken, bevor das eigentliche Ziel geklärt ist.
Sinnvoller ist eine einfachere Frage:
Was soll sich für mich verbessern, wenn ich Dividenden bewusst stärker gewichte?
Darauf kann es sehr unterschiedliche Antworten geben.
Vielleicht möchtest du regelmäßige Einnahmen erhalten. Vielleicht motiviert es dich, wenn du einen sichtbaren Zahlungsstrom aus deinem Vermögen bekommst. Vielleicht möchtest du dein Portfolio nach bestimmten Unternehmensmerkmalen strukturieren. Oder du hoffst, dass Dividendenaktien weniger riskant sind und langfristig eine höhere Rendite erzielen.
Diese Motive klingen zunächst ähnlich, sind wirtschaftlich aber keineswegs dasselbe.
„Ich möchte regelmäßig Geld aus meinem Depot erhalten“ beschreibt einen konkreten praktischen Nutzen.
„Mit Dividendenaktien bekomme ich mehr Rendite bei weniger Risiko“ ist dagegen eine Annahme über die Eigenschaften dieser Strategie – und diese Annahme müsste zunächst stimmen, bevor sie als Begründung dienen kann.
Genau deshalb lohnt es sich, die verschiedenen Motive getrennt zu betrachten.
Ein nachvollziehbarer Grund für einen Dividendenfokus ist zunächst der offensichtlichste: Du möchtest regelmäßig Geld aus deinem Portfolio erhalten.
Ausschüttende Unternehmen können dafür einen praktischen Nutzen bieten. Dividenden werden auf das Verrechnungskonto überwiesen und stehen anschließend zur Verfügung, ohne dass der Anleger selbst Anteile verkaufen muss.
Das kann beispielsweise interessant sein, wenn das Portfolio nicht ausschließlich dem langfristigen Vermögensaufbau dient, sondern daraus bereits laufende Einnahmen genutzt werden sollen.
Allerdings beantwortet das noch nicht die Frage, ob dafür zwingend eine Dividendenstrategie notwendig ist.
Denn Geld aus einem Aktienportfolio kann grundsätzlich auch dadurch verfügbar gemacht werden, dass ein Teil der Anlage verkauft wird. Der wesentliche Unterschied liegt dann unter anderem darin, wer Zeitpunkt und Höhe des Geldflusses bestimmt: Bei einer Dividende entscheidet das Unternehmen über die Ausschüttung, bei einem Verkauf der Anleger selbst.
Wie sich Dividende, Kursgewinn und selbst gesteuerte Entnahme unterscheiden, haben wir deshalb separat betrachtet:
👉 Dividenden oder Kursgewinne – was ist eigentlich der Unterschied?
Für unsere Entscheidung hier ist etwas anderes wichtiger:
Benötigst du den regelmäßigen Cashflow tatsächlich?
Wenn du die Ausschüttungen für laufende Ausgaben verwenden möchtest, erfüllt die Dividende eine unmittelbar erkennbare Funktion.
Wenn du dagegen noch viele Jahre Vermögen aufbaust und jede erhaltene Dividende ohnehin wieder vollständig investierst, wird die Begründung weniger offensichtlich. Dann lohnt sich später eine zweite Frage:
Warum soll gerade die Ausschüttung darüber entscheiden, welche Unternehmen in meinem Portfolio landen?
Darauf kann es gute persönliche Antworten geben. Der laufende Cashflow allein ist dann aber kaum der entscheidende praktische Nutzen.
Nicht jede sinnvolle Anlageentscheidung lässt sich ausschließlich auf Rendite und Risiko reduzieren.
Eine Strategie existiert schließlich nicht nur in einer Tabelle. Sie muss von einem Menschen möglicherweise über Jahrzehnte umgesetzt werden – auch dann, wenn Börsenkurse fallen, andere Strategien zeitweise besser aussehen oder Zweifel an der eigenen Entscheidung entstehen.
Für manche Anleger können regelmäßige Ausschüttungen dabei einen praktischen psychologischen Wert besitzen. Der sichtbare Geldfluss kann die eigene Strategie verständlicher oder greifbarer machen und das Gefühl vermitteln, dass die Beteiligung an Unternehmen tatsächlich laufende Erträge erzeugt.
Das bedeutet ausdrücklich nicht, dass eine Dividendenstrategie deshalb finanziell überlegen wäre.
Ein psychologischer oder praktischer Nutzen ist kein mathematischer Renditevorteil.
Trotzdem wäre es zu einfach, persönliche Präferenzen deshalb vollständig zu ignorieren.
Angenommen, zwei ausreichend diversifizierte und wirtschaftlich vernünftige Strategien kommen grundsätzlich infrage. Wenn ein Anleger eine davon versteht, ihr vertraut und über viele Jahre konsequent umsetzen kann, während er die andere ständig infrage stellt und verändert, kann die praktische Umsetzbarkeit durchaus ein relevantes Entscheidungskriterium sein.
Das gilt allerdings nicht speziell für Dividenden. Und es lässt sich auch nicht verallgemeinern.
Manche Anleger empfinden regelmäßige Ausschüttungen als motivierend. Andere finden die automatische Wiederanlage eines thesaurierenden Investments gerade deshalb angenehm, weil sie sich um möglichst wenig kümmern müssen.
Ob regelmäßige Ausschüttungen für dich psychologisch hilfreich sind, ist deshalb eine andere Frage als ihre wirtschaftliche Wirkung.
👉 Warum Dividenden so attraktiv wirken – und was wirklich dahintersteckt
Entscheidend ist nicht, welche Variante sich theoretisch „besser anfühlen sollte“. Interessanter ist, was dich persönlich dazu bringt, eine vernünftige Strategie infrage zu stellen oder von ihr abzuweichen.
Eine Strategie kann auf dem Papier gut zu dir passen – entscheidend ist aber auch, was passiert, wenn Kurse fallen, andere Anleger scheinbar erfolgreicher sind oder du beginnst, deine bisherigen Entscheidungen infrage zu stellen.
Mit unserem kostenlosen Anlegertest kannst du anhand von 12 realistischen Situationen herausfinden, in welchen Momenten du beim Investieren besonders unter Druck geraten könntest.
Kostenlosen Anlegertest starten ->
Ein weiteres häufiges Motiv für eine Dividendenstrategie ist der Wunsch nach mehr Sicherheit.
Die Überlegung dahinter ist nachvollziehbar: Aktienkurse schwanken, während viele Unternehmen ihre Dividenden über längere Zeit relativ konstant halten. Eine regelmäßige Ausschüttung kann deshalb stabiler wirken als der täglich sichtbare Marktwert des Depots.
Für die Entscheidung über eine Dividendenstrategie reicht dieses Gefühl von Stabilität allerdings nicht aus.
Eine Dividende ist nicht garantiert. Auch ein Unternehmen, das seit vielen Jahren ausschüttet, kann seine Dividende reduzieren oder streichen. Gleichzeitig schützt eine regelmäßige Ausschüttung nicht davor, dass der Aktienkurs deutlich fällt oder sich im Portfolio bestimmte Branchen und Geschäftsmodelle stärker konzentrieren.
Wenn dein Hauptgrund für eine Dividendenstrategie also lautet „Dividendenaktien sind sicherer“, solltest du zunächst genauer klären, welche Form von Sicherheit du eigentlich suchst.
Die verschiedenen Ebenen dieser Frage haben wir ausführlich betrachtet:
👉 Wie sicher sind Dividenden wirklich? Risiken, die Anleger kennen sollten
Für die Strategieentscheidung genügt an dieser Stelle eine wichtige Unterscheidung:
Eine regelmäßige Ausschüttung kann Planbarkeit schaffen. Planbarkeit ist aber nicht dasselbe wie ein geringeres Gesamtrisiko.
Eine Dividendenstrategie sollte deshalb nicht allein darauf beruhen, dass sich Ausschüttungen sicherer anfühlen als schwankende Kurse.
Ähnlich vorsichtig sollten wir mit einem zweiten Motiv umgehen: der Hoffnung, mit einer Dividendenstrategie automatisch eine höhere Rendite zu erzielen.
Eine Dividende ist zunächst eine Form, in der ein Unternehmen Kapital an seine Aktionäre weitergibt. Sie kommt nicht zusätzlich zur wirtschaftlichen Entwicklung des Unternehmens obendrauf.
Für den langfristigen Anlageerfolg zählt deshalb nicht allein, wie viel Geld ausgeschüttet wird. Kursentwicklung und Ausschüttungen müssen gemeinsam betrachtet werden.
Wie Dividenden zur Gesamtrendite beitragen und welche Rolle ihre Wiederanlage spielen kann, haben wir bereits ausführlich behandelt:
👉 Welche Rolle Dividenden langfristig für deine Rendite spielen
Damit ist keineswegs gesagt, dass eine Dividendenstrategie keine attraktive Rendite erzielen kann. Der entscheidende Punkt ist ein anderer:
Die Ausschüttung allein ist noch keine Begründung dafür, eine höhere Rendite zu erwarten.
Wenn du eine bestimmte Dividendenstrategie auswählst, entscheidest du dich schließlich nicht nur für Ausschüttungen. Du veränderst möglicherweise auch, welche Unternehmen überhaupt in dein Portfolio gelangen und wie stark sie darin gewichtet werden.
Genau diese Auswahl kann wirtschaftlich relevant sein.
Damit kommen wir zu einem deutlich anderen Grund für eine Dividendenstrategie.
Ein Anleger könnte Dividenden nicht deshalb berücksichtigen, weil er möglichst hohe Ausschüttungen erhalten möchte, sondern weil die Ausschüttungspolitik eines Unternehmens für ihn eines von mehreren Auswahlmerkmalen ist.
Er könnte beispielsweise darauf achten, ob ein Unternehmen profitabel arbeitet, wie solide es finanziert ist, wie es sein erwirtschaftetes Kapital verwendet und welchen Stellenwert Ausschüttungen innerhalb dieser Kapitalverwendung besitzen.
Die Dividende wird dann nicht zum alleinigen Qualitätsmerkmal. Sie ist Teil einer umfassenderen Betrachtung des Unternehmens.
Das ist ein wesentlicher Unterschied zu einer Auswahl nach dem Muster:
„Je höher die Dividendenrendite, desto besser die Aktie.“
Eine solche einfache Regel würde sehr unterschiedliche Unternehmen auf eine einzige Kennzahl reduzieren. Außerdem könnte ein konsequenter Dividendenfilter dazu führen, dass bestimmte Unternehmen, Branchen oder Unternehmensmerkmale stärker im Portfolio vertreten sind als andere.
Wer sich bewusst dafür entscheidet, kann solche Abweichungen akzeptieren. Problematisch wird es eher, wenn sie entstehen, ohne dass der Anleger überhaupt weiß, dass sein Dividendenfokus die Zusammensetzung des Portfolios verändert.
Damit ergibt sich eine weitere sinnvolle Bedingung für eine Dividendenstrategie:
Du solltest nicht nur wissen, warum du Dividenden auswählst – sondern auch verstehen, was du dadurch möglicherweise anders gewichtest oder ausschließt.
Das bedeutet nicht, dass jede Dividendenstrategie komplizierte Unternehmensanalysen erfordert. Ein entsprechender Index oder ETF kann ebenfalls nach festgelegten Dividendenmerkmalen auswählen. Auch dann bleibt aber die grundsätzliche Frage dieselbe: Warum möchtest du diesen Filter gegenüber einer breiteren Marktauswahl überhaupt setzen?
Und diese Frage wird besonders interessant, solange du noch Vermögen aufbaust.
Stell dir vor, du hast noch 15 oder 20 Jahre bis zu dem Zeitpunkt, an dem du Geld aus deinem Depot verwenden möchtest.
Du erhältst Dividenden – benötigst sie aber nicht. Also investierst du jede Ausschüttung wieder.
Dann passiert etwas Interessantes: Der offensichtlichste praktische Vorteil einer Dividende, nämlich heute verfügbares Geld zu erhalten, spielt für dich momentan gar keine Rolle.
Damit wird eine andere Frage wichtiger:
Wenn ich sämtliche Ausschüttungen ohnehin wieder investiere, warum möchte ich Unternehmen gerade anhand ihrer Dividenden auswählen?
Darauf kann es durchaus nachvollziehbare Antworten geben.
Vielleicht hilft dir die sichtbare Ausschüttung, deine Strategie langfristig durchzuhalten. Vielleicht möchtest du bewusst Unternehmen mit bestimmten Eigenschaften stärker gewichten. Vielleicht passt ein klar definierter Dividendenansatz besser zu einem Investmentkonzept, das du verstehst und konsequent verfolgen kannst.
Dann besitzt der Dividendenfokus eine konkrete Funktion.
Wenn die Antwort dagegen lediglich lautet „Weil Dividenden zusätzlich Rendite bringen“ oder „Weil mein Vermögen dadurch sicherer ist“, beruht die Entscheidung möglicherweise auf einer Annahme, die wir zunächst hinterfragen sollten.
Gerade in der Ansparphase lässt sich deshalb gut zwischen Präferenz und ökonomischer Notwendigkeit unterscheiden.
Du brauchst keine Dividendenstrategie, um mit Aktien langfristig Vermögen aufzubauen. Das bedeutet aber umgekehrt nicht, dass du keine verfolgen darfst, wenn der Ansatz zu deinen Zielen passt und du seine Besonderheiten bewusst akzeptierst.
Das ist ein wichtiger Unterschied.
Eine persönliche Präferenz muss nicht mathematisch notwendig sein, um einen praktischen Wert zu besitzen. Sie sollte nur nicht nachträglich mit einem Rendite- oder Sicherheitsargument begründet werden, das wirtschaftlich gar nicht trägt.
Die Ausgangslage verändert sich, wenn du nicht mehr ausschließlich Vermögen aufbaust, sondern regelmäßig Geld aus deinem Portfolio verwenden möchtest.
Jetzt kann eine Ausschüttung einen unmittelbareren praktischen Nutzen haben. Das Unternehmen zahlt Geld aus, das auf deinem Verrechnungskonto zur Verfügung steht und beispielsweise für laufende Ausgaben genutzt werden kann.
Doch auch hier sollte die Frage nicht lauten:
„Brauche ich im Ruhestand Dividenden?“
Sondern:
Welchen praktischen Mehrwert bietet mir eine ausschüttungsorientierte Strategie gegenüber einer flexibleren Entnahme aus dem gesamten Portfolio?
Dividenden können bequem sein, weil regelmäßig Geld zufließt, ohne dass dafür jeweils eine Verkaufsentscheidung notwendig ist. Dafür bestimmst du als Anleger nicht selbst, wie hoch die Ausschüttungen der einzelnen Unternehmen ausfallen und wann sie verändert werden.
Bei selbst gesteuerten Verkäufen liegt diese Entscheidung stärker bei dir. Dafür musst du aktiv festlegen, wann und in welcher Höhe du Kapital aus dem Portfolio entnehmen möchtest.
Für unsere Grundsatzentscheidung ist deshalb weniger entscheidend, auf welchem Weg das Geld aus dem Portfolio kommt. Wichtiger ist, welche Aufgabe der laufende Cashflow für dich erfüllen soll.
Wer regelmäßige Ausschüttungen tatsächlich verwenden möchte und diese Form der Auszahlung bevorzugt, besitzt einen konkreteren Grund für einen Dividendenfokus als jemand, der die Ausschüttung lediglich als grundsätzlich bessere Form der Entnahme betrachtet.
Anspar- und Entnahmephase führen damit zur gleichen Kernfrage zurück:
Nicht ob eine Dividende angenehm ist, sondern welche Funktion sie in deiner Strategie tatsächlich erfüllt.
Eine Strategie kann ein nachvollziehbares Ziel verfolgen und trotzdem komplizierter werden, als dieses Ziel eigentlich erfordert.
Das kann beispielsweise passieren, wenn ein Anleger zahlreiche Einzelaktien auswählt, Ausschüttungstermine koordiniert und regelmäßig neue Unternehmen analysiert – obwohl sein ursprüngliches Ziel lediglich darin bestand, langfristig breit gestreut am Aktienmarkt beteiligt zu sein.
Daran ist die Beschäftigung mit Einzelaktien nicht grundsätzlich problematisch. Wenn Auswahl und Analyse bewusst Teil der eigenen Strategie sein sollen, kann genau das gewollt sein.
Schwieriger wird es, wenn die zusätzliche Komplexität keine erkennbare Aufgabe erfüllt.
Mehr Entscheidungen bedeuten schließlich auch mehr Gelegenheiten, die eigene Strategie zu verändern, Kennzahlen zu optimieren oder auf kurzfristige Entwicklungen zu reagieren. Gerade deshalb lohnt es sich, bei jedem zusätzlichen Auswahlkriterium zu fragen, welchen Nutzen es tatsächlich bringt.
Für Resilient Investieren lässt sich daraus ein einfacher Grundsatz ableiten:
Eine Strategie sollte nicht komplizierter sein als nötig, um ihr eigentliches Ziel zu erfüllen.
Das ist kein Argument gegen Dividendenstrategien. Es ist ein Argument dafür, ihren Zweck klar zu definieren.
Denn wenn du weißt, warum du Dividenden bewusst gewichtest, kannst du auch besser beurteilen, ob der zusätzliche Filter, die veränderte Portfoliozusammensetzung oder ein höherer Auswahlaufwand für dich tatsächlich gerechtfertigt sind.
Bis hierhin haben wir verschiedene Gründe betrachtet, aus denen Anleger Dividenden bewusst zum Bestandteil ihrer Strategie machen können.
Manche davon beschreiben einen konkreten Nutzen: regelmäßiger Cashflow, eine persönlich hilfreiche Struktur oder eine bewusste Art der Unternehmensauswahl. Andere beruhen eher auf Erwartungen, die eine Dividende allein nicht erfüllen kann – etwa automatisch mehr Sicherheit oder eine höhere Rendite.
Damit lässt sich die Ausgangsfrage „Ist eine Dividendenstrategie sinnvoll?“ nicht pauschal beantworten.
Hilfreicher sind fünf Fragen, mit denen du prüfen kannst, welche Funktion ein Dividendenfokus in deinem eigenen Portfolio tatsächlich übernehmen soll.
Das ist die wichtigste Frage.
„Ich mag Dividenden“ kann eine persönliche Präferenz beschreiben. Für eine langfristige Strategie ist aber interessanter, was sich durch den Dividendenfokus konkret verbessern soll.
Möchtest du laufende Einnahmen nutzen? Hilft dir die Struktur dabei, langfristig investiert zu bleiben? Möchtest du Unternehmen bewusst anhand bestimmter Merkmale auswählen? Oder suchst du vor allem nach einer Möglichkeit, dein Portfolio vermeintlich sicherer zu machen?
Je konkreter du diese Frage beantworten kannst, desto leichter lässt sich beurteilen, ob eine Dividendenstrategie tatsächlich zum Ziel passt.
Diese Frage ist besonders während des Vermögensaufbaus hilfreich.
Wenn du die Dividenden für laufende Ausgaben benötigst, besitzen die Ausschüttungen einen unmittelbar erkennbaren praktischen Nutzen. Wenn du dagegen jeden Euro wieder investierst, sollte sich dein Grund für den Dividendenfokus nicht allein auf den regelmäßigen Zahlungseingang stützen.
Dann lautet die eigentliche Frage:
Welche Funktion erfüllt die Dividende für meine Unternehmens- oder Portfolioauswahl, wenn ich das ausgeschüttete Geld anschließend ohnehin wieder investiere?
Eine gute Antwort darauf kann es geben. Aber es lohnt sich, sie zu kennen.
Vielleicht empfindest du es als motivierend, regelmäßig Erträge auf deinem Konto zu sehen. Vielleicht hilft dir das dabei, in schwachen Börsenphasen weniger auf den aktuellen Depotstand zu achten.
Dann kann diese Präferenz einen praktischen Wert besitzen.
Aber auch hier lohnt sich eine ehrliche Gegenfrage: Hilft dir die Dividendenstrategie wirklich dabei, weniger Entscheidungen zu treffen – oder führt sie dazu, dass du ständig nach höheren Renditen, besseren Dividendenaktien oder vermeintlich attraktiveren Ausschüttungen suchst?
Das gleiche Merkmal kann bei zwei Menschen völlig unterschiedliche Verhaltensweisen auslösen.
Deshalb sollte die passende Strategie nicht danach ausgewählt werden, wie sich Anleger angeblich verhalten. Interessanter ist, welche Situationen dich selbst beim Investieren unter Druck setzen und welche Entscheidungen daraus entstehen.
Wer Dividenden bewusst zum Auswahlkriterium macht, filtert den Aktienmarkt.
Das kann gewollt sein. Es bedeutet aber möglicherweise auch, dass bestimmte Unternehmen, Branchen oder Unternehmensmerkmale stärker vertreten sind und andere weniger.
Entscheidend ist deshalb nicht, jede Abweichung von einem breiten Marktportfolio zu vermeiden. Entscheidend ist, sie nicht versehentlich einzugehen.
Du solltest also erklären können:
Warum akzeptiere ich diese Einschränkung – und welchen Nutzen erwarte ich dafür?
Wenn darauf eine überzeugende Antwort folgt, handelt es sich um einen bewussten Trade-off. Wenn die Einschränkung dagegen gar nicht bekannt war, sollte zunächst die Strategie selbst genauer betrachtet werden.
Diese letzte Frage ist vielleicht die aufschlussreichste.
Stell dir vor, du gehst nicht mehr davon aus, dass eine Dividendenstrategie grundsätzlich sicherer ist. Und du erwartest auch keinen automatischen Renditevorteil allein aufgrund der Ausschüttungen.
Möchtest du die Strategie trotzdem verfolgen?
Vielleicht lautet die Antwort weiterhin Ja: weil du regelmäßigen Cashflow möchtest, weil die Strategie zu deiner Art des Investierens passt oder weil du bewusst bestimmte Unternehmen nach einem klar definierten Ansatz auswählen möchtest.
Dann besitzt dein Dividendenfokus eine eigenständige Begründung.
Verschwindet dagegen der wichtigste Grund für die Strategie, sobald die Erwartungen an zusätzliche Sicherheit oder Rendite wegfallen, lohnt es sich, die ursprüngliche Entscheidung noch einmal zu überdenken.
Diese fünf Fragen sind deshalb kein Test, bei dem möglichst viele Ja-Antworten für eine Dividendenstrategie sprechen. Sie sollen etwas anderes sichtbar machen:
Welches Ziel soll mein Dividendenfokus erfüllen – und rechtfertigt dieses Ziel die damit verbundenen Einschränkungen?
Hinter diesen Fragen steckt ein Gedanke, der weit über Dividenden hinausgeht.
Nicht jede Eigenschaft einer Anlagestrategie muss wirtschaftlich notwendig sein, um für einen Anleger einen Wert zu besitzen.
Du benötigst keine Dividenden, um langfristig mit Unternehmen Vermögen aufzubauen. Du benötigst auch nicht zwingend Dividenden, um später Geld aus einem Portfolio zu entnehmen.
Daraus folgt aber nicht, dass eine persönliche Präferenz für Ausschüttungen irrational wäre.
Wenn regelmäßige Dividenden eine vernünftige Strategie für dich verständlicher machen, du ihre Funktionsweise nachvollziehen kannst und dir die Struktur dabei hilft, konsequent investiert zu bleiben, kann das ein legitimer praktischer Nutzen sein.
Die entscheidende Grenze verläuft an einer anderen Stelle:
Ein praktischer oder psychologischer Nutzen sollte nicht mit einem wirtschaftlichen Vorteil verwechselt werden, den die Strategie möglicherweise gar nicht besitzt.
Das gilt auch in die andere Richtung. Nur weil ein Anleger keine laufenden Ausschüttungen benötigt, folgt daraus nicht automatisch, dass eine Dividendenstrategie für ihn ungeeignet wäre.
Die Strategie muss zunächst wirtschaftlich nachvollziehbar und ausreichend diversifiziert sein. Erst zwischen vernünftigen Alternativen können persönliche Präferenzen, Verständlichkeit und Durchhaltefähigkeit zu wichtigen Entscheidungskriterien werden.
Genau deshalb suchen wir bei Resilient Investieren nicht nach einer theoretisch perfekten Strategie, die für jeden Menschen gleichermaßen funktionieren soll.
Interessanter ist eine Strategie, deren Ziel du verstehst, deren Risiken du kennst und deren Entscheidungen du auch dann noch nachvollziehen kannst, wenn die Börse einmal nicht so läuft wie erhofft.
Ist eine Dividendenstrategie also sinnvoll?
Sie kann es sein – aber nicht allein deshalb, weil Dividenden regelmäßig auf dem Konto erscheinen.
Ein Dividendenfokus besitzt eine nachvollziehbare Grundlage, wenn die Ausschüttungen eine konkrete Aufgabe erfüllen. Das kann ein gewünschter laufender Cashflow sein. Es kann eine bewusste Art der Unternehmensauswahl sein. Und auch eine persönliche Präferenz für sichtbare Ausschüttungen kann eine Rolle spielen, wenn sie innerhalb einer wirtschaftlich vernünftigen Strategie tatsächlich beim langfristigen Durchhalten hilft.
Weniger überzeugend wird die Begründung, wenn Dividenden vor allem deshalb ausgewählt werden, weil sie automatisch für sicherer, renditestärker oder grundsätzlich überlegen gehalten werden.
Ebenso lohnt sich ein kritischer Blick, wenn aus einer einfachen Anlageidee immer mehr Auswahlregeln, Einzelentscheidungen und Optimierungen entstehen, ohne dass diese zusätzliche Komplexität ein klares Ziel erfüllt.
Am Ende muss eine Dividendenstrategie deshalb keine Antwort auf die Frage liefern:
„Warum sind Dividenden besser?“
Die wichtigere Frage lautet:
„Warum möchte ich Dividenden bewusst stärker gewichten – und ist dieser Grund wichtig genug, um die damit verbundenen Trade-offs zu akzeptieren?“
Wer darauf eine klare Antwort hat, trifft keine Entscheidung für oder gegen Dividenden aus einem Bauchgefühl heraus. Er weiß, welche Aufgabe die Strategie erfüllen soll.
Und genau das ist häufig wichtiger als die Suche nach der vermeintlich perfekten Anlagestrategie.
Bei einer Dividendenstrategie werden Ausschüttungen bewusst zu einem Kriterium für die Auswahl, Gewichtung oder Struktur eines Portfolios. Nicht jeder Anleger, der Aktien oder ETFs mit ausschüttenden Unternehmen besitzt, verfolgt deshalb automatisch eine Dividendenstrategie.
Sie kann beispielsweise für Anleger interessant sein, die regelmäßige Ausschüttungen tatsächlich nutzen möchten oder bewusst einen Investmentansatz verfolgen, bei dem Dividenden eines von mehreren Auswahlmerkmalen sind. Auch persönliche Präferenzen können eine Rolle spielen, solange daraus nicht automatisch ein Rendite- oder Sicherheitsvorteil abgeleitet wird.
Ein Dividendenfokus kann die Zusammensetzung eines Portfolios verändern und bestimmte Unternehmen oder Branchen stärker beziehungsweise schwächer gewichten. Je nach Umsetzung kann außerdem zusätzlicher Auswahl- und Analyseaufwand entstehen. Entscheidend ist deshalb, ob diese Einschränkungen für das angestrebte Ziel einen nachvollziehbaren Nutzen besitzen.
Das hängt davon ab, welche Funktion der Dividendenfokus erfüllen soll. Wer sämtliche Ausschüttungen ohnehin wieder investiert, sollte sich besonders fragen, warum die Dividende ein Kriterium für die Unternehmensauswahl sein soll. Eine persönliche Strategiepräferenz kann ein Grund sein – ein automatischer Renditevorteil entsteht daraus jedoch nicht.
Regelmäßige Ausschüttungen können praktisch angenehm sein, wenn laufende Einnahmen aus dem Portfolio gewünscht werden. Eine Dividendenstrategie ist deshalb aber nicht zwingend erforderlich: Geld kann grundsätzlich auch durch den Verkauf von Anteilen entnommen werden. Entscheidend ist, welche Form des Cashflows und welche Portfolioauswahl zu den eigenen Zielen passen.
ÜBER DEN AUTOR
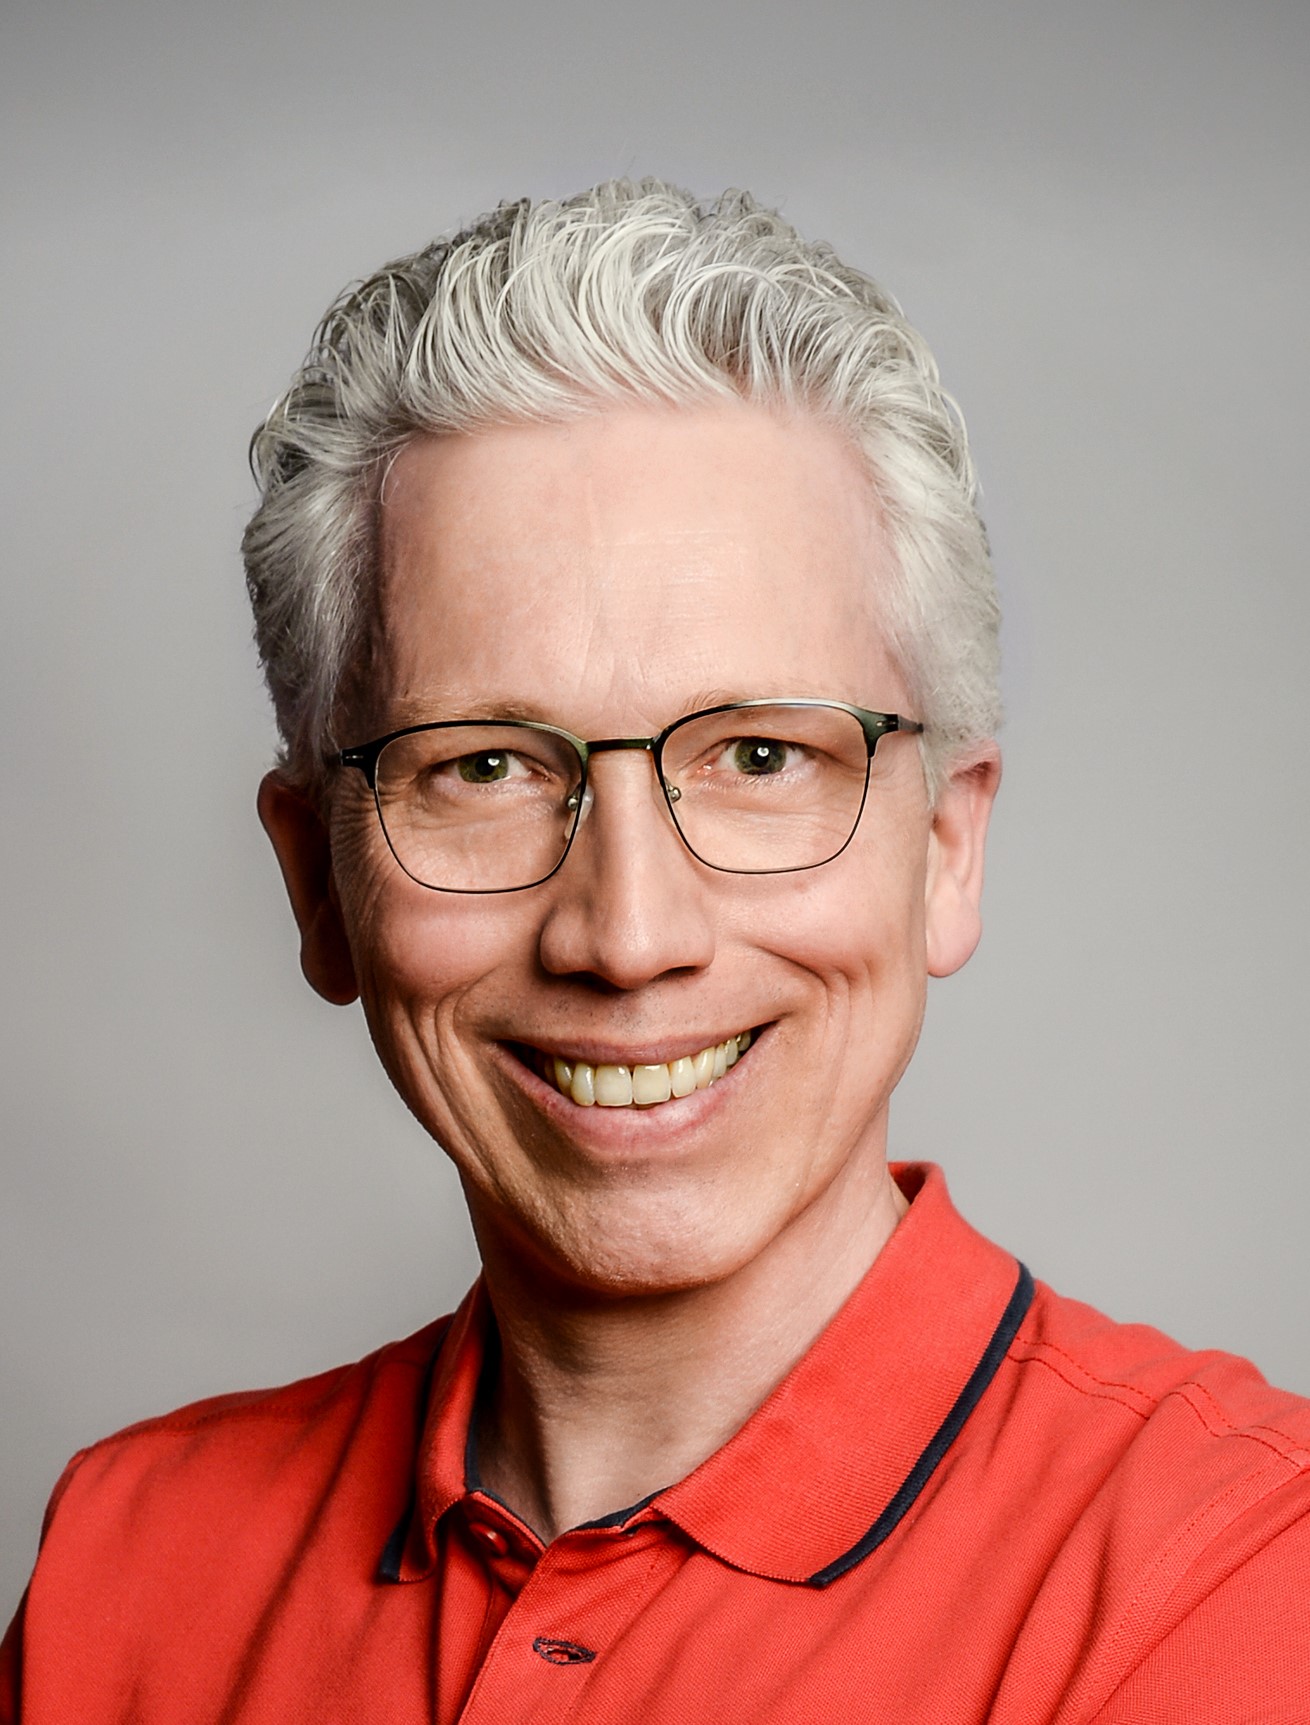
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.

Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Einige Texte, Bilder und Illustrationen auf dieser Website wurden unter Einsatz von Künstlicher Intelligenz erstellt und anschließend redaktionell geprüft und überarbeitet.