Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlicht am: 28.09.2026
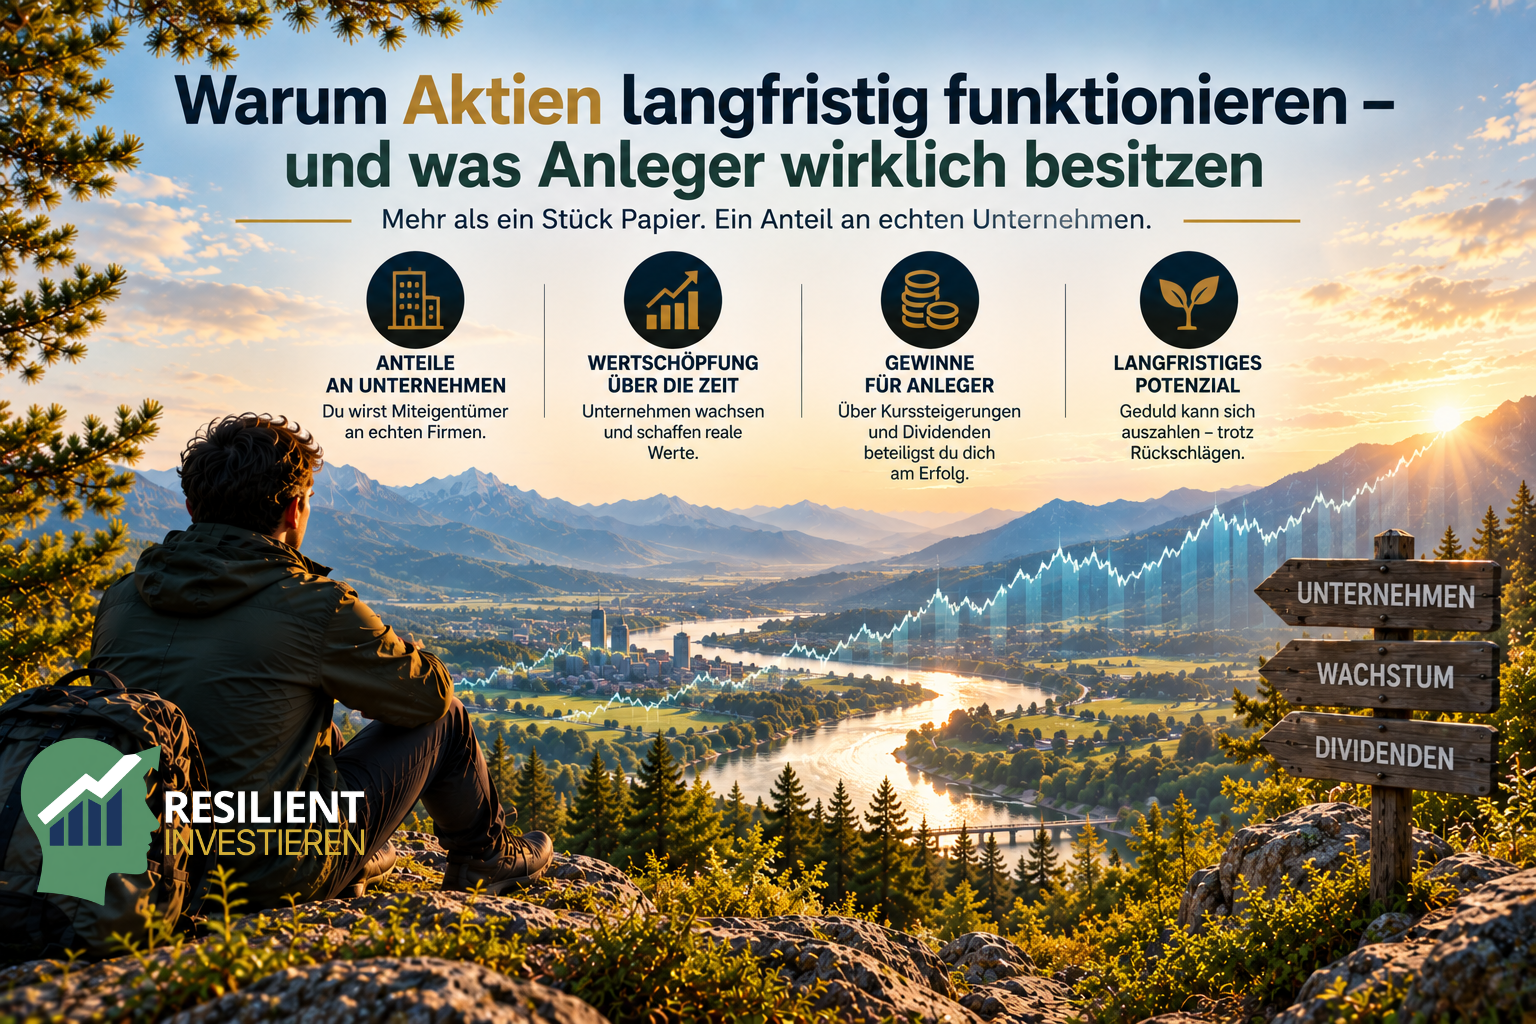
Wer sein Depot öffnet, sieht vor allem Zahlen: Aktienkurse, Tagesveränderungen, Gewinne und Verluste. Eine Aktie, die gestern noch 100 Euro wert war, steht heute vielleicht bei 97 Euro und nächste Woche bei 104 Euro. Dadurch kann leicht der Eindruck entstehen, Investieren bestehe vor allem darin, eine Aktie zu kaufen und darauf zu hoffen, dass jemand später bereit ist, einen höheren Preis dafür zu bezahlen.
Doch diese Sichtweise lässt den wichtigsten Teil weg. Hinter einer Aktie steht ein Unternehmen. Wer eine Aktie kauft, setzt deshalb nicht nur auf eine zukünftige Kursbewegung, sondern beteiligt sich an einem Unternehmen, das Produkte oder Dienstleistungen verkauft, Mitarbeiter beschäftigt, investiert, Gewinne erwirtschaften kann und dabei wirtschaftliche Risiken trägt.
Genau darin liegt die Grundlage dafür, warum Aktien langfristig überhaupt Rendite erwirtschaften können.
Aktien beteiligen Anleger an Unternehmen. Diese können Gewinne und Cashflows erwirtschaften, Kapital produktiv reinvestieren, wachsen und einen Teil ihrer Mittel an ihre Eigentümer zurückgeben.
Langfristige Aktienrenditen können deshalb aus der wirtschaftlichen Wertschöpfung dieser Unternehmen entstehen. Wie viel davon beim Anleger ankommt, hängt allerdings auch davon ab, welchen Preis er für diese Beteiligung bezahlt. Und weil unternehmerischer Erfolg niemals garantiert ist, bleiben Aktien trotz ihrer langfristigen Chancen mit Risiken verbunden.
Nehmen wir an, du kaufst 100 Aktien eines Unternehmens. In deinem Depot erscheinen anschließend vielleicht der Name des Unternehmens, die Stückzahl, dein Kaufpreis und der aktuelle Börsenkurs. Diese Zahlen sind wichtig, können aber den Blick darauf verstellen, was du tatsächlich gekauft hast: einen Anteil an einem Unternehmen.
Dein Anteil mag verschwindend klein sein, doch das grundlegende Prinzip unterscheidet sich nicht davon, einen größeren Teil eines Unternehmens zu besitzen. Hinter deinen Aktien steht ein Unternehmen mit Kunden, Mitarbeitern, Produkten, Fabriken, Patenten, Marken oder anderen Vermögenswerten. Es kann Umsätze erzielen, Rechnungen bezahlen, investieren und im besten Fall mehr erwirtschaften, als für den laufenden Betrieb benötigt wird.
Als Aktionär bist du an dieser wirtschaftlichen Entwicklung beteiligt. Entwickelt das Unternehmen erfolgreiche Produkte, gewinnt neue Kunden und steigert nachhaltig seine Gewinne, kann davon langfristig auch dein Investment profitieren. Verliert es dagegen Marktanteile, verschuldet sich zu stark oder trifft schlechte Entscheidungen, trägst du auch dieses unternehmerische Risiko mit.
Eine Aktie beteiligt dich also nicht nur an den Chancen eines Unternehmens, sondern auch an seinen wirtschaftlichen Risiken. Genau deshalb ist der Perspektivwechsel vom Aktienkurs zum Unternehmen so wichtig.
Der Aktienkurs ist der Preis, zu dem Marktteilnehmer eine Aktie zu einem bestimmten Zeitpunkt handeln. Das Unternehmen selbst besteht dagegen unabhängig davon, ob du gerade in dein Depot schaust. Während sich der Aktienkurs innerhalb weniger Minuten verändern kann, wurden deshalb nicht plötzlich neue Fabriken gebaut, zusätzliche Produkte entwickelt oder Millionen neue Kunden gewonnen. Ebenso verschwindet ein funktionierendes Geschäftsmodell nicht automatisch, nur weil der Börsenkurs an einem schlechten Handelstag fällt.
Das bedeutet nicht, dass Kursbewegungen bedeutungslos wären. Ein fallender Aktienkurs kann durchaus neue Informationen über das Unternehmen, veränderte Erwartungen oder höhere Risiken widerspiegeln. Preis und wirtschaftliche Realität sind aber nicht dasselbe.
Diese Unterscheidung hilft uns später zu verstehen, warum Aktienkurse kurzfristig erheblich schwanken können und weshalb selbst ein hervorragendes Unternehmen nicht zu jedem Preis ein gutes Investment sein muss. Zunächst brauchen wir jedoch eine noch grundlegendere Antwort: Wenn eine Aktie eine Unternehmensbeteiligung ist, woher kommt dann eigentlich die Rendite des Aktionärs?
Stell dir ein Unternehmen vor, das Produkte für 100 Millionen Euro verkauft. Von diesen Einnahmen müssen zunächst beispielsweise Mitarbeiter, Lieferanten, Energie, Mieten, Zinsen, Steuern und andere Kosten bezahlt werden. Bleibt danach ein Gewinn übrig, hat das Unternehmen wirtschaftlich erfolgreich gearbeitet.
Damit beginnt für die Eigentümer eine weitere wichtige Frage: Was geschieht mit dem erwirtschafteten Kapital? Ein Unternehmen kann einen Teil seiner Mittel an die Aktionäre ausschütten, Schulden reduzieren, eigene Aktien zurückkaufen oder das Geld im Unternehmen behalten und beispielsweise in neue Produkte, zusätzliche Kapazitäten, Forschung, Vertrieb oder neue Märkte investieren.
Für den langfristigen Aktionär ist deshalb nicht nur wichtig, wie viel ein Unternehmen heute verdient. Ebenso entscheidend ist, was anschließend mit diesen Mitteln geschieht.
Gewinne sind ein wichtiger Ausgangspunkt. Wenn ein Unternehmen langfristig mehr verdient und diese Gewinne wirtschaftlich nachhaltig sind, kann dadurch auch der Wert des Unternehmens steigen.
Dabei sollten wir Gewinn und verfügbares Geld nicht vollständig gleichsetzen. Unternehmen können beispielsweise Gewinne ausweisen, obwohl gleichzeitig hohe Investitionen notwendig sind. Deshalb spielt neben dem bilanziellen Gewinn auch der tatsächlich erwirtschaftete Cashflow eine wichtige Rolle.
Für unser Grundverständnis reicht zunächst der Gedanke, dass eine Unternehmensbeteiligung langfristig eine wirtschaftliche Grundlage braucht. Ein Aktienkurs kann zeitweise allein deshalb steigen, weil Anleger optimistischer werden und bereit sind, für dieselben erwarteten Gewinne einen höheren Preis zu bezahlen. Auf Dauer kann die Bewertung aber nicht beliebig losgelöst davon wachsen, was das Unternehmen wirtschaftlich leistet.
Wie Umsatz, Gewinn und Cashflow zusammenhängen und warum diese Größen unterschiedliche Dinge über ein Unternehmen verraten, betrachten wir später ausführlicher:
👉 Umsatz, Gewinn und Cashflow verstehen (zukünftig)
Ein Unternehmen kann einen Teil seiner Gewinne im eigenen Geschäft behalten und erneut investieren. Das kann beispielsweise bedeuten, eine neue Produktionsanlage zu bauen, zusätzliche Mitarbeiter einzustellen, Forschung zu finanzieren, neue Märkte zu erschließen oder vorhandene Prozesse effizienter zu machen.
Gelingt diese Reinvestition, kann daraus ein Kreislauf entstehen. Das Unternehmen erwirtschaftet Gewinne, investiert einen Teil davon produktiv und schafft damit die Grundlage für zusätzliche zukünftige Gewinne. Von diesen können wiederum Teile investiert werden.
Das erinnert an einen Zinseszinseffekt, allerdings mit einem entscheidenden Unterschied: Bei einem Unternehmen gibt es keinen festen Zinssatz. Eine neue Fabrik kann hochprofitabel werden oder sich als Fehlinvestition herausstellen. Ein neues Produkt kann ein Erfolg werden oder floppen. Ein Unternehmen kann zusätzliches Kapital sehr produktiv einsetzen oder viel Geld investieren, ohne dadurch entsprechenden wirtschaftlichen Wert zu schaffen.
Deshalb ist nicht allein entscheidend, dass ein Unternehmen reinvestiert, sondern wie sinnvoll es sein Kapital verwendet. Dafür gibt es den Begriff Kapitalallokation. Er beschreibt vereinfacht die Entscheidung, was ein Unternehmen mit dem Kapital macht, das ihm zur Verfügung steht.
Diese Entscheidung gehört zu den wichtigen Verbindungen zwischen dem wirtschaftlichen Erfolg eines Unternehmens und der langfristigen Rendite seiner Aktionäre. Eine Möglichkeit besteht darin, Kapital für weiteres Wachstum einzusetzen. Welche Formen dieses Wachstum annehmen kann und warum mehr Umsatz allein noch keinen zusätzlichen Unternehmenswert garantiert, betrachten wir ausführlicher hier:
👉 Wie Unternehmen langfristig wachsen – und warum das für Aktien entscheidend ist (zukünftig)
Nicht jedes Unternehmen kann oder sollte sämtliche Gewinne wieder in das eigene Geschäft investieren. Vielleicht ist der Markt bereits weitgehend erschlossen, vielleicht gibt es nur begrenzte Möglichkeiten, zusätzliches Kapital sinnvoll einzusetzen oder das Unternehmen erwirtschaftet schlicht mehr Geld, als es für den laufenden Betrieb und aussichtsreiche Investitionen benötigt.
Dann kann es einen Teil dieses Kapitals an seine Eigentümer zurückgeben. Eine Möglichkeit dafür ist die Dividende. Für den Aktionär wird damit ein Teil des wirtschaftlichen Erfolgs unmittelbar sichtbar, weil Geld das Unternehmen verlässt und an die Anteilseigner ausgeschüttet wird.
Die Dividende ist allerdings kein zusätzlicher Ertrag, der unabhängig vom Unternehmen entsteht. Das ausgeschüttete Kapital befindet sich anschließend nicht mehr im Unternehmen und kann dort auch nicht mehr investiert werden. Deshalb ist nicht allein entscheidend, ob ein Unternehmen eine Dividende zahlt, sondern welche Verwendung des verfügbaren Kapitals wirtschaftlich sinnvoll ist.
Kann ein Unternehmen sein Geld mit guten Aussichten produktiv reinvestieren, kann es für Aktionäre sinnvoll sein, Gewinne zunächst im Unternehmen zu belassen. Fehlen solche Möglichkeiten, kann eine Ausschüttung eine vernünftige Alternative sein. Dividenden sind damit eine von mehreren Formen der Kapitalallokation.
Welche Rolle sie langfristig für die Rendite spielen und warum die Ausschüttung allein noch nichts über die Qualität eines Investments aussagt, haben wir ausführlicher betrachtet:
👉 Welche Rolle Dividenden langfristig für deine Rendite spielen?
Eine weitere Möglichkeit, Kapital an die Eigentümer zurückzugeben, sind Aktienrückkäufe. Dabei verwendet das Unternehmen eigenes Kapital, um Aktien am Markt zurückzukaufen. Werden diese Aktien anschließend eingezogen, verteilt sich das Unternehmen auf weniger verbleibende Aktien.
Ein stark vereinfachtes Beispiel macht den Mechanismus deutlich. Ein Unternehmen ist in 1 Million Aktien aufgeteilt. Du besitzt 10.000 davon und damit rechnerisch 1 Prozent. Kauft das Unternehmen 100.000 Aktien zurück und zieht sie ein, existieren anschließend nur noch 900.000 Aktien. Deine 10.000 Aktien entsprechen nun rund 1,11 Prozent des Unternehmens, obwohl du keine zusätzliche Aktie gekauft hast.
Das klingt zunächst attraktiv, doch auch hier kommt es auf die Kapitalallokation an. Kauft ein Unternehmen eigene Aktien zu einem sehr hohen Preis zurück, kann es dafür viel Kapital einsetzen, ohne entsprechenden Wert für die verbleibenden Aktionäre zu schaffen. Rückkäufe sind deshalb ebenso wenig automatisch vorteilhaft wie Dividenden oder Investitionen.
Damit haben wir mehrere Möglichkeiten kennengelernt, wie ein profitables Unternehmen mit seinem erwirtschafteten Kapital umgehen kann. Es kann reinvestieren, Dividenden zahlen, eigene Aktien zurückkaufen oder beispielsweise Schulden reduzieren. Wie diese Entscheidungen zusammenspielen, lässt sich an einem einfachen Unternehmen besonders gut erkennen.
Stellen wir uns ein Unternehmen vor, das in einem Jahr 10 Millionen Euro Gewinn erwirtschaftet. Das Management entscheidet, 2 Millionen Euro als Dividende auszuschütten, 5 Millionen Euro in neue Produkte und zusätzliche Kapazitäten zu investieren, 2 Millionen Euro für den Abbau von Schulden zu verwenden und 1 Million Euro als zusätzliche Liquidität im Unternehmen zu behalten.
Für die Eigentümer passieren damit mehrere Dinge gleichzeitig. Die Dividende fließt unmittelbar an sie zurück. Die Schuldentilgung kann die finanzielle Stabilität verbessern und zukünftige Zinsbelastungen reduzieren, während die zusätzliche Liquidität finanziellen Spielraum schafft.
Besonders interessant sind die 5 Millionen Euro, die wieder in das Geschäft investiert werden. Angenommen, diese Investitionen funktionieren, neue Produkte finden Kunden und zusätzliche Kapazitäten werden ausgelastet. Einige Jahre später erwirtschaftet das Unternehmen dadurch vielleicht nicht mehr 10 Millionen, sondern 12 Millionen Euro Gewinn.
Das zurückbehaltene Kapital hätte in diesem Fall dazu beigetragen, die zukünftige Ertragskraft des Unternehmens zu erhöhen. Genau darin liegt ein wesentlicher Mechanismus langfristiger Unternehmenswertentwicklung.
Unser Beispiel ist allerdings bewusst vereinfacht. Die 5 Millionen Euro könnten genauso gut schlecht investiert werden. Das neue Produkt könnte scheitern, die zusätzliche Produktionskapazität ungenutzt bleiben oder ein Konkurrent könnte eine bessere Lösung anbieten.
Reinvestierte Gewinne schaffen deshalb nicht automatisch Wert. Entscheidend ist, ob das Unternehmen das einbehaltene Kapital langfristig so einsetzen kann, dass daraus ausreichende zusätzliche wirtschaftliche Erträge entstehen. Deshalb können zwei Unternehmen mit zunächst ähnlichen Gewinnen über zehn oder zwanzig Jahre völlig unterschiedliche Entwicklungen nehmen.
Trotzdem fehlt noch ein entscheidender Teil der Gleichung. Selbst wenn wir ein hervorragendes Unternehmen finden, das seine Gewinne über viele Jahre steigern und sein Kapital sinnvoll einsetzen kann, folgt daraus nicht automatisch, dass seine Aktie für uns ein gutes Investment ist.
Nehmen wir zwei Anleger, die einen Anteil am gleichen Unternehmen kaufen. Das Unternehmen entwickelt sich anschließend genauso wie erwartet: Umsatz und Gewinne steigen, die Bilanz bleibt solide und das Management investiert das erwirtschaftete Kapital sinnvoll.
Der Unterschied liegt im Kaufpreis. Anleger A bezahlt für seinen Anteil 100 Euro, Anleger B dagegen 200 Euro. Beide besitzen anschließend dieselbe Art von Unternehmensbeteiligung und profitieren von derselben zukünftigen Geschäftsentwicklung, aber ihre Ausgangslage ist nicht dieselbe.
Der Preis, den sie für die zukünftigen Gewinne des Unternehmens bezahlt haben, unterscheidet sich erheblich. Ein gutes Unternehmen und ein gutes Investment sind deshalb nicht automatisch dasselbe.
Ein Unternehmen kann wachsen, hochprofitabel sein und hervorragende Zukunftsaussichten besitzen. Wenn diese Erwartungen beim Kauf bereits vollständig oder sogar übermäßig im Aktienkurs enthalten sind, kann die zukünftige Rendite für den Anleger trotzdem enttäuschend ausfallen. Umgekehrt kann ein Unternehmen mit langsamerem Wachstum unter bestimmten Voraussetzungen ein interessantes Investment sein, wenn der gezahlte Preis entsprechend niedrig ist.
Damit kommen zwei Ebenen zusammen: Was erwirtschaftet das Unternehmen und welchen Preis bezahle ich dafür? Genau diese zweite Ebene führt uns zur Aktienbewertung. Sie verdient einen eigenen Artikel, weil wir hier sonst schnell bei Kurs-Gewinn-Verhältnissen, Cashflows, Wachstumserwartungen und Bewertungsmodellen landen würden.
👉 Aktien bewerten: Warum ein gutes Unternehmen nicht zu jedem Preis ein gutes Investment ist (zukünftig)
Noch grundsätzlicher betrachten wir den Denkfehler, eine überzeugende Unternehmensgeschichte automatisch mit einem attraktiven Investment gleichzusetzen, hier:
👉 Warum gute Unternehmen schlechte Investments sein können (zukünftig)
Für unseren Leitartikel reicht zunächst die Erkenntnis, dass langfristige Aktienrendite nicht nur davon abhängt, wie erfolgreich sich ein Unternehmen entwickelt. Entscheidend ist auch, welchen Preis der Anleger für diese zukünftige Entwicklung bezahlt.
Angenommen, Aktie A kostet 20 Euro und Aktie B 200 Euro. Daraus lässt sich noch nicht schließen, dass Aktie A günstiger bewertet ist. Der Preis einer einzelnen Aktie sagt zunächst wenig darüber aus, wie hoch das gesamte Unternehmen an der Börse bewertet wird, denn dafür müssen wir zusätzlich wissen, wie viele Aktien existieren.
Ein Unternehmen mit 100 Millionen Aktien zu jeweils 20 Euro besitzt beispielsweise einen Börsenwert von 2 Milliarden Euro. Ein anderes Unternehmen mit 5 Millionen Aktien zu jeweils 200 Euro kommt dagegen lediglich auf 1 Milliarde Euro. Obwohl die einzelne Aktie des zweiten Unternehmens zehnmal so viel kostet, ist das gesamte Unternehmen an der Börse nur halb so hoch bewertet.
Die Frage, wie teuer eine einzelne Aktie ist, hilft deshalb ohne weiteren Kontext kaum weiter. Interessanter ist, welchen Wert der Markt dem gesamten Unternehmen beimisst und wie dieser Preis zu dem steht, was das Unternehmen heute und zukünftig wirtschaftlich leisten kann.
Damit sind wir wieder beim Perspektivwechsel vom Anfang. Der Aktienkurs ist wichtig, aber er ist der Preis für einen Unternehmensanteil und nicht das Unternehmen selbst.
An der Börse wird nicht nur die heutige Situation eines Unternehmens bewertet. Anleger versuchen laufend einzuschätzen, was ein Unternehmen in Zukunft verdienen könnte. Neue Geschäftszahlen, Zinsänderungen, Konjunkturerwartungen, politische Entwicklungen, neue Wettbewerber oder veränderte Wachstumsaussichten können diese Erwartungen beeinflussen.
Gleichzeitig kann sich der Preis verändern, den Anleger bereit sind, für dieselben erwarteten Gewinne zu bezahlen. Dadurch können Aktienkurse erheblich schwanken, obwohl sich das operative Geschäft eines Unternehmens wesentlich langsamer verändert.
Das bedeutet nicht, dass Anleger den Aktienkurs ignorieren sollten. Ein starker Kursrückgang kann wichtige neue Informationen widerspiegeln, ebenso wie ein steigender Kurs Ausdruck verbesserter wirtschaftlicher Aussichten sein kann. Hilfreicher ist deshalb die Frage, ob sich lediglich der Marktpreis verändert hat oder auch etwas an den wirtschaftlichen Aussichten des Unternehmens.
Diese Unterscheidung wird besonders wichtig, wenn Kurse stark fallen und aus einer abstrakten langfristigen Strategie plötzlich ein deutlich sichtbares Minus im Depot wird. Bevor wir zu dieser Anlegerperspektive kommen, fehlt uns allerdings noch ein Teil der Erklärung: Warum können Unternehmen über Jahrzehnte überhaupt wachsen, und warum erwarten Anleger für das damit verbundene Risiko langfristig eine Rendite?
Warum Unternehmen langfristig wachsen können
Wenn langfristige Aktienrenditen auf wirtschaftlicher Wertschöpfung beruhen, stellt sich eine naheliegende Frage: Wie können Unternehmen ihre Gewinne über viele Jahre überhaupt steigern?
Dafür gibt es unterschiedliche Wege. Ein Unternehmen kann mehr Produkte verkaufen, neue Kunden gewinnen, weitere Märkte erschließen oder höhere Preise durchsetzen. Es kann neue Produkte entwickeln, andere Unternehmen übernehmen oder seine Abläufe effizienter gestalten und dadurch mit ähnlichen Umsätzen höhere Gewinne erzielen.
Auch die Gesamtwirtschaft spielt eine Rolle. Bevölkerungsentwicklung, Produktivitätsfortschritte, technologische Innovationen und steigende Einkommen können Unternehmen neue Möglichkeiten eröffnen. Gleichzeitig können Inflation und steigende Preise dazu führen, dass Umsätze und Gewinne nominal wachsen, ohne dass die reale wirtschaftliche Leistung im gleichen Umfang zunimmt.
Entscheidend ist deshalb nicht Wachstum um jeden Preis. Für Aktionäre wird Wachstum vor allem dann interessant, wenn daraus langfristig zusätzliche wirtschaftliche Erträge entstehen und das dafür eingesetzte Kapital sinnvoll verwendet wird.
Genau deshalb reicht es nicht, nur auf steigende Umsätze zu schauen. Ein Unternehmen kann seinen Umsatz stark erhöhen und gleichzeitig immer mehr Kapital benötigen, Margen verlieren oder unrentable Investitionen tätigen. Wie Unternehmen nachhaltig wachsen und woran sich wertschaffendes Wachstum erkennen lässt, betrachten wir deshalb ausführlicher hier:
👉 Wie Unternehmen langfristig wachsen – und warum das für Aktien entscheidend ist (zukünftig)
Bis hierhin könnte der Eindruck entstehen, die langfristige Rendite einer Aktie sei einfach die Belohnung für wirtschaftliches Wachstum. Damit würde jedoch ein wichtiger Teil fehlen: Wer eine Aktie besitzt, übernimmt Unsicherheit.
Niemand weiß heute mit Sicherheit, welche Gewinne ein Unternehmen in zehn oder zwanzig Jahren erzielen wird. Produkte können scheitern, Wettbewerber stärker werden, Technologien sich verändern oder ganze Geschäftsmodelle an Bedeutung verlieren. Im Extremfall kann ein Unternehmen insolvent werden und eine Aktie weitgehend oder vollständig ihren Wert verlieren.
Anleger haben deshalb normalerweise einen Grund, für die Übernahme dieses Risikos eine höhere erwartete Rendite zu verlangen als für eine Anlage mit geringerem Risiko. In der Finanzwissenschaft wird die erwartete beziehungsweise historisch beobachtete Mehrrendite von Aktien gegenüber einer risikoärmeren Anlage häufig als Aktienrisikoprämie bezeichnet.
Wichtig ist dabei das Wort „erwartet“. Die Risikoprämie ist keine garantierte Zusatzrendite, die jedes Jahr ausgezahlt wird. Gerade weil die zukünftigen Erträge unsicher sind, können Aktien über Jahre enttäuschen und zeitweise erhebliche Verluste verursachen.
Langfristige Renditechancen und Risiko gehören deshalb zusammen. Wer sich an Unternehmen beteiligt, erhält die Chance, an ihrer zukünftigen Wertschöpfung teilzuhaben, trägt aber gleichzeitig einen Teil der Unsicherheit dieser zukünftigen Entwicklung.
Dass Aktien Anleger für dieses Risiko langfristig entschädigen können, lässt sich nicht nur theoretisch erklären. Historische Kapitalmarktdaten zeigen über sehr lange Zeiträume eine höhere Rendite von Aktien gegenüber weniger riskanten liquiden Anlageklassen.
Das UBS Global Investment Returns Yearbook 2026 untersucht inzwischen die Kapitalmarktentwicklung von 1900 bis Ende 2025 und umfasst 35 Märkte. Für die Länder mit durchgehender Datenhistorie berichtet UBS, dass Aktien über diesen sehr langen Zeitraum sowohl Anleihen und Geldmarktpapiere als auch die Inflation übertroffen haben.
Diese historische Erfahrung ist ein wichtiges Argument dafür, warum Aktien beim langfristigen Vermögensaufbau eine bedeutende Rolle spielen können. Sie ist aber keine Zusage für die Zukunft. Aus 126 Jahren Kapitalmarktgeschichte lässt sich weder ableiten, welche Rendite Aktien in den kommenden zehn oder zwanzig Jahren erzielen werden, noch dass ein bestimmter Anlagezeitraum zwangsläufig mit einem Gewinn endet.
Vor allem darf noch etwas anderes nicht verwechselt werden: Die langfristige Entwicklung breit gestreuter Aktienmärkte sagt wenig darüber aus, wie sich eine einzelne Aktie entwickeln wird.
Wenn wir sagen, dass Aktien langfristig funktioniert haben, sprechen wir schnell so, als gelte diese Aussage für jede Aktie. Genau das ist nicht der Fall.
Ein einzelnes Unternehmen kann Marktanteile verlieren, technologisch überholt werden, sich überschulden oder vollständig vom Markt verschwinden. Auch ein Unternehmen, das heute sehr erfolgreich erscheint, muss in 20 Jahren nicht mehr erfolgreich sein.
Ein breit gestreuter Aktienmarkt funktioniert anders. Erfolgreiche Unternehmen können wachsen und größere Bedeutung gewinnen, während schwächere Unternehmen an Gewicht verlieren oder aus einem Index verschwinden. Anleger sind damit nicht vom langfristigen Erfolg eines einzigen Geschäftsmodells abhängig.
Das beseitigt das Aktienmarktrisiko nicht. Auch breit gestreute Aktienportfolios können deutlich fallen und über längere Zeit enttäuschen. Diversifikation verändert aber die Art des Risikos: Die Zukunft des Vermögens hängt weniger stark davon ab, ob einige wenige Unternehmen die Erwartungen erfüllen.
Genau deshalb sollten historische Aussagen über „Aktienrenditen“ nicht ohne Weiteres auf eine einzelne Aktie übertragen werden.
Ob du Unternehmensbeteiligungen selbst auswählen möchtest oder die breitere Streuung über einen ETF bevorzugst, ist eine eigene Strategieentscheidung:
👉 Aktien oder ETFs? Eine ehrliche Entscheidungshilfe für Privatanleger
Auch die reine Anzahl der Positionen sagt noch nicht automatisch, wie gut ein Depot tatsächlich gestreut ist:
👉 Wie viele Positionen braucht ein gutes Depot wirklich?
Ein weiterer Grund, warum Aktien häufig für den langfristigen Vermögensaufbau betrachtet werden, ist ihr möglicher Umgang mit Inflation. Unternehmen arbeiten nicht mit festen nominalen Zahlungsströmen. Sie können ihre Produkte weiterentwickeln, Preise verändern und unter bestimmten Voraussetzungen steigende Kosten an ihre Kunden weitergeben.
Das bedeutet jedoch nicht, dass Aktien ein zuverlässiger kurzfristiger Inflationsschutz sind. Steigende Kosten können Margen belasten, höhere Zinsen die Finanzierung verteuern und veränderte Erwartungen die Aktienbewertungen unter Druck setzen. Unternehmen unterscheiden sich außerdem erheblich darin, wie gut sie Preissteigerungen weitergeben können.
Über sehr lange historische Zeiträume haben breit gestreute Aktienmärkte positive reale Renditen erzielt, also Renditen oberhalb der Inflation. Auch die langfristigen Daten des UBS Global Investment Returns Yearbook zeigen diesen Zusammenhang über den betrachteten Zeitraum seit 1900.
Für den einzelnen Anleger folgt daraus keine Garantie. Sinnvoller ist die wirtschaftliche Erklärung dahinter: Wer an produktiven Unternehmen beteiligt ist, besitzt keinen festen Geldbetrag, sondern einen Anteil an Unternehmen, deren Umsätze, Kosten, Preise und Gewinne sich im Laufe der Zeit verändern können.
Je länger der betrachtete Zeitraum wird, desto verlockender wird eine einfache Erzählung: Wenn Aktien historisch langfristig gestiegen sind, müsse man nur lange genug warten.
So funktioniert unternehmerisches Risiko nicht.
Für eine einzelne Aktie gibt es keinen Anlagehorizont, ab dem ein positives Ergebnis garantiert wäre. Ein Unternehmen kann dauerhaft an Wert verlieren oder scheitern. Und auch bei einem breit gestreuten Aktienportfolio bleibt offen, welche Rendite ein Anleger über seinen konkreten zukünftigen Anlagezeitraum erzielen wird.
Ein langer Anlagehorizont kann dabei helfen, kurzfristige Schwankungen weniger wichtig werden zu lassen. Er beseitigt aber weder Unternehmensrisiken noch Bewertungsrisiken oder die Unsicherheit zukünftiger Kapitalmarktrenditen.
Gerade deshalb ist der Satz „Aktien funktionieren langfristig“ nur dann hilfreich, wenn wir verstehen, was damit gemeint ist. Es geht nicht um ein Naturgesetz, nach dem Kurse nach einer bestimmten Zahl von Jahren zwangsläufig höher stehen. Es geht darum, dass Aktien Beteiligungen an produktiven Unternehmen sind und Anleger langfristig an deren wirtschaftlicher Entwicklung teilhaben können.
Wer Aktien hauptsächlich als Kurse betrachtet, erlebt einen Kursrückgang zunächst als Verlust einer Zahl im Depot. Wer die Aktie als Unternehmensbeteiligung versteht, kann zusätzlich eine zweite Frage stellen: Hat sich nur der Preis verändert oder hat sich auch etwas an der wirtschaftlichen Grundlage meines Investments verändert?
Diese Frage macht Kursverluste nicht automatisch harmlos. Manchmal fällt eine Aktie gerade deshalb, weil sich die Aussichten des Unternehmens tatsächlich verschlechtert haben. In anderen Situationen verändern sich Marktpreise erheblich, obwohl das operative Geschäft weit weniger dramatische Veränderungen zeigt.
Der Blick auf das Unternehmen kann deshalb helfen, Kursbewegungen besser einzuordnen. Er verhindert aber nicht, dass ein deutliches Minus im Depot unangenehm wird. Wissen darüber, was eine Aktie wirtschaftlich darstellt, und das eigene Verhalten unter Druck sind zwei verschiedene Dinge.
Genau an dieser Stelle passt auch unser Anlegertest. Denn langfristig investiert zu bleiben hängt nicht nur davon ab, die wirtschaftliche Logik von Aktien zu verstehen. Ebenso interessant ist, was passiert, wenn Kurse fallen, Erwartungen enttäuscht werden oder andere Anleger scheinbar bessere Entscheidungen getroffen haben.
Zwölf realistische Situationen helfen dir dabei, besser einzuschätzen, welche Momente dich als Anleger besonders herausfordern und wie du typischerweise darauf reagierst.
Kostenlosen Anlegertest starten ->
Aktien können langfristig Rendite erwirtschaften, weil sie Anleger an Unternehmen beteiligen, die wirtschaftlichen Wert schaffen können. Unternehmen verkaufen Produkte und Dienstleistungen, erwirtschaften Gewinne und Cashflows und entscheiden anschließend, wie sie dieses Kapital verwenden. Sie können reinvestieren, Dividenden zahlen, Aktien zurückkaufen oder ihre finanzielle Position stärken.
Doch Unternehmenswachstum allein reicht nicht. Für die Rendite des Aktionärs spielt auch eine Rolle, welchen Preis er für die zukünftige wirtschaftliche Entwicklung bezahlt. Ein hervorragendes Unternehmen kann deshalb ein enttäuschendes Investment sein, wenn die Erwartungen beim Kauf bereits zu hoch waren.
Gleichzeitig sollten wir die langfristige Entwicklung breiter Aktienmärkte nicht mit der Zukunft einer einzelnen Aktie verwechseln. Einzelne Unternehmen können scheitern. Auch breit gestreute Aktienmärkte bleiben riskant und ihre zukünftigen Renditen sind unbekannt.
Der entscheidende Perspektivwechsel besteht deshalb nicht darin, Aktienkurse für unwichtig zu erklären. Er besteht darin, zu verstehen, was hinter ihnen steht.
Wer eine Aktie kauft, besitzt nicht einfach eine Zahl auf einem Bildschirm. Er beteiligt sich an einem Unternehmen und damit an dessen zukünftigen Chancen, Erträgen und Risiken.
Genau diese Perspektive bildet die Grundlage für die nächsten Fragen: Welche Unternehmen sind wirtschaftlich wirklich gut? Wie erkennt man nachhaltiges Wachstum? Welche Rolle spielen Gewinn, Cashflow, Verschuldung und Wettbewerbsvorteile? Und vor allem: Wann ist selbst ein hervorragendes Unternehmen an der Börse zu teuer?
Damit beginnt die eigentliche Analyse einer Aktie.
Aktien können langfristig steigen, wenn die zugrunde liegenden Unternehmen ihre Ertragskraft erhöhen und Anleger diesen zukünftigen Erträgen einen entsprechend höheren Wert beimessen. Zusätzlich können Dividenden und Aktienrückkäufe zur Gesamtrendite beitragen. Für einzelne Aktien oder bestimmte Zeiträume ist eine positive Entwicklung jedoch nicht garantiert.
Aktienrendite kann aus Kursveränderungen und Ausschüttungen entstehen. Die wirtschaftliche Grundlage bilden die Entwicklung des Unternehmens, seine zukünftigen Gewinne und Cashflows sowie die Verwendung des erwirtschafteten Kapitals. Gleichzeitig beeinflusst die Bewertung, welchen Preis Anleger für diese Erwartungen bezahlen.
Eine Aktie ist ein Anteil an einem Unternehmen. Aktionäre sind damit wirtschaftlich an dessen Chancen und Risiken beteiligt. Je nach Aktienart und rechtlicher Ausgestaltung können damit außerdem bestimmte Mitgliedschafts- und Stimmrechte verbunden sein.
Ja. Gerät ein Unternehmen in schwere wirtschaftliche Schwierigkeiten oder wird insolvent, können Aktionäre einen großen Teil ihres eingesetzten Kapitals oder im Extremfall nahezu den gesamten Einsatz verlieren. Ein langer Anlagehorizont verhindert dieses Risiko bei einer einzelnen Aktie nicht.
Aktienkurse spiegeln nicht nur die aktuelle Geschäftslage wider, sondern auch Erwartungen über zukünftige Gewinne, Zinsen, Risiken und die Bewertung, die Anleger einem Unternehmen zugestehen. Diese Erwartungen können sich schneller verändern als das operative Geschäft selbst.
Aktien bleiben auch langfristig mit Risiken verbunden. Historisch haben breit gestreute Aktienmärkte über sehr lange Zeiträume attraktive reale Renditen erzielt, daraus entsteht jedoch keine Garantie für zukünftige Anlagezeiträume. Besonders wichtig ist außerdem die Unterscheidung zwischen dem Risiko einer einzelnen Aktie und einem breit diversifizierten Aktienportfolio.
ÜBER DEN AUTOR
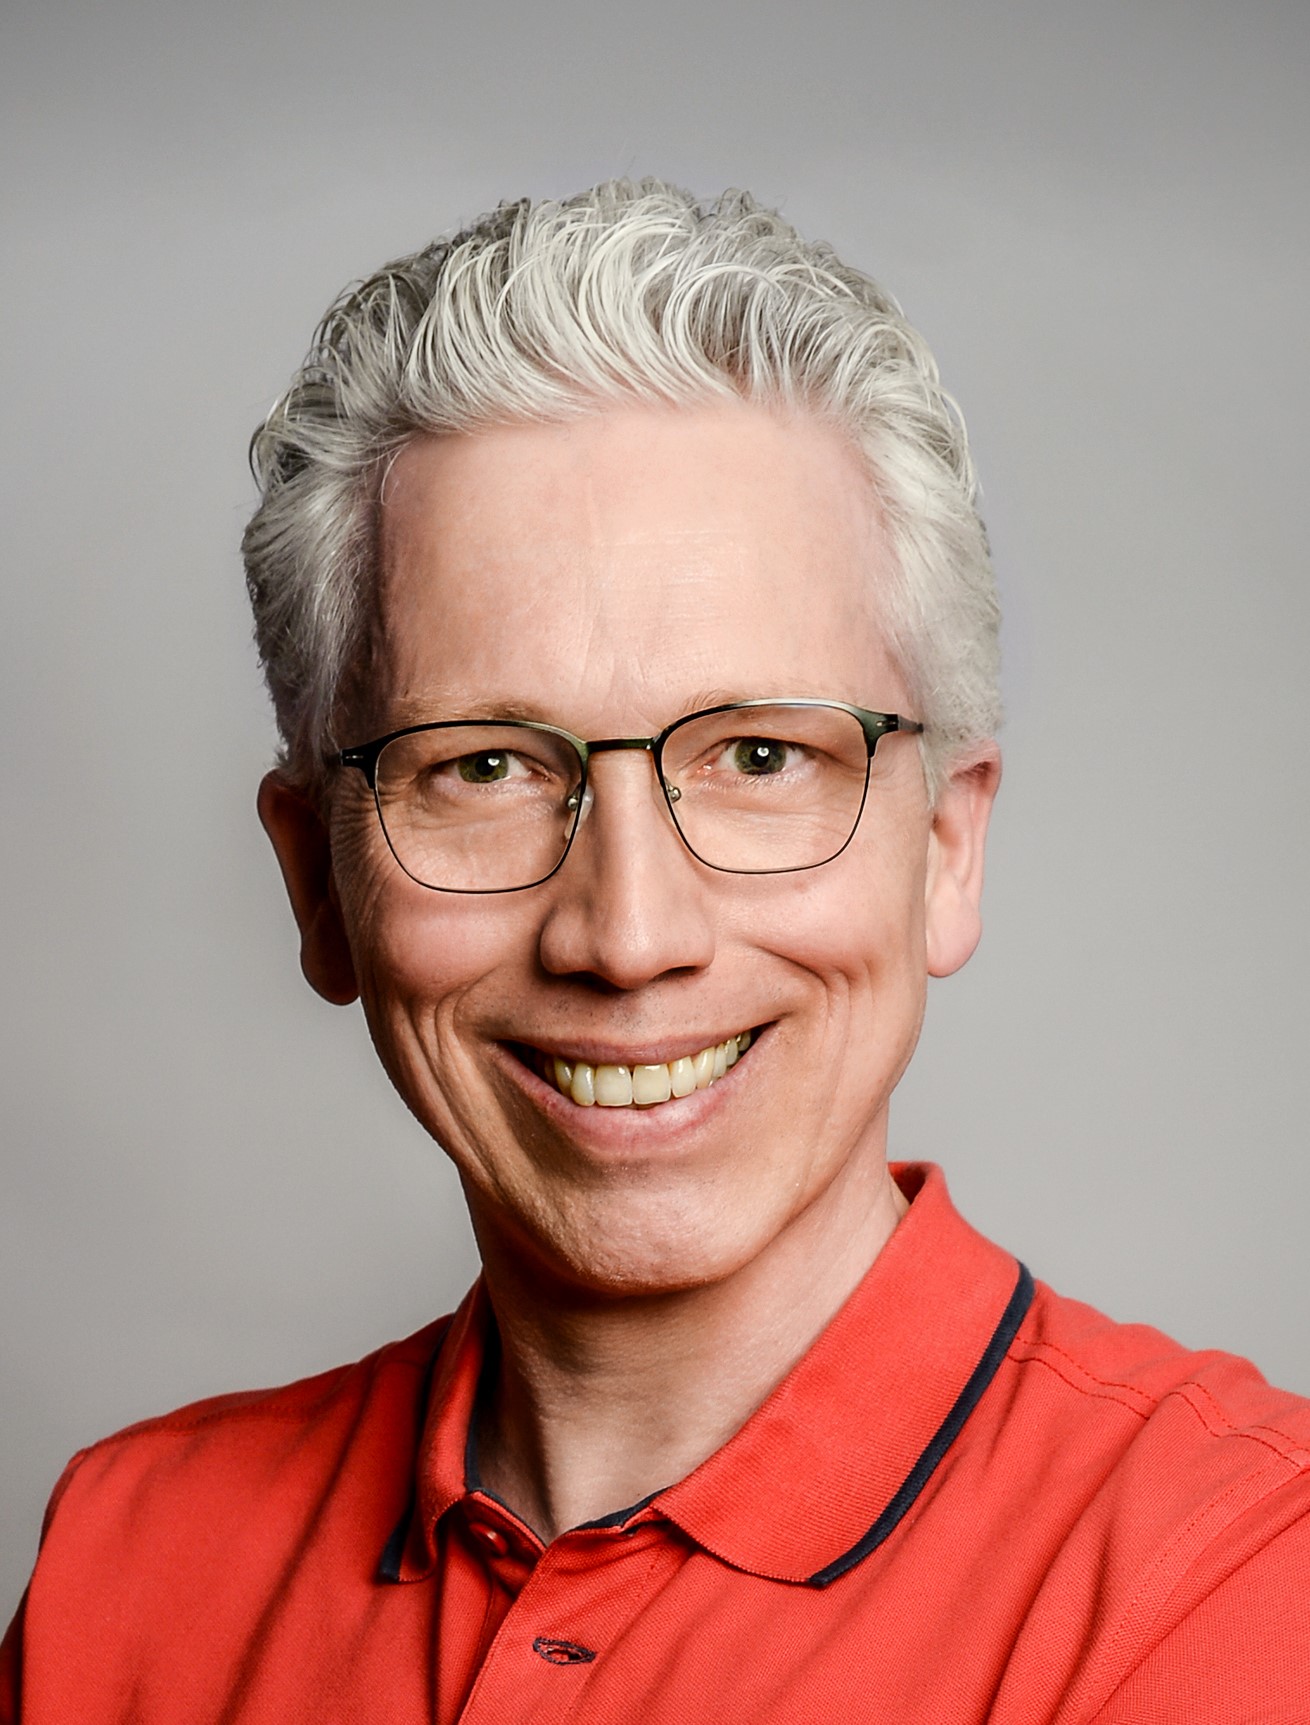
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.

Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Einige Texte, Bilder und Illustrationen auf dieser Website wurden unter Einsatz von Künstlicher Intelligenz erstellt und anschließend redaktionell geprüft und überarbeitet.