Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlicht am: 03.10.2026
Wenn Anleger nach guten Aktien suchen, beginnt die Suche häufig beim Aktienkurs. Welche Aktie ist gerade günstig? Welche ist zuletzt stark gestiegen? Welches Unternehmen könnte in den kommenden Jahren besonders schnell wachsen?
Für eine langfristige Unternehmensanalyse ist jedoch eine andere Reihenfolge hilfreicher. Bevor wir darüber nachdenken, ob eine Aktie günstig oder teuer ist, sollten wir zunächst verstehen, wie gut das Unternehmen hinter der Aktie wirtschaftlich tatsächlich ist. Denn mit einer Aktie kaufen wir letztlich einen Anteil an einem Unternehmen – mit seinem Geschäftsmodell, seinen Wettbewerbsvorteilen, seinen Gewinnen, aber auch mit seinen Schwächen und Risiken.
Genau darum geht es in diesem Artikel. Wir wollen nicht die „besten Qualitätsaktien“ auswählen und auch noch nicht bestimmen, welchen Preis eine Aktie wert sein könnte. Stattdessen entwickeln wir ein einfaches Denkmodell, mit dem du die wirtschaftliche Qualität eines Unternehmens Schritt für Schritt einschätzen kannst.
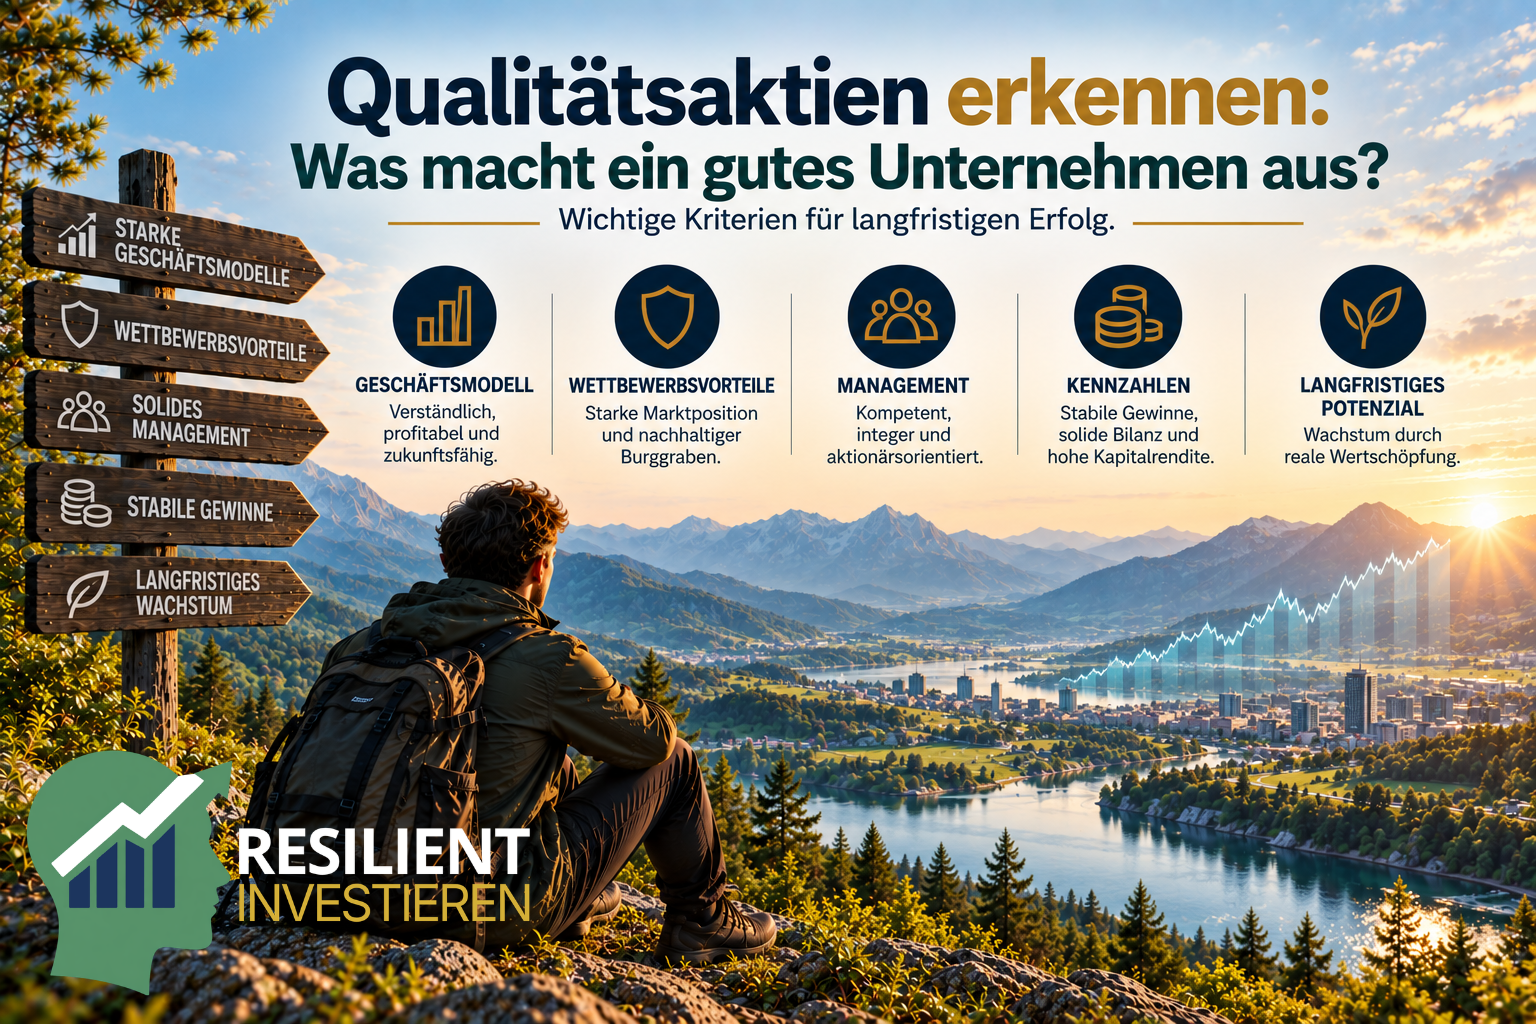
Ein gutes Unternehmen lässt sich nicht an einer einzelnen Kennzahl erkennen. Typische Merkmale sind ein verständliches und robustes Geschäftsmodell, nachvollziehbare Wettbewerbsvorteile, nachhaltige Profitabilität, belastbare Cashflows, eine tragfähige Finanzierung und ein Management, das das erwirtschaftete Kapital sinnvoll einsetzt.
Entscheidend ist außerdem, wie sich diese Eigenschaften über mehrere Jahre entwickeln. Eine hohe Gewinnmarge in einem einzelnen Jahr oder starkes Umsatzwachstum allein machen noch kein Qualitätsunternehmen. Und selbst ein wirtschaftlich hervorragendes Unternehmen ist nicht automatisch ein gutes Investment, wenn Anleger für diese Qualität einen zu hohen Preis bezahlen.
Der Begriff „Qualitätsaktie“ klingt zunächst so, als gäbe es eine eindeutige Definition. Tatsächlich existiert aber keine universelle Checkliste, anhand der sich jedes Unternehmen zweifelsfrei in „Qualität“ oder „keine Qualität“ einteilen ließe.
Auch professionelle und wissenschaftliche Ansätze definieren Qualität unterschiedlich. Der MSCI-Quality-Ansatz verwendet beispielsweise Eigenkapitalrendite, stabile Gewinnentwicklung und finanzielle Verschuldung als Kriterien. Im Fama-French-Fünf-Faktoren-Modell spielt wiederum die operative Profitabilität eine Rolle, während der wissenschaftliche Ansatz „Quality Minus Junk“ Qualität breiter betrachtet und unter anderem Profitabilität, Wachstum und finanzielle Sicherheit einbezieht.
Diese Ansätze sind nicht identisch und sollten auch nicht mit unserer Unternehmensanalyse gleichgesetzt werden. Sie zeigen aber etwas Interessantes: Unternehmensqualität wird üblicherweise nicht an einer einzigen Kennzahl festgemacht. Profitabilität, finanzielle Stabilität und die Fähigkeit, Kapital wirtschaftlich sinnvoll einzusetzen, tauchen in unterschiedlichen Formen immer wieder auf.
Für uns ist deshalb eine breitere Definition hilfreicher. Ein Qualitätsunternehmen ist ein Unternehmen, das über längere Zeit wirtschaftlich solide arbeitet, seine Wettbewerbsposition behaupten kann, belastbare Erträge und Cashflows erwirtschaftet und mit seinem Kapital verantwortungsvoll umgeht. Wie genau sich diese Eigenschaften zeigen, hängt allerdings immer auch vom jeweiligen Geschäftsmodell und der Branche ab.
Eine Bank funktioniert wirtschaftlich anders als ein Softwareunternehmen, ein Versorger anders als ein Konsumgüterhersteller. Deshalb werden wir später bewusst keine universellen Grenzwerte nach dem Muster „ROIC über X Prozent = Qualitätsunternehmen“ aufstellen.
Bevor wir mit der eigentlichen Analyse beginnen, müssen wir drei Fragen voneinander trennen. Sie klingen ähnlich, führen aber zu unterschiedlichen Antworten.
|
Ebene |
Zentrale Frage |
Worauf schauen wir? |
|---|---|---|
|
Unternehmensqualität |
Wie gut ist das Unternehmen? |
Geschäftsmodell, Wettbewerbsvorteile, Profitabilität, Cashflow, Finanzierung, Kapitalallokation |
|
Aktienbewertung |
Welchen Preis verlangt der Markt? |
Bewertung, erwartetes Wachstum, zukünftige Erträge |
|
Investmententscheidung |
Passt das Gesamtpaket? |
Qualität, Bewertung, Erwartungen, Risiken und die eigene Strategie |
Dieser Artikel beschäftigt sich hauptsächlich mit der ersten Ebene.
Ein Unternehmen kann beispielsweise hohe Margen besitzen, zuverlässig Cashflow erwirtschaften, wenig von Fremdkapital abhängig sein und sein Kapital seit vielen Jahren erfolgreich einsetzen. Trotzdem kann seine Aktie ein enttäuschendes Investment werden, wenn Anleger beim Kauf bereits einen Preis bezahlen, der extrem hohe zukünftige Erwartungen voraussetzt.
Umgekehrt wird aus einem schwachen Unternehmen nicht allein deshalb ein Qualitätsunternehmen, weil seine Aktie niedrig bewertet erscheint. Ein niedriges KGV kann beispielsweise verschiedene Gründe haben und sagt für sich genommen weder, dass ein Unternehmen gut noch dass seine Aktie günstig ist.
Die Reihenfolge ist deshalb wichtig: Zuerst versuchen wir zu verstehen, wie gut das Unternehmen wirtschaftlich ist. Anschließend können wir untersuchen, welchen Preis der Markt für diese Qualität und die erwartete zukünftige Entwicklung verlangt.
Warum diese Unterscheidung für langfristige Aktienrenditen so wichtig ist, haben wir im Leitartikel unseres Aktienclusters bereits grundsätzlich betrachtet:
👉 Warum Aktien langfristig funktionieren – und was Anleger wirklich besitzen
Unternehmensanalyse beginnt nicht mit einer Kennzahl. Bevor wir Margen, Cashflows oder Kapitalrenditen betrachten, sollten wir verstehen, was das Unternehmen eigentlich macht und warum Kunden bereit sind, ihm Geld zu geben.
Das klingt selbstverständlich, ist aber gerade bei komplexen oder stark wachsenden Unternehmen nicht immer einfach. Ein Unternehmen kann beeindruckende Präsentationen veröffentlichen und in einem attraktiven Zukunftsmarkt tätig sein. Wenn wir trotzdem nicht erklären können, woher seine Einnahmen kommen, welche Kosten für diese Einnahmen notwendig sind und wodurch am Ende wirtschaftlicher Wert entstehen soll, fehlt uns eine wichtige Grundlage für die weitere Analyse.
Hilfreich sind zunächst einfache Fragen: Wer sind die Kunden? Welches Problem löst das Unternehmen für sie? Warum kaufen sie dieses Produkt oder diese Dienstleistung? Und wodurch verdient das Unternehmen daran Geld?
Danach können wir eine Ebene tiefer gehen. Sind die Umsätze regelmäßig oder stark schwankend? Muss das Unternehmen viel Kapital investieren, um zusätzliche Umsätze zu erzielen? Wie abhängig ist das Geschäft von einzelnen Produkten, Kunden oder wirtschaftlichen Entwicklungen?
Dabei geht es nicht darum, jedes Detail eines Geschäftsmodells zu verstehen. Entscheidend ist, dass wir die wesentlichen wirtschaftlichen Zusammenhänge nachvollziehen können.
Dieser Gedanke ist wichtig, weil Anleger bei der Unternehmensanalyse schnell direkt zu Kennzahlen springen. Eine hohe Marge, steigender Cashflow oder eine hohe Kapitalrendite können wertvolle Hinweise liefern. Sie entstehen aber nicht im luftleeren Raum.
Eine hohe Marge kann beispielsweise Ausdruck einer starken Marktposition sein. Sie kann aber auch durch eine vorübergehend außergewöhnliche Nachfrage entstanden sein. Ein hoher Cashflow kann auf ein sehr kapitalleichtes Geschäftsmodell hinweisen, während ein anderes Unternehmen regelmäßig große Summen investieren muss, um seine Produktionsanlagen überhaupt wettbewerbsfähig zu halten.
Deshalb sollten wir Kennzahlen nicht nur ablesen, sondern versuchen zu verstehen, welcher wirtschaftliche Mechanismus hinter ihnen steht. Erst dadurch können wir besser beurteilen, ob eine gute Kennzahl wahrscheinlich Ausdruck dauerhafter Unternehmensqualität oder lediglich eine Momentaufnahme ist.
Das erklärt auch, warum sich Qualitätskriterien nicht ohne Weiteres von einer Branche auf eine andere übertragen lassen. Ein Softwareunternehmen kann mit vergleichsweise wenig Sachkapital zusätzliche Kunden bedienen. Ein Industrieunternehmen benötigt dagegen möglicherweise Fabriken, Maschinen und hohe Vorräte, um wachsen zu können. Beide können hervorragende Unternehmen sein, obwohl ihre Finanzkennzahlen sehr unterschiedlich aussehen.
Ein profitables Geschäftsmodell ist wertvoll. Für einen langfristigen Anleger stellt sich aber eine zusätzliche Frage: Warum sollten diese Gewinne auch in einigen Jahren noch möglich sein?
Hohe Gewinne ziehen normalerweise Wettbewerber an. Wenn ein Unternehmen attraktive Margen erzielt und andere Anbieter sein Produkt problemlos kopieren können, dürfte es schwierig sein, diese außergewöhnliche Profitabilität dauerhaft zu erhalten. Konkurrenz kann Preise senken, Marktanteile gewinnen oder bessere Produkte anbieten.
Deshalb spielen Wettbewerbsvorteile bei der Beurteilung von Unternehmensqualität eine wichtige Rolle. Sie können einem Unternehmen ermöglichen, seine Marktposition und Profitabilität über längere Zeit zu verteidigen.
Solche Vorteile können sehr unterschiedliche Ursachen haben. Eine starke Marke kann Kunden dazu bringen, ein bestimmtes Produkt trotz höherer Preise zu bevorzugen. Hohe Wechselkosten können einen Anbieterwechsel unattraktiv machen, Skaleneffekte können einem großen Unternehmen Kostenvorteile verschaffen und Netzwerkeffekte können dazu führen, dass ein Produkt wertvoller wird, je mehr Menschen es verwenden.
Auch spezialisierte Technologie, Patente, ein besonders effizientes Vertriebsnetz oder strukturelle Kostenvorteile können eine Rolle spielen. Entscheidend ist jedoch nicht, einem Unternehmen möglichst viele vermeintliche „Burggräben“ zuzuschreiben, sondern zu verstehen, warum ein konkreter Vorteil wirtschaftlich tatsächlich relevant ist.
Eine bekannte Marke allein ist noch kein Beweis für einen nachhaltigen Wettbewerbsvorteil. Interessanter wird sie für uns, wenn sie beispielsweise dazu beiträgt, Preise durchzusetzen, Kunden langfristig zu binden oder Produkte mit überdurchschnittlichen Margen zu verkaufen.
Ähnliches gilt für Größe. Ein großes Unternehmen besitzt nicht automatisch einen starken Burggraben. Größe wird erst dann wirtschaftlich interessant, wenn daraus beispielsweise niedrigere Stückkosten, eine bessere Verhandlungsposition oder ein Vertriebsnetz entstehen, das neue Wettbewerber nur schwer nachbilden können.
Wettbewerbsvorteile sind außerdem nicht dauerhaft garantiert. Technologien verändern sich, Kundenbedürfnisse entwickeln sich weiter und neue Konkurrenten können bisherige Vorteile schwächen. Ein Unternehmen, das vor zehn Jahren eine außergewöhnliche Marktposition besaß, muss diese deshalb heute nicht mehr besitzen.
Für unsere Qualitätsanalyse reicht an dieser Stelle zunächst eine Frage: Warum sollte dieses Unternehmen auch in einigen Jahren noch gute Geschäfte machen können? Je nachvollziehbarer die Antwort wirtschaftlich begründet werden kann, desto interessanter wird der nächste Schritt unserer Analyse.
Welche Arten von Wettbewerbsvorteilen es gibt, woran man sie erkennen kann und wodurch ein vermeintlicher Burggraben wieder verschwinden kann, behandeln wir später ausführlicher:
👉 Burggraben bei Aktien: Was einen Wettbewerbsvorteil wirklich ausmacht (zukünftig)
Damit haben wir zwei Grundlagen geschaffen: Wir verstehen, womit das Unternehmen sein Geld verdient, und wir haben untersucht, ob es Gründe dafür gibt, dass dieses Geschäftsmodell gegenüber Wettbewerbern Bestand haben könnte. Im nächsten Schritt müssen wir prüfen, ob sich diese Qualität auch in den wirtschaftlichen Ergebnissen des Unternehmens widerspiegelt – bei Profitabilität, Kapitalrendite und Cashflow.
Ein verständliches Geschäftsmodell und erkennbare Wettbewerbsvorteile sind wichtige Voraussetzungen. Am Ende müssen sie sich jedoch auch wirtschaftlich bemerkbar machen. Ein Unternehmen kann eine bekannte Marke besitzen, seine Kunden begeistern und in einem attraktiven Markt tätig sein – wenn es dauerhaft kaum Geld verdient, fehlt ein wichtiger Bestandteil von Unternehmensqualität.
Profitabilität beschreibt vereinfacht, wie erfolgreich ein Unternehmen seine wirtschaftliche Tätigkeit in Gewinne verwandelt. Dabei geht es nicht darum, eine einzelne möglichst hohe Kennzahl zu finden. Interessanter ist, ob ein Unternehmen über mehrere Jahre profitabel arbeitet, wie stabil diese Profitabilität ist und wodurch sie entsteht.
Margen zeigen, welcher Anteil des Umsatzes nach bestimmten Kosten als Gewinn übrig bleibt. Eine hohe operative Marge kann beispielsweise darauf hindeuten, dass ein Unternehmen Preise gut durchsetzen kann, effizient arbeitet oder ein Geschäftsmodell mit vergleichsweise niedrigen laufenden Kosten besitzt.
Doch auch hier ist der Kontext entscheidend. Eine Softwareplattform kann strukturell deutlich höhere Margen erzielen als ein Lebensmittelhändler oder Industrieunternehmen. Daraus folgt nicht automatisch, dass das Softwareunternehmen qualitativ hochwertiger ist.
Interessanter wird deshalb die Entwicklung innerhalb des jeweiligen Geschäftsmodells. Bleiben die Margen über mehrere Jahre stabil? Verbessern sie sich mit zunehmender Unternehmensgröße? Oder sinken sie, weil Wettbewerb, steigende Kosten oder schwächere Preissetzungsmacht das Geschäft belasten?
Eine einzelne außergewöhnlich profitable Phase sollte deshalb nicht überbewertet werden. Gerade bei zyklischen Unternehmen können hohe Gewinne zeitweise vor allem das Ergebnis besonders günstiger Marktbedingungen sein.
Neben den Margen ist eine zweite Frage besonders interessant: Wie effizient setzt das Unternehmen das Kapital ein, das es für sein Geschäft benötigt?
Eine Kennzahl, die dafür häufig verwendet wird, ist der Return on Invested Capital, kurz ROIC. Vereinfacht betrachtet setzt er den operativen Gewinn nach Steuern ins Verhältnis zu dem Kapital, das im operativen Geschäft gebunden ist.
Die Grundidee dahinter ist wichtiger als die genaue Formel. Wenn ein Unternehmen dauerhaft viel zusätzliches Kapital benötigt, um nur geringe zusätzliche Gewinne zu erwirtschaften, ist das wirtschaftlich etwas anderes als ein Unternehmen, das mit vergleichsweise wenig zusätzlichem Kapital hohe Erträge erzielen kann.
Besonders interessant wird diese Frage bei Unternehmen, die einen großen Teil ihrer Gewinne wieder investieren. Hohe Reinvestitionen sind nicht automatisch positiv. Sie schaffen nur dann zusätzlichen wirtschaftlichen Wert, wenn das eingesetzte Kapital langfristig ausreichend produktiv verwendet werden kann.
Auch beim ROIC sollten wir deshalb keine universelle Grenze festlegen. Kapitalintensive Geschäftsmodelle funktionieren anders als kapitalleichte, Übernahmen können Kennzahlen beeinflussen und auch die konkrete Berechnung des investierten Kapitals ist nicht immer eindeutig. Für unseren Qualitätscheck reicht zunächst der Grundgedanke: Wie erfolgreich verwandelt das Unternehmen das eingesetzte Kapital in wirtschaftliche Erträge?
Gewinn ist eine zentrale Größe der Unternehmensanalyse. Er ist aber nicht dasselbe wie das Geld, das innerhalb eines bestimmten Zeitraums tatsächlich in das Unternehmen hinein- oder aus ihm herausfließt.
Der Grund liegt unter anderem in den Regeln der Rechnungslegung. Umsätze können bereits erfasst werden, obwohl Kunden noch nicht bezahlt haben. Investitionen in Maschinen oder andere langfristig genutzte Vermögenswerte werden häufig nicht sofort vollständig als Aufwand verbucht, sondern über mehrere Jahre abgeschrieben.
Deshalb lohnt es sich, neben dem Gewinn auch die Cashflows eines Unternehmens zu betrachten.
Der operative Cashflow zeigt vereinfacht, welche Zahlungsströme aus der gewöhnlichen Geschäftstätigkeit entstehen. Zieht man davon die notwendigen Investitionen in langfristige Vermögenswerte ab, erhält man – je nach verwendeter Definition – eine Form des Free Cashflows.
Für unsere Qualitätsbetrachtung ist vor allem die wirtschaftliche Idee wichtig: Ein Unternehmen sollte über längere Zeit in der Lage sein, aus seinem Geschäft tatsächlich Geld zu erwirtschaften. Dieser Cashflow schafft finanziellen Spielraum für neue Investitionen, Schuldenabbau, Übernahmen, Dividenden oder Aktienrückkäufe.
Gewinn und Cashflow müssen in einem einzelnen Jahr nicht übereinstimmen. Das ist zunächst weder ungewöhnlich noch automatisch problematisch. Investitionen, Veränderungen beim Umlaufvermögen oder das jeweilige Geschäftsmodell können zu erheblichen Unterschieden führen.
Interessant wird es, wenn über längere Zeit hohe Gewinne ausgewiesen werden, daraus aber kaum entsprechende Cashflows entstehen. Dann lohnt sich eine genauere Untersuchung: Warum wird aus dem bilanziellen Erfolg so wenig tatsächlich verfügbares Geld?
Auch hier hilft uns deshalb die Zeitreihe mehr als eine Momentaufnahme. Wir suchen nicht nach einem perfekten Verhältnis in jedem einzelnen Geschäftsjahr, sondern danach, ob Gewinne und Cashflows über längere Zeit ein wirtschaftlich plausibles Gesamtbild ergeben.
Wie Umsatz, Gewinn, operativer Cashflow und Free Cashflow genau zusammenhängen, verdient einen eigenen Artikel. Für unseren Qualitätscheck genügt zunächst die Erkenntnis, dass Gewinn allein nicht die ganze Geschichte erzählt.
👉 Umsatz, Gewinn und Cashflow: Welche Kennzahlen Anleger wirklich verstehen sollten (zukünftig)
Wachstum gehört zu den Eigenschaften, die Anleger besonders schnell mit Unternehmensqualität verbinden. Steigt der Umsatz Jahr für Jahr deutlich, wirkt das zunächst wie ein überzeugender Beleg dafür, dass ein Unternehmen erfolgreich ist.
Doch Wachstum allein schafft noch keinen wirtschaftlichen Wert. Ein Unternehmen kann seinen Umsatz stark steigern und gleichzeitig hohe Verluste verursachen, immer mehr Kapital benötigen oder ständig neue Aktien ausgeben, um dieses Wachstum zu finanzieren.
Deshalb ist nicht nur entscheidend, wie schnell ein Unternehmen wächst, sondern wie dieses Wachstum zustande kommt und was wirtschaftlich davon übrig bleibt.
Ein Unternehmen, das neue Kunden gewinnt und gleichzeitig seine Profitabilität erhält oder verbessert, befindet sich in einer anderen Situation als ein Unternehmen, das Wachstum nur durch hohe Rabatte, teure Übernahmen oder dauerhaft steigende Ausgaben erreicht. Beide können auf den ersten Blick ähnliche Wachstumsraten melden, obwohl die wirtschaftliche Qualität dieses Wachstums sehr unterschiedlich ist.
Besonders wichtig ist die Perspektive des einzelnen Aktionärs. Wenn ein Unternehmen seinen Gesamtgewinn erhöht, dafür aber ständig große Mengen neuer Aktien ausgibt, verteilt sich dieser Gewinn anschließend auf mehr Unternehmensanteile.
Deshalb lohnt sich neben dem absoluten Wachstum auch der Blick auf die Entwicklung je Aktie. Steigt beispielsweise der Unternehmensgewinn um 10 Prozent, während die Zahl der Aktien gleichzeitig um 15 Prozent zunimmt, bedeutet das nicht automatisch, dass sich die wirtschaftliche Position des einzelnen Aktionärs verbessert hat.
Neue Aktien auszugeben ist dabei nicht grundsätzlich problematisch. Die entscheidende Frage lautet wiederum, was mit dem dadurch aufgenommenen Kapital geschieht. Wenn daraus langfristig deutlich mehr wirtschaftlicher Wert entsteht, kann eine Kapitalerhöhung sinnvoll sein; dauerhafte Verwässerung ohne entsprechende Wertschöpfung sollte dagegen genauer untersucht werden.
Ähnlich differenziert sollten wir Übernahmen betrachten. Eine Akquisition kann Zugang zu neuen Märkten, Technologien oder Kunden schaffen. Sie kann aber auch lediglich den Umsatz vergrößern, während das Unternehmen dafür einen hohen Preis bezahlt und seine Verschuldung erhöht.
Wie Unternehmen organisch und durch Übernahmen wachsen können, welche Rolle Preise, Absatz, Margen und Produktivität spielen und warum Gewinnwachstum je Aktie besonders interessant ist, behandeln wir deshalb separat:
👉 Wie Unternehmen langfristig wachsen – und warum das für Aktien entscheidend ist (zukünftig)
Ein hervorragendes Geschäftsmodell hilft wenig, wenn die Finanzierung so fragil ist, dass bereits eine normale wirtschaftliche Schwächephase zum existenziellen Problem werden kann. Finanzielle Robustheit gehört deshalb ebenfalls zur Unternehmensqualität.
Das bedeutet nicht, dass ein gutes Unternehmen möglichst schuldenfrei sein muss. Fremdkapital kann wirtschaftlich sinnvoll sein, beispielsweise wenn damit produktive Investitionen finanziert werden und die daraus entstehenden Erträge die Finanzierungskosten angemessen übersteigen.
Entscheidend ist vielmehr, ob die Verschuldung zum Geschäftsmodell und zu dessen Cashflows passt. Ein Unternehmen mit sehr stabilen und gut planbaren Einnahmen kann möglicherweise eine höhere Verschuldung tragen als ein Unternehmen, dessen Gewinne stark von Konjunktur oder Rohstoffpreisen abhängen.
Verschuldung verändert die Risikostruktur eines Unternehmens, weil Zinsen und Rückzahlungen nicht einfach ausgesetzt werden können, sobald das Geschäft schlechter läuft. Sinkende Gewinne treffen ein hoch verschuldetes Unternehmen deshalb häufig stärker als ein Unternehmen mit größerem finanziellen Spielraum.
Für eine genauere Analyse wären unter anderem die Höhe der Nettofinanzverschuldung, die Zinsbelastung, zukünftige Fälligkeiten und die Fähigkeit zur Schuldentilgung aus dem Cashflow interessant. Diese Kennzahlen müssen jedoch wiederum im Zusammenhang mit Branche und Geschäftsmodell betrachtet werden.
Für unseren Qualitätscheck reicht zunächst eine einfachere Frage: Kann das Unternehmen auch dann seine finanziellen Verpflichtungen vernünftig tragen, wenn die Geschäfte eine Zeit lang schlechter laufen als geplant?
Finanzielle Robustheit bedeutet dabei nicht nur, eine Krise überleben zu können. Eine solide Bilanz kann einem Unternehmen auch Handlungsspielraum geben, wenn Wettbewerber unter Druck geraten. Es kann weiter investieren, eine attraktive Übernahme finanzieren oder eine schwierige Marktphase überstehen, ohne zu ungünstigen Bedingungen neues Kapital aufnehmen zu müssen.
Wann Verschuldung wirtschaftlich sinnvoll sein kann, welche Kennzahlen bei ihrer Beurteilung helfen und wann Schulden tatsächlich zum Risiko werden, betrachten wir später ausführlicher:
👉 Verschuldung bei Aktien: Wann Schulden zum Risiko werden (zukünftig)
Bis hierhin haben wir vor allem betrachtet, was das Unternehmen wirtschaftlich hervorbringt: Profitabilität, Cashflows, Wachstum und finanzielle Stabilität. Damit fehlt aber noch eine entscheidende Frage. Was geschieht mit dem Geld, das ein erfolgreiches Unternehmen erwirtschaftet?
Genau hier kommt das Management ins Spiel. Denn langfristige Unternehmensqualität hängt nicht nur davon ab, wie viel Kapital entsteht, sondern auch davon, wie dieses Kapital anschließend eingesetzt wird.
Ein profitables Unternehmen mit starken Cashflows steht irgendwann vor einer wichtigen Frage: Was geschieht mit dem Geld, das nach den notwendigen Ausgaben übrig bleibt?
Das Management kann dieses Kapital auf unterschiedliche Weise einsetzen. Es kann in neue Produkte und Produktionskapazitäten investieren, Forschung finanzieren, andere Unternehmen übernehmen, Schulden zurückzahlen, Dividenden ausschütten oder eigene Aktien zurückkaufen. Keine dieser Möglichkeiten ist grundsätzlich richtig oder falsch.
Entscheidend ist vielmehr, ob das eingesetzte Kapital langfristig wirtschaftlichen Wert schafft. Genau deshalb gehört Kapitalallokation zu den wichtigsten, aber häufig weniger beachteten Merkmalen eines Qualitätsunternehmens.
Besonders attraktiv erscheinen Unternehmen, die ihre Gewinne immer wieder in das eigene Geschäft investieren und dadurch weiter wachsen können. Im Idealfall entsteht ein Kreislauf: Das Unternehmen erwirtschaftet Gewinne, investiert einen Teil davon zu attraktiven Renditen und erhöht damit seine zukünftige Ertragskraft.
Doch nicht jede Reinvestition schafft Wert. Wenn ein Unternehmen immer größere Summen benötigt, um nur noch geringe zusätzliche Gewinne zu erzielen, kann weiteres Wachstum wirtschaftlich zunehmend unattraktiv werden.
In solchen Situationen kann es sinnvoller sein, weniger Kapital im Unternehmen zu behalten. Schuldenabbau, Dividenden oder Aktienrückkäufe können dann bessere Alternativen sein. Auch hier kommt es jedoch auf die konkreten Bedingungen an: Eine Dividende ist nicht automatisch eine gute Kapitalverwendung und ein Aktienrückkauf schafft nicht allein deshalb Wert, weil die Zahl der ausstehenden Aktien sinkt.
Ähnliches gilt für Übernahmen. Sie können ein Unternehmen sinnvoll ergänzen und neue Wachstumschancen eröffnen. Werden jedoch dauerhaft hohe Preise für andere Unternehmen bezahlt, nur um Umsatz und Unternehmensgröße zu steigern, kann eine auf den ersten Blick beeindruckende Expansion langfristig wirtschaftlichen Wert vernichten.
Kapitalallokation verbindet damit viele der bisherigen Qualitätsmerkmale. Es reicht nicht, dass ein Unternehmen Kapital erwirtschaftet. Entscheidend ist auch, was anschließend damit geschieht.
Wenn Kapitalallokation so wichtig ist, spielt zwangsläufig auch das Management eine Rolle. Für Privatanleger ist dessen Qualität allerdings schwieriger einzuschätzen als Umsatz, Verschuldung oder Cashflow.
Geschäftsberichte, Interviews und Präsentationen können Hinweise geben. Gleichzeitig besteht die Gefahr, eine überzeugende Persönlichkeit mit einem guten Unternehmenslenker zu verwechseln. Charisma, mediale Präsenz oder eine optimistische Zukunftsvision sagen zunächst wenig darüber aus, wie verantwortungsvoll mit dem Kapital der Aktionäre umgegangen wird.
Interessanter sind deshalb beobachtbare Entscheidungen über längere Zeit. Wie hat das Management investiert? Waren größere Übernahmen wirtschaftlich sinnvoll? Werden eigene Aktien vor allem dann zurückgekauft, wenn genügend Kapital vorhanden ist und der Preis vertretbar erscheint? Wie häufig werden neue Aktien ausgegeben und wie entwickeln sich dadurch die Anteile bestehender Aktionäre?
Auch die Kommunikation kann Hinweise liefern. Ein Management, das Risiken nachvollziehbar benennt, eigene Fehlentscheidungen nicht verschleiert und seine langfristigen Ziele konsistent erklärt, lässt sich möglicherweise besser beurteilen als eines, dessen Kommunikation sich vor allem auf kurzfristige Erfolge konzentriert.
Trotzdem bleibt Managementqualität teilweise qualitativ und damit schwer messbar. Sie sollte deshalb nicht auf Sympathie für einzelne Führungskräfte reduziert werden. Interessanter ist, welche Entscheidungen getroffen werden und welche wirtschaftlichen Ergebnisse daraus über längere Zeit entstehen.
Bei der Suche nach Qualitätsunternehmen greifen Anleger verständlicherweise auf Eigenschaften zurück, die leicht erkennbar sind. Eine bekannte Marke, jahrzehntelange Unternehmensgeschichte oder regelmäßige Dividenden können dabei zunächst Vertrauen vermitteln.
Solche Merkmale können durchaus mit Unternehmensqualität zusammenhängen. Eine bekannte Marke kann Ausdruck eines Wettbewerbsvorteils sein, eine langjährige Dividendenhistorie kann auf stabile Cashflows hindeuten und ein etabliertes Unternehmen kann über ein robustes Geschäftsmodell verfügen. Keines dieser Merkmale beweist für sich allein jedoch wirtschaftliche Qualität.
Besonders deutlich wird das beim Aktienkurs. Ein Unternehmen wird nicht dadurch hochwertiger, dass seine Aktie nur wenig schwankt. Umgekehrt wird aus einem wirtschaftlich guten Unternehmen nicht automatisch ein schlechtes, weil sein Aktienkurs zeitweise deutlich fällt.
Unternehmensqualität und Kursvolatilität beschreiben unterschiedliche Dinge. Die eine betrifft die wirtschaftlichen Eigenschaften des Unternehmens, die andere zunächst die Schwankungen des Marktpreises seiner Aktie.
Auch eine Dividende sollte nicht als Qualitätssiegel verstanden werden. Sie zeigt zunächst nur, dass Kapital an die Eigentümer ausgeschüttet wird. Ob diese Ausschüttung wirtschaftlich sinnvoll und dauerhaft finanzierbar ist, hängt wiederum von Gewinn, Cashflow, Investitionsbedarf und finanzieller Situation des Unternehmens ab.
Viele Kennzahlen lassen sich innerhalb weniger Sekunden in einem Aktienportal finden. Das verleitet dazu, Unternehmensqualität anhand des jüngsten Geschäftsjahres zu beurteilen.
Doch ein einzelnes Jahr kann außergewöhnlich gut oder außergewöhnlich schlecht sein. Rohstoffpreise können vorübergehend hohe Gewinne ermöglichen, eine Rezession kann Margen belasten oder eine größere Investition den Free Cashflow zeitweise reduzieren. Ohne den zeitlichen Zusammenhang können solche Zahlen leicht falsch eingeordnet werden.
Deshalb sind Entwicklungen über mehrere Jahre häufig aussagekräftiger. Wie haben sich Umsätze, Margen, Cashflows und Kapitalrenditen entwickelt? Was ist mit der Verschuldung passiert? Hat das Unternehmen auch in schwierigeren Phasen Geld verdient oder musste es seine Finanzierung deutlich ausweiten?
Dabei suchen wir nicht zwangsläufig nach vollkommen gleichmäßigen Zahlen. Unternehmen entwickeln sich nicht linear. Interessanter ist, ob wir verstehen können, warum sich wichtige Kennzahlen verändern und was diese Veränderungen über die wirtschaftliche Qualität des Unternehmens aussagen.
Ein Qualitätsunternehmen ist deshalb kein Unternehmen, dessen Zahlen jedes Jahr perfekt aussehen. Es ist vielmehr ein Unternehmen, bei dem sich über längere Zeit ein nachvollziehbares Gesamtbild aus Geschäftsmodell, Wettbewerbsvorteilen, Profitabilität, Cashflow, Finanzierung und Kapitalverwendung ergibt.
Wie wichtig dieses Gesamtbild ist, lässt sich an zwei fiktiven Unternehmen zeigen.
Unternehmen A wächst stark. Der Umsatz steigt um rund 25 Prozent pro Jahr, die Marke ist bekannt und das Unternehmen erhält viel Aufmerksamkeit. Gleichzeitig ist der Free Cashflow seit mehreren Jahren negativ, die Verschuldung steigt und zur Finanzierung des Wachstums werden regelmäßig neue Aktien ausgegeben. Die Kapitalrendite bleibt niedrig.
Unternehmen B wächst lediglich um rund 7 Prozent pro Jahr und sein Geschäftsmodell wirkt weniger spektakulär. Dafür erzielt es seit Jahren stabile Margen und positive Free Cashflows. Die Kapitalrendite ist vergleichsweise hoch, die Verschuldung erscheint gemessen an den erwirtschafteten Cashflows tragfähig und die Zahl der ausstehenden Aktien bleibt weitgehend stabil.
Unternehmen A wächst offensichtlich schneller. Das allein beantwortet aber nicht die Frage nach der wirtschaftlichen Qualität. Unternehmen B zeigt in unserem vereinfachten Beispiel bislang mehr der Merkmale, die wir in diesem Artikel mit Unternehmensqualität verbunden haben.
Damit wissen wir allerdings noch immer nicht, welche der beiden Aktien das bessere Investment wäre. Wenn der Markt für Unternehmen B beispielsweise einen extrem hohen Preis verlangt, während bei Unternehmen A bereits sehr pessimistische Erwartungen eingepreist sind, könnte die Investmentfrage ganz anders aussehen.
Genau deshalb trennen wir Unternehmensqualität und Aktienbewertung konsequent voneinander.
Nach all den einzelnen Aspekten brauchen wir keine Formel, sondern eine Struktur. Bevor du dich mit der Bewertung einer Aktie beschäftigst, kannst du deshalb versuchen, neun Fragen möglichst nachvollziehbar zu beantworten:
Verstehe ich, womit das Unternehmen Geld verdient und welche wirtschaftlichen Faktoren das Geschäftsmodell bestimmen?
Warum entscheiden sich Kunden für dieses Unternehmen und gibt es Hinweise auf nachhaltige Wettbewerbsvorteile?
Ist das Unternehmen über mehrere Jahre profitabel und setzt es das benötigte Kapital effizient ein?
Werden die ausgewiesenen Gewinne langfristig durch belastbare Cashflows gestützt?
Wächst das Unternehmen wirtschaftlich sinnvoll und kann es dieses Wachstum vernünftig finanzieren?
Ist die Verschuldung angesichts von Geschäftsmodell und Cashflows tragfähig?
Verwendet das Management das erwirtschaftete Kapital nachvollziehbar und wirtschaftlich sinnvoll?
Wie haben sich diese Eigenschaften über mehrere Jahre und unterschiedliche Marktphasen entwickelt?
Welche Veränderungen könnten die heutige Unternehmensqualität in Zukunft verschlechtern?
Die Fragen sind bewusst kein Punktesystem. Ein Unternehmen wird nicht automatisch zur Qualitätsaktie, weil sich acht von neun Fragen positiv beantworten lassen. Einige Aspekte können je nach Branche und Geschäftsmodell wesentlich wichtiger sein als andere.
Der Check soll stattdessen helfen, die Analyse zu ordnen. Am Ende solltest du erklären können, warum du ein Unternehmen wirtschaftlich für hochwertig hältst und auf welchen Annahmen diese Einschätzung beruht.
Wenn du diese Fragen beantworten kannst, hast du einen wichtigen Teil der Aktienanalyse geschafft. Du hast ein Bild davon entwickelt, wie das Unternehmen Geld verdient, wodurch es sich gegenüber Wettbewerbern behaupten könnte, wie profitabel es arbeitet und wie verantwortungsvoll es mit Kapital umgeht.
Eine entscheidende Frage ist damit aber noch offen: Was solltest du für diese Qualität bezahlen?
Ein Unternehmen kann wirtschaftlich hervorragend sein und trotzdem an der Börse so hoch bewertet werden, dass bereits sehr optimistische Erwartungen im Aktienkurs enthalten sind. Umgekehrt macht ein niedriger Aktienkurs ein wirtschaftlich schwaches Unternehmen nicht automatisch attraktiv.
Deshalb folgt auf die Unternehmensanalyse die Bewertung. Erst wenn wir Qualität und Preis getrennt betrachtet haben, können wir darüber nachdenken, wie beides zusammenpasst.
👉 Aktien bewerten: Warum ein gutes Unternehmen nicht zu jedem Preis ein gutes Investment ist (zukünftig)
Eine zusätzliche Vertiefung wird später noch einen Schritt weitergehen und zeigen, warum selbst außergewöhnliche Unternehmen für Anleger enttäuschende Investments sein können:
👉 Warum gute Unternehmen schlechte Investments sein können (zukünftig)
Qualitätsaktien lassen sich nicht mit einer einzigen Kennzahl erkennen. Ein gutes Unternehmen entsteht aus dem Zusammenspiel verschiedener Eigenschaften: Es besitzt ein nachvollziehbares Geschäftsmodell, kann sich gegenüber Wettbewerbern behaupten, arbeitet profitabel, erzeugt belastbare Cashflows und verfügt über eine Finanzierung, die auch schwierigere Phasen verkraften kann.
Ebenso wichtig ist, was mit dem erwirtschafteten Kapital geschieht. Wachstum, Übernahmen, Dividenden und Aktienrückkäufe schaffen nicht automatisch Wert. Entscheidend ist, ob das Management Kapital so einsetzt, dass die wirtschaftliche Ertragskraft des Unternehmens langfristig erhalten oder verbessert werden kann.
Dabei sollten wir weniger auf einzelne Momentaufnahmen und stärker auf Entwicklungen über mehrere Jahre achten. Gute Zahlen sind besonders aussagekräftig, wenn wir verstehen, wodurch sie entstehen und warum sie möglicherweise Bestand haben können.
Doch selbst nach einer gründlichen Qualitätsanalyse fehlt noch ein wichtiger Schritt. Ein gutes Unternehmen und eine gute Aktie sind nicht dasselbe. Erst die Bewertung zeigt uns, welchen Preis der Markt für die Qualität und die erwartete zukünftige Entwicklung verlangt.
Die Reihenfolge bleibt deshalb entscheidend: Erst verstehen wir das Unternehmen. Dann beurteilen wir seine wirtschaftliche Qualität. Und erst danach beschäftigen wir uns mit dem Preis seiner Aktie.
Mit Qualitätsaktien sind meist Aktien von Unternehmen gemeint, die wirtschaftlich besonders solide Eigenschaften aufweisen. Dazu können nachhaltige Profitabilität, belastbare Cashflows, finanzielle Stabilität, Wettbewerbsvorteile und eine effiziente Kapitalverwendung gehören. Eine universelle Definition gibt es allerdings nicht.
Ein gutes Unternehmen lässt sich nicht an einer einzelnen Kennzahl erkennen. Hilfreicher ist ein Gesamtbild aus Geschäftsmodell, Wettbewerbsposition, Profitabilität, Cashflow, Wachstum, Finanzierung und Kapitalallokation. Besonders aussagekräftig ist häufig die Entwicklung dieser Merkmale über mehrere Jahre.
Margen, Kapitalrenditen wie der ROIC, Cashflows und verschiedene Verschuldungskennzahlen können wichtige Hinweise liefern. Ihre Aussagekraft hängt jedoch vom Geschäftsmodell und der Branche ab. Deshalb sollten Kennzahlen nicht isoliert oder anhand universeller Grenzwerte beurteilt werden.
Starkes Wachstum kann positiv sein, beweist aber keine Unternehmensqualität. Entscheidend ist unter anderem, ob das Wachstum profitabel ist, wie viel zusätzliches Kapital dafür benötigt wird und ob auch der wirtschaftliche Wert je Aktie langfristig wachsen kann.
Der Free Cashflow kann zeigen, wie viel finanzieller Spielraum nach den für das Geschäft notwendigen Investitionen verbleibt. Er sollte allerdings im Zusammenhang mit dem Geschäftsmodell, der Investitionsphase und der längerfristigen Entwicklung betrachtet werden.
Nein. Fremdkapital kann wirtschaftlich sinnvoll eingesetzt werden. Entscheidend ist vielmehr, ob die Verschuldung angesichts der Stabilität des Geschäfts, der Cashflows, der Zinsbelastung und des Kapitalbedarfs tragfähig bleibt.
Nein. Unternehmensqualität und Aktienbewertung sind zwei unterschiedliche Fragen. Ein hervorragendes Unternehmen kann ein enttäuschendes Investment sein, wenn beim Kauf bereits ein sehr hoher Preis und entsprechend hohe Erwartungen bezahlt werden.
Nicht zwangsläufig. Wirtschaftliche Robustheit kann bestimmte Unternehmensrisiken reduzieren, beseitigt aber weder Geschäftsrisiken noch Bewertungs- oder Kursrisiken. Auch die Aktie eines wirtschaftlich starken Unternehmens kann erheblich an Wert verlieren.
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.

Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Einige Texte, Bilder und Illustrationen auf dieser Website wurden unter Einsatz von Künstlicher Intelligenz erstellt und anschließend redaktionell geprüft und überarbeitet.