Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlichung: 23.10.2025
Zuletzt aktualisiert am: 15.10.2026
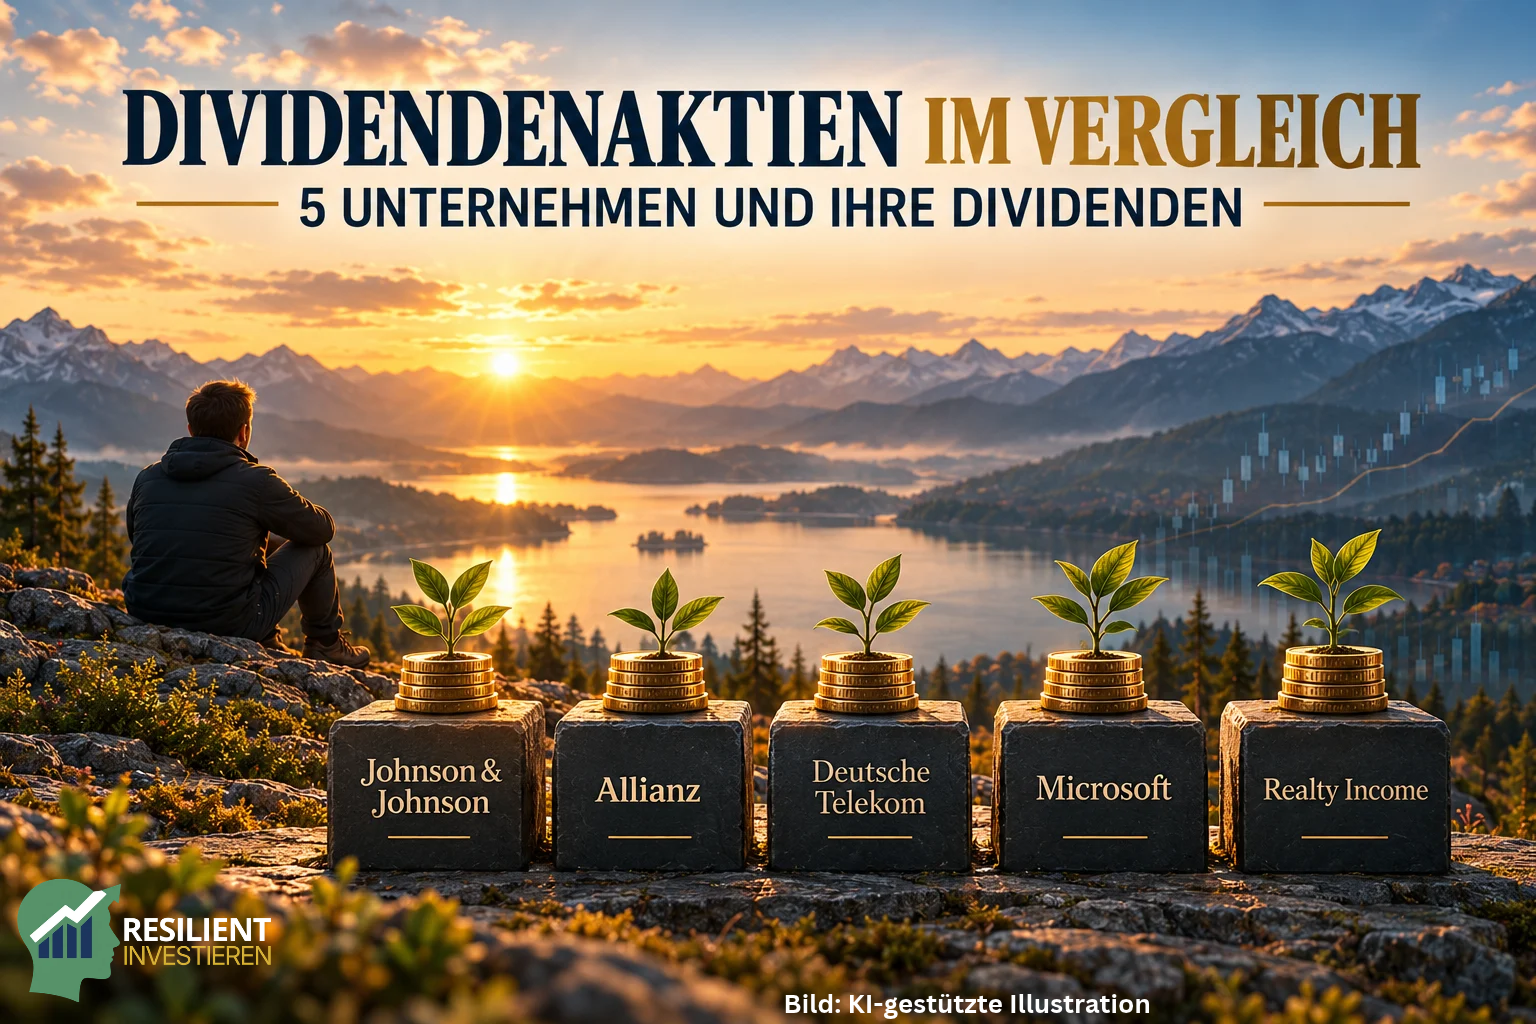
Dividendenaktien werden häufig über ihre Dividendenrendite miteinander verglichen. Dabei sagt die Höhe einer Ausschüttung allein nur wenig darüber aus, wie sie wirtschaftlich entsteht und welche Rolle sie innerhalb eines Unternehmens spielt.
Ein Gesundheitskonzern finanziert seine Dividende aus anderen Ertragsquellen als ein Versicherer, ein Telekommunikationsunternehmen, ein Technologiekonzern oder ein Immobilien-REIT. Auch Kapitalbedarf, Investitionen und die verwendeten Kennzahlen unterscheiden sich teilweise erheblich.
In diesem Artikel betrachten wir deshalb fünf reale Unternehmen mit unterschiedlichen Dividendenmodellen. Im Mittelpunkt steht nicht die Frage, welche Aktie „die beste“ ist, sondern wie unterschiedlich Unternehmen Ausschüttungen finanzieren und in ihre Kapitalverwendung einordnen.
Unternehmens- und Dividendendaten: Stand Oktober 2026.
Als Dividendenaktien werden üblicherweise Aktien von Unternehmen bezeichnet, die regelmäßig einen Teil ihrer erwirtschafteten Mittel an ihre Aktionäre ausschütten. Wie hoch diese Ausschüttung ist, wie häufig sie erfolgt und welcher Teil des verfügbaren Kapitals dafür eingesetzt wird, kann sich jedoch erheblich unterscheiden.
Bei manchen Unternehmen besitzt die Dividende seit Jahrzehnten einen festen Platz in der Kapitalpolitik. Andere Unternehmen schütten einen vergleichsweise kleineren Teil ihrer Mittel aus, weil gleichzeitig hohe Investitionen in Wachstum, Infrastruktur oder neue Technologien finanziert werden.
Deshalb lässt sich eine Dividende nicht unabhängig vom zugrunde liegenden Unternehmen beurteilen. Geschäftsmodell, Kapitalbedarf und Ausschüttungspolitik bestimmen gemeinsam, was hinter der sichtbaren Zahlung auf dem Verrechnungskonto steckt.
Wenn du noch grundsätzlich klären möchtest, welche Rolle Dividenden innerhalb einer langfristigen Anlagestrategie spielen können, findest du diese Frage ausführlich hier:
👉 Ist eine Dividendenstrategie sinnvoll? Eine Entscheidungshilfe
Damit der Vergleich nicht bei der aktuellen Dividendenrendite stehen bleibt, betrachten wir bei jedem Unternehmen dieselben grundlegenden Bereiche. Dazu gehören das Geschäftsmodell, die Ausschüttungspolitik, die bisherige Dividendenentwicklung, die wirtschaftliche Grundlage der Zahlungen und die wichtigsten unternehmensspezifischen Risiken.
Dabei können nicht immer dieselben Kennzahlen verwendet werden. Bei einem Versicherer spielt beispielsweise die Kapitalausstattung eine andere Rolle als bei einem Technologiekonzern, während bei einem Immobilien-REIT Kennzahlen wie FFO oder AFFO häufig wichtiger sind als der klassische Jahresüberschuss.
Die fünf Unternehmen werden deshalb auch nicht nach ihrer aktuellen Dividendenrendite sortiert. Eine hohe Rendite allein sagt weder aus, wie tragfähig die Ausschüttung ist, noch ob das zugrunde liegende Unternehmen wirtschaftlich stärker ist als ein Unternehmen mit niedrigerer Dividendenrendite.
Welche Faktoren grundsätzlich helfen können, die Belastbarkeit einer Dividende einzuschätzen, behandeln wir ausführlich in einem eigenen Artikel:
👉 Wie sicher sind Dividenden wirklich? Risiken, die Anleger kennen sollten
Die folgenden Unternehmen sind keine Rangliste und auch keine Auswahl vermeintlich „bester Dividendenaktien“. Sie wurden ausgewählt, weil sich an ihnen fünf unterschiedliche Geschäfts- und Ausschüttungsmodelle gut miteinander vergleichen lassen.
|
Unternehmen |
Geschäftsmodell |
Ausschüttungsmodell |
Besonderheit |
Zentrale Risiken |
|---|---|---|---|---|
|
Johnson & Johnson |
Innovative Medicine und MedTech |
quartalsweise Dividende mit sehr langer Erhöhungshistorie |
Ausschüttung aus einem breit aufgestellten Gesundheitsgeschäft |
Produktzyklen, Patente, Regulierung, Rechtsrisiken |
|
Allianz |
Versicherung und Asset Management |
jährliche Dividende auf Basis einer definierten Kapitalmanagementpolitik |
Ausschüttung eng mit Gewinn und Kapitalausstattung verbunden |
Großschäden, Kapitalmärkte, Regulierung, Solvenzanforderungen |
|
Deutsche Telekom |
Telekommunikation |
jährliche Ausschüttung mit Bezug zum bereinigten Ergebnis |
hohe Ausschüttungen treffen auf hohen laufenden Infrastrukturbedarf |
Investitionen, Verschuldung, Wettbewerb, Regulierung |
|
Microsoft |
Software, Cloud und Technologie |
quartalsweise Dividende bei gleichzeitig hohen Reinvestitionen |
kleinerer Teil der Kapitalverwendung neben Wachstum und Aktienrückkäufen |
Technologiewettbewerb, hohe Investitionen, Regulierung |
|
Realty Income |
Immobilien-REIT |
monatliche Ausschüttung |
Ausschüttung wird mit REIT-spezifischen Kennzahlen wie AFFO beurteilt |
Zinsen, Finanzierung, Immobilienwerte, Mieterrisiken |
Schon die Übersicht zeigt, wie unterschiedlich der Begriff „Dividendenaktie“ ausgefüllt werden kann. Johnson & Johnson verbindet seine Ausschüttung mit einer jahrzehntelangen Dividendentradition, während Allianz ihre Kapitalrückführung über eine vergleichsweise klar formulierte Ausschüttungspolitik steuert.
Die Deutsche Telekom muss gleichzeitig hohe Summen in ihre Netzinfrastruktur investieren. Microsoft verbindet regelmäßige Dividendenerhöhungen mit erheblichen Reinvestitionen in das eigene Geschäft, während Realty Income aufgrund seines REIT-Modells und der monatlichen Ausschüttungen nochmals anderen wirtschaftlichen Regeln folgt.
Genau diese Unterschiede schauen wir uns im nächsten Teil für jedes Unternehmen einzeln an. Dabei geht es jeweils um Geschäftsmodell, Ausschüttungsmodell, Dividendenhistorie, finanzielle Grundlage, Besonderheiten und unternehmensspezifische Risiken.
Die fünf Unternehmen aus der Übersicht zahlen regelmäßig Dividenden, doch damit enden die Gemeinsamkeiten bereits weitgehend. Geschäftsmodell, Kapitalbedarf, Ausschüttungspolitik und die wirtschaftliche Grundlage der Dividende unterscheiden sich erheblich.
Gerade deshalb eignen sich die Unternehmen gut als Praxisbeispiele. Der Vergleich zeigt, warum dieselben Kennzahlen nicht bei jedem Unternehmen dieselbe Aussagekraft besitzen und weshalb eine Dividende immer im Zusammenhang mit dem jeweiligen Geschäftsmodell betrachtet werden sollte.
Geschäftsmodell
Johnson & Johnson konzentriert sich nach der Abspaltung des früheren Consumer-Health-Geschäfts auf zwei große Bereiche: Innovative Medicine und MedTech. Das Unternehmen verdient damit einerseits an Arzneimitteln und andererseits an Medizintechnik für unterschiedliche medizinische Anwendungen.
Diese Kombination verteilt die Erträge auf verschiedene Produktgruppen, beseitigt unternehmensspezifische Risiken aber nicht. Patentausläufe, klinische Studien, regulatorische Entscheidungen, Produktzyklen und Rechtsstreitigkeiten können die Ergebnisse einzelner Jahre erheblich beeinflussen.
Ausschüttungsmodell und Dividendenhistorie
Johnson & Johnson zahlt seine Dividende quartalsweise. Im April 2026 erhöhte der Konzern die Quartalsdividende um 3,1 Prozent von 1,30 auf 1,34 US-Dollar je Aktie und erreichte damit das 64. Jahr in Folge mit einer Dividendenerhöhung. Im Oktober 2026 wurde für das vierte Quartal erneut eine Ausschüttung von 1,34 US-Dollar beschlossen. JNJ.com
Diese Historie zeigt, welchen Stellenwert die Dividende über Jahrzehnte in der Kapitalpolitik des Unternehmens hatte. Sie sagt allerdings nicht voraus, dass die Ausschüttung in den kommenden Jahrzehnten mit derselben Regelmäßigkeit weiter erhöht werden kann.
Finanzielle Grundlage
Die Dividende wird aus den Erträgen und Cashflows des Gesundheitsgeschäfts finanziert. Bis zum Ende des dritten Quartals 2026 schätzte Johnson & Johnson den Free Cashflow des laufenden Jahres auf rund 15,1 Milliarden US-Dollar und hob gleichzeitig seine Umsatzprognose für 2026 leicht an. JNJ.com
Das Beispiel zeigt aber auch, warum einzelne Gewinnzahlen nicht isoliert betrachtet werden sollten. Im dritten Quartal 2026 lag der ausgewiesene Gewinn wegen hoher Sondereffekte unter anderem im Zusammenhang mit der geplanten Beilegung von Talk-Rechtsstreitigkeiten und Transaktionen deutlich unter dem Vorjahreswert, während das operative Geschäft wesentlich stabiler verlief. JNJ.com
Besonderheit und Risiken
Johnson & Johnson steht in unserem Vergleich für ein Unternehmen mit außergewöhnlich langer Dividendenhistorie, dessen Ausschüttung gleichzeitig aus einem forschungs- und innovationsintensiven Geschäft finanziert werden muss. Ein erheblicher Teil der erwirtschafteten Mittel wird deshalb weiterhin für Forschung, neue Produkte und Übernahmen benötigt.
Zu den wesentlichen Risiken gehören Patentabläufe, Misserfolge in der Produktentwicklung, regulatorische Eingriffe und Produkthaftung. Gerade die erheblichen Sondereffekte 2026 verdeutlichen, dass selbst eine jahrzehntelange Dividendenhistorie wirtschaftliche und rechtliche Risiken nicht verschwinden lässt.
Geschäftsmodell
Allianz verdient ihr Geld vor allem mit Schaden- und Unfallversicherung, Lebens- und Krankenversicherung sowie Asset Management. Damit unterscheidet sich die wirtschaftliche Grundlage der Dividende deutlich von einem Industrie-, Technologie- oder Gesundheitskonzern.
Versicherungsunternehmen vereinnahmen Prämien, tragen im Gegenzug aber zukünftige Risiken. Neben dem eigentlichen Versicherungsergebnis spielen deshalb Kapitalanlageerträge, Großschäden, Rückstellungen und die Kapitalausstattung des Konzerns eine wichtige Rolle.
Ausschüttungsmodell und Dividendenhistorie
Für das Geschäftsjahr 2025 zahlte Allianz im Mai 2026 eine Dividende von 17,10 Euro je Aktie, nach 15,40 Euro für das Vorjahr. Die Kapitalmanagementpolitik sieht für die reguläre Dividende grundsätzlich 60 Prozent des bereinigten, den Aktionären zurechenbaren Konzerngewinns vor. Allianz.com
Damit folgt die Ausschüttung einer vergleichsweise klar formulierten Regel. Trotzdem ist die Höhe nicht unabhängig von der Geschäftsentwicklung, denn Gewinn, Kapitalausstattung und regulatorische Anforderungen bleiben entscheidende Voraussetzungen.
Finanzielle Grundlage
Im ersten Halbjahr 2026 erzielte Allianz ein operatives Ergebnis von rund 9,4 Milliarden Euro und einen bereinigten Periodenüberschuss der Anteilseigner von rund 6,4 Milliarden Euro. Die Solvency-II-Quote lag Ende des Halbjahres bei 225 Prozent und ist eine wichtige Kennzahl für die Kapitalausstattung eines Versicherers. Allianz.com
Gerade bei einem Versicherer reicht es deshalb nicht, nur Gewinn und Dividendenrendite zu betrachten. Die Fähigkeit zur Kapitalrückführung hängt auch davon ab, wie viel Kapital für Versicherungsverpflichtungen und regulatorische Vorgaben benötigt wird.
Besonderheit und Risiken
Allianz zeigt besonders anschaulich den Unterschied zwischen einer frei festgelegten Dividende und einer ausdrücklich kommunizierten Ausschüttungspolitik. Eine solche Regel erhöht die Nachvollziehbarkeit, verwandelt die Dividende aber nicht in eine garantierte Zahlung.
Großschäden, Naturkatastrophen, Veränderungen an den Kapitalmärkten, höhere Schadeninflation oder regulatorische Anforderungen können die Ertrags- und Kapitalbasis beeinflussen. Auch bei einer formalen Ausschüttungsquote bleibt daher entscheidend, welcher Gewinn überhaupt als Grundlage zur Verfügung steht.
Geschäftsmodell
Die Deutsche Telekom betreibt Festnetz- und Mobilfunknetze und bietet Telekommunikations- und digitale Dienstleistungen in Deutschland, den USA und weiteren europäischen Märkten an. Einen großen Teil des Konzerns bildet inzwischen das US-Geschäft über T-Mobile US.
Telekommunikation ist gleichzeitig ein kapitalintensives Geschäft. Frequenzen müssen erworben, Mobilfunk- und Glasfasernetze ausgebaut sowie bestehende Infrastruktur kontinuierlich modernisiert werden.
Ausschüttungsmodell und Dividendenhistorie
Für das Geschäftsjahr 2025 beschloss die Hauptversammlung im April 2026 eine Dividende von 1,00 Euro je Aktie, nach 0,90 Euro im Vorjahr. Die aktuelle Dividendenpolitik sieht grundsätzlich eine Ausschüttung von 40 bis 60 Prozent des bereinigten Ergebnisses je Aktie vor, wobei eine Untergrenze von 0,60 Euro kommuniziert wird. Telekom
Für 2025 entsprach die Dividende nach Angaben des Unternehmens 50 Prozent des bereinigten Ergebnisses je Aktie. Anders als bei Johnson & Johnson steht damit weniger eine jahrzehntelange Serie jährlicher Erhöhungen im Mittelpunkt, sondern eine Ausschüttungspolitik, die ausdrücklich an einer Ergebniskennzahl ausgerichtet ist. Bericht Telekom
Finanzielle Grundlage
Für die Beurteilung der Ausschüttung ist bei der Deutschen Telekom neben dem Ergebnis insbesondere der Free Cashflow relevant. Im zweiten Quartal 2026 erreichte der Free Cashflow AL rund 5,0 Milliarden Euro, woraufhin der Konzern seine Prognose für das Gesamtjahr auf rund 20 Milliarden Euro anhob. Telekom
Dem stehen erhebliche Investitionen in Netze, Frequenzen und technologische Infrastruktur gegenüber. Die Dividende muss deshalb gemeinsam mit Investitionsbedarf, Verschuldung und weiteren Formen der Kapitalrückführung betrachtet werden.
Besonderheit und Risiken
Die Deutsche Telekom ergänzt unseren Vergleich um ein kapitalintensives Infrastrukturgeschäft. Anders als bei Microsoft lässt sich ein großer Teil der erwirtschafteten Mittel nicht beliebig zwischen Ausschüttung und Wachstum verteilen, weil leistungsfähige Netze laufend hohe Investitionen erfordern.
Zu den Risiken gehören intensiver Wettbewerb, Regulierung, hohe Investitionen und Verschuldung sowie die große Bedeutung von T-Mobile US für den gesamten Konzern. Genau diese Kombination macht deutlich, warum eine Ausschüttungsquote allein noch nichts darüber aussagt, wie viel finanziellen Spielraum ein Unternehmen tatsächlich besitzt.
Geschäftsmodell
Microsoft erzielt seine Erlöse unter anderem mit Unternehmenssoftware, Microsoft 365, Azure und anderen Cloud-Diensten sowie weiteren Software-, Gaming- und Plattformgeschäften. Das Unternehmen unterscheidet sich von den anderen Beispielen durch hohe operative Margen und große Cashflows, gleichzeitig aber auch durch erheblichen Investitionsbedarf für Cloud- und KI-Infrastruktur.
Im Geschäftsjahr 2026 erzielte Microsoft einen Umsatz von rund 331,8 Milliarden US-Dollar und einen operativen Gewinn von rund 155,2 Milliarden US-Dollar. Der operative Cashflow belief sich auf etwa 182,9 Milliarden US-Dollar. Microsoft
Ausschüttungsmodell und Dividendenhistorie
Microsoft zahlt quartalsweise eine Dividende. Im September 2026 erhöhte der Konzern die Quartalsausschüttung von 0,91 auf 0,98 US-Dollar je Aktie, was einer Steigerung von rund acht Prozent entspricht. Source
Die Dividende ist bei Microsoft allerdings nur ein Bestandteil der Kapitalverwendung. Im Geschäftsjahr 2026 wurden rund 26,4 Milliarden US-Dollar als Dividenden ausgeschüttet und zusätzlich rund 22,3 Milliarden US-Dollar für Aktienrückkäufe verwendet. Microsoft
Finanzielle Grundlage
Die Ausschüttung wird von sehr hohen operativen Cashflows getragen, konkurriert aber gleichzeitig mit erheblichen Investitionen. Besonders der Ausbau der Rechenzentrums- und KI-Infrastruktur beansprucht inzwischen große Kapitalbeträge; allein im vierten Geschäftsquartal lag der Free Cashflow trotz 55,4 Milliarden US-Dollar operativem Cashflow wegen hoher Investitionen bei 19,6 Milliarden US-Dollar. Microsoft
Microsoft zeigt damit, warum eine vergleichsweise niedrigere Dividendenrendite nicht mit einer schwachen Fähigkeit zur Ausschüttung gleichgesetzt werden sollte. Ein Unternehmen kann bewusst einen erheblichen Teil seiner verfügbaren Mittel im eigenen Geschäft einsetzen und gleichzeitig seine Dividende regelmäßig erhöhen.
Besonderheit und Risiken
Hier steht die Dividende nicht im Mittelpunkt des gesamten Geschäftsmodells. Sie ist vielmehr ein Teil einer breiteren Kapitalallokation aus Reinvestitionen, Übernahmen, Aktienrückkäufen und Ausschüttungen.
Zu den Risiken gehören der intensive Wettbewerb in Cloud und KI, hohe Investitionen in Rechenzentren, regulatorische Eingriffe und die Unsicherheit darüber, welche Renditen die derzeit massiven KI-Investitionen langfristig erzielen. Für die Dividendenanalyse ist deshalb auch entscheidend, wie sich der Kapitalbedarf des Unternehmens weiterentwickelt.
Geschäftsmodell
Realty Income ist ein börsennotierter Immobilienkonzern in der Rechtsform eines REIT. Das Unternehmen besitzt ein großes Portfolio gewerblich genutzter Immobilien, die überwiegend über langfristige Net-Lease-Verträge vermietet werden.
Bei solchen Verträgen trägt der Mieter typischerweise einen Teil der laufenden Immobilienkosten. Realty Income erzielt daraus regelmäßige Mieteinnahmen, aus denen Finanzierungskosten, Investitionen und Ausschüttungen getragen werden müssen.
Ausschüttungsmodell und Dividendenhistorie
Eine Besonderheit von Realty Income ist die monatliche Ausschüttung. Im Oktober 2026 erklärte das Unternehmen seine 676. aufeinanderfolgende monatliche Stammaktiendividende. Realty Income
Die auf den zuletzt erklärten Monatsbetrag hochgerechnete Jahresdividende lag im Oktober 2026 bei rund 3,26 US-Dollar je Aktie. Die monatliche Zahlung ist dabei zunächst nur eine andere Ausschüttungsfrequenz und sagt für sich genommen noch nichts über die wirtschaftliche Qualität oder Sicherheit der Dividende aus. Realty Income
Finanzielle Grundlage
Bei einem REIT ist der klassische Jahresüberschuss nur eingeschränkt geeignet, um die Ausschüttungsfähigkeit zu beurteilen. Abschreibungen auf Immobilien können den bilanziellen Gewinn erheblich beeinflussen, obwohl sie nicht in gleicher Höhe einen laufenden Zahlungsmittelabfluss darstellen.
Deshalb verwendet Realty Income unter anderem die Kennzahl AFFO. Im Geschäftsjahr 2025 standen rund 3,89 Milliarden US-Dollar AFFO Ausschüttungen an Stammaktionäre von rund 2,92 Milliarden US-Dollar gegenüber. Realty Income
Dieser Unterschied ist für unseren Vergleich besonders wichtig. Dieselbe Analyse, die bei Microsoft oder Johnson & Johnson mit Gewinn und Free Cashflow beginnt, muss bei einem Immobilien-REIT durch branchenspezifische Kennzahlen ergänzt werden.
Besonderheit und Risiken
Realty Income zeigt außerdem, warum die Häufigkeit der Auszahlung nicht mit höherer wirtschaftlicher Sicherheit verwechselt werden sollte. Ob eine Dividende zwölfmal oder viermal im Jahr gezahlt wird, verändert zunächst nur den Zahlungsrhythmus.
Für das Geschäftsmodell sind vielmehr Zinsniveau, Finanzierungskosten, Immobilienbewertungen, Mieterbonität und die Bedingungen für neue Immobilienkäufe entscheidend. Ende des zweiten Quartals 2026 lag die Belegungsquote des Portfolios bei 98,8 Prozent; auch eine hohe aktuelle Auslastung beseitigt diese längerfristigen Risiken jedoch nicht. Realty Income
Schon diese fünf Beispiele zeigen, wie wenig die Bezeichnung „Dividendenaktie“ über die wirtschaftlichen Mechanismen eines Unternehmens verrät. Johnson & Johnson verbindet seine Ausschüttung mit einem forschungsintensiven Gesundheitsgeschäft, Allianz mit Versicherungsergebnissen und regulatorischer Kapitalausstattung, während die Deutsche Telekom gleichzeitig hohe Mittel für ihre Netzinfrastruktur benötigt.
Microsoft könnte aufgrund seiner hohen Cashflows wesentlich mehr Kapital ausschütten, entscheidet sich aber zugleich für umfangreiche Reinvestitionen und Aktienrückkäufe. Bei Realty Income wiederum muss die Ausschüttung im Kontext eines REIT-Modells und anhand anderer Kennzahlen beurteilt werden als bei den übrigen Unternehmen.
Damit wird auch deutlich, warum eine einzelne Kennzahl wie Dividendenrendite oder Ausschüttungsquote für einen branchenübergreifenden Vergleich nicht ausreicht. Erst das Geschäftsmodell erklärt, woher das Geld für die Dividende kommt, welche anderen Ansprüche an dieses Kapital bestehen und welche Risiken die zukünftige Ausschüttungsfähigkeit beeinflussen können.
Johnson & Johnson, Allianz, Deutsche Telekom, Microsoft und Realty Income zahlen regelmäßig Dividenden. Wirtschaftlich entstehen diese Ausschüttungen jedoch unter sehr unterschiedlichen Bedingungen.
Genau darin liegt der eigentliche Mehrwert des Vergleichs. Nicht die Höhe der Dividende unterscheidet die Unternehmen am stärksten, sondern die Frage, welche Rolle die Ausschüttung innerhalb ihres Geschäftsmodells und ihrer gesamten Kapitalverwendung spielt.
Allianz und Deutsche Telekom formulieren vergleichsweise konkrete Zielgrößen für ihre Ausschüttungen. Bei beiden lässt sich dadurch nachvollziehen, wie die Dividende grundsätzlich aus bestimmten Ergebnisgrößen abgeleitet werden soll.
Johnson & Johnson oder Microsoft verfolgen dagegen keine identische quotenbasierte Logik. Dort muss die Dividende stärker im Zusammenhang mit operativen Cashflows, Investitionen, Aktienrückkäufen und anderen Möglichkeiten der Kapitalverwendung betrachtet werden.
Realty Income folgt wiederum einem anderen Modell. Als REIT besitzt das Unternehmen eine besondere Ausschüttungsstruktur, sodass klassische Kennzahlen eines Industrie- oder Technologiekonzerns nicht ohne Weiteres übertragen werden können.
Damit zeigt sich bereits: Der Begriff Dividendenpolitik beschreibt nicht bei jedem Unternehmen dasselbe Verfahren.
Auch der Kapitalbedarf unterscheidet sich erheblich. Die Deutsche Telekom muss kontinuierlich hohe Summen in Mobilfunk-, Glasfaser- und weitere Netzinfrastruktur investieren, während Microsoft derzeit große Beträge für Rechenzentren und KI-Infrastruktur einsetzt.
Bei Allianz steht dagegen weniger der Ausbau physischer Infrastruktur im Mittelpunkt. Dort muss ausreichend Kapital vorhanden sein, um Versicherungsrisiken abzudecken und regulatorische Anforderungen zu erfüllen.
Realty Income benötigt wiederum Zugang zu Kapital, um Immobilien zu erwerben und bestehende Finanzierungen zu bedienen. Der verfügbare Betrag für Ausschüttungen lässt sich deshalb nur sinnvoll beurteilen, wenn gleichzeitig berücksichtigt wird, welche anderen Aufgaben das Kapital im jeweiligen Unternehmen erfüllen muss.
Eine höhere Ausschüttung ist vor diesem Hintergrund nicht automatisch besser. Sie kann schlicht bedeuten, dass ein Unternehmen weniger Kapital im eigenen Geschäft behält.
Gerade bei branchenübergreifenden Vergleichen können Kennzahlen schnell mehr Genauigkeit suggerieren, als tatsächlich vorhanden ist. Eine Ausschüttungsquote von 60 Prozent lässt sich bei einem Versicherer nicht zwingend genauso interpretieren wie bei einem Telekommunikationsunternehmen.
Bei Realty Income wird dieser Unterschied besonders deutlich. Aufgrund der bilanziellen Behandlung von Immobilienabschreibungen werden dort Kennzahlen wie FFO oder AFFO verwendet, während bei Microsoft oder Johnson & Johnson Gewinn und Free Cashflow eine andere Bedeutung besitzen.
Deshalb sollte eine Kennzahl nicht isoliert danach beurteilt werden, ob sie „hoch“ oder „niedrig“ ist. Zunächst muss geklärt werden, welche wirtschaftliche Größe für das jeweilige Geschäftsmodell überhaupt aussagekräftig ist.
Auch die Häufigkeit der Ausschüttung unterscheidet sich deutlich. Realty Income zahlt monatlich, Johnson & Johnson und Microsoft quartalsweise, während Allianz und Deutsche Telekom typischerweise einmal pro Jahr ausschütten.
Für die wirtschaftliche Tragfähigkeit der Dividende ist dieser Rhythmus jedoch nicht entscheidend. Ein Unternehmen wird nicht allein dadurch finanziell belastbarer, dass die Ausschüttung auf zwölf statt auf eine oder vier Zahlungen verteilt wird.
Die Frequenz beschreibt deshalb vor allem, wann Kapital an die Aktionäre fließt. Sie beantwortet nicht, wie gut das Unternehmen dieses Kapital erwirtschaftet oder wie nachhaltig die Ausschüttung finanziert werden kann.
Die fünf Beispiele zeigen vor allem, warum Dividendenaktien nicht sinnvoll über eine einzige Kennzahl miteinander verglichen werden können. Hinter derselben sichtbaren Zahlung können sehr unterschiedliche wirtschaftliche Prozesse stehen.
Johnson & Johnson steht für eine sehr lange Historie regelmäßiger Dividendenerhöhungen. Allianz zeigt ein Modell mit klar formulierter Kapitalmanagementpolitik, während die Deutsche Telekom die Ausschüttung mit einem dauerhaft hohen Infrastrukturbedarf verbinden muss.
Microsoft verdeutlicht dagegen, dass ein hochprofitables Unternehmen einen erheblichen Teil seiner Mittel im eigenen Geschäft einsetzen und trotzdem regelmäßig Dividenden erhöhen kann. Realty Income zeigt schließlich, warum bei bestimmten Geschäftsmodellen sogar andere Kennzahlen notwendig sind, um die Ausschüttung sinnvoll einzuordnen.
Aus diesen Unterschieden lassen sich einige übergreifende Erkenntnisse ableiten.
Eine lange Folge von Ausschüttungen oder Dividendenerhöhungen kann zeigen, welchen Stellenwert die Dividende in der bisherigen Kapitalpolitik eines Unternehmens hatte. Johnson & Johnson ist dafür ein besonders anschauliches Beispiel.
Für den Vergleich mit anderen Unternehmen reicht die Historie allein aber nicht aus. Entscheidend bleibt, aus welchem Geschäft zukünftige Gewinne und Cashflows entstehen und welchen Kapitalbedarf dieses Geschäft gleichzeitig besitzt.
Allianz und Deutsche Telekom machen durch ihre kommunizierten Zielquoten vergleichsweise transparent, wie Ausschüttungen grundsätzlich bestimmt werden sollen. Trotzdem unterscheiden sich die wirtschaftlichen Voraussetzungen beider Unternehmen erheblich.
Bei Allianz spielen Versicherungsergebnisse und Kapitalausstattung eine zentrale Rolle, während die Deutsche Telekom gleichzeitig hohe Investitionen in Netze finanzieren muss. Dieselbe Art von Prozentzahl kann deshalb nicht automatisch gleich interpretiert werden.
Microsoft zeigt besonders deutlich, dass ein Unternehmen nicht möglichst viel Kapital ausschütten muss, um wirtschaftlich erfolgreich zu sein. Ein erheblicher Teil der verfügbaren Mittel fließt stattdessen in Rechenzentren, Cloud-Infrastruktur und andere Investitionen.
Ob zurückbehaltenes Kapital sinnvoll eingesetzt wird, ist deshalb ebenso wichtig wie die Frage, wie viel ausgeschüttet wird. Der reine Vergleich der Dividendenhöhe würde diesen Teil der Unternehmensentwicklung ausblenden.
Bei Realty Income reicht der klassische Jahresüberschuss für die Beurteilung des Immobiliengeschäfts nur eingeschränkt aus. Deshalb werden bei REITs ergänzend Kennzahlen wie FFO und AFFO verwendet.
Das ist ein gutes Beispiel für ein allgemeineres Analyseproblem: Eine Kennzahl kann in einer Branche sehr hilfreich und in einer anderen wenig aussagekräftig sein. Unternehmensvergleiche werden deshalb präziser, wenn die Besonderheiten des jeweiligen Geschäftsmodells berücksichtigt werden.
Die fünf Unternehmen unterscheiden sich auch darin, wie stark sie Kapital an ihre Aktionäre zurückgeben und wie viel sie im eigenen Geschäft einsetzen. Dahinter steht keine einfache Entscheidung zwischen „richtig“ und „falsch“, sondern die Frage, welche Verwendung des Kapitals innerhalb des jeweiligen Geschäftsmodells wirtschaftlich sinnvoll ist.
Microsoft investiert beispielsweise große Summen in Wachstum und Infrastruktur, während bei anderen Unternehmen die Ausschüttung innerhalb der Kapitalverwendung einen größeren Stellenwert besitzt. Die Höhe der Dividende allein reicht deshalb nicht aus, um die wirtschaftliche Entwicklung einer Aktie zu beurteilen.
Wie Ausschüttungen, Kursentwicklung und Wiederanlage gemeinsam die langfristige Rendite beeinflussen, behandeln wir ausführlicher hier:
👉 Welche Rolle Dividenden langfristig für deine Rendite spielen
Dieser Vergleich betrachtet bewusst einzelne Unternehmen. Daraus lässt sich noch nicht ableiten, wie ein gesamtes Dividendendepot aufgebaut oder gewichtet werden sollte.
Mehrere Unternehmen mit nachvollziehbaren Ausschüttungsmodellen können trotzdem ähnliche Branchenrisiken besitzen oder im Depot zu stark gewichtet sein. Auf Portfolioebene kommen deshalb zusätzliche Fragen zu Diversifikation, Positionsgrößen und Auswahlregeln hinzu.
Wie diese Ebene strukturiert werden kann, behandeln wir separat:
👉 Dividendendepot aufbauen: So gehst du Schritt für Schritt vor
Johnson & Johnson, Allianz, Deutsche Telekom, Microsoft und Realty Income zeigen, wie unterschiedlich Unternehmen regelmäßige Ausschüttungen in ihre Kapitalverwendung integrieren können. Hinter der Dividende stehen dabei jeweils andere Ertragsquellen, Investitionsanforderungen und finanzielle Rahmenbedingungen.
Deshalb ist es wenig aussagekräftig, Dividendenaktien lediglich nach Ausschüttungshöhe oder Zahlungsfrequenz miteinander zu vergleichen. Ein belastbarer Vergleich beginnt beim Geschäftsmodell und fragt anschließend, wie Gewinne, Cashflows, Kapitalbedarf und Ausschüttungspolitik zusammenwirken.
Auch die verwendeten Kennzahlen müssen zum Unternehmen passen. Was bei einem REIT aussagekräftig ist, kann bei einem Technologie- oder Versicherungskonzern eine deutlich geringere Bedeutung besitzen.
Die fünf Unternehmen sind damit ausdrücklich keine Liste vermeintlich bester Dividendenaktien. Sie zeigen vielmehr, welche unterschiedlichen wirtschaftlichen Mechanismen hinter einer Dividende stehen können und warum die Ausschüttung erst im Zusammenhang mit dem Unternehmen wirklich verständlich wird.
Unternehmen unterscheiden sich beim Kapitalbedarf, bei der Stabilität ihrer Cashflows und bei regulatorischen Anforderungen. Eine bestimmte Ausschüttungsquote kann deshalb bei einem Versicherer eine andere Bedeutung haben als bei einem Telekommunikations- oder Technologieunternehmen.
Auch die verwendete Bezugsgröße kann unterschiedlich sein. Ein sinnvoller Vergleich berücksichtigt deshalb zunächst das jeweilige Geschäftsmodell.
Immobilienunternehmen verbuchen Abschreibungen auf ihre Gebäude, obwohl diese nicht in gleicher Höhe einen laufenden Zahlungsmittelabfluss verursachen. Dadurch kann der klassische Jahresüberschuss die wirtschaftliche Entwicklung eines REITs nur eingeschränkt abbilden.
Kennzahlen wie FFO und AFFO versuchen, diese Besonderheiten stärker zu berücksichtigen. Deshalb werden sie häufig herangezogen, wenn die Fähigkeit eines REITs zu laufenden Ausschüttungen analysiert wird.
Eine monatliche Ausschüttung bedeutet zunächst lediglich, dass Zahlungen häufiger erfolgen. Sie sagt allein nichts darüber aus, wie profitabel das Unternehmen ist oder wie belastbar seine Ausschüttung finanziert wird.
Für die wirtschaftliche Einordnung sind Geschäftsmodell, Erträge, Kapitalbedarf und Bilanz wichtiger als der Zahlungsrhythmus.
Ein Unternehmen kann erwirtschaftetes Kapital nicht nur ausschütten, sondern beispielsweise auch in neue Produkte, Infrastruktur oder Übernahmen investieren. Wenn das Management dafür wirtschaftlich sinnvolle Verwendungsmöglichkeiten sieht, kann ein größerer Teil der Mittel im Unternehmen bleiben.
Eine niedrigere Ausschüttung bedeutet deshalb nicht automatisch eine geringe finanzielle Leistungsfähigkeit. Sie kann auch Ausdruck einer anderen Kapitalallokation sein.
Je mehr Kapital ein Unternehmen für den laufenden Betrieb, Wachstum oder regulatorische Anforderungen benötigt, desto weniger davon steht grundsätzlich für andere Zwecke zur Verfügung. Deshalb sollte die Dividende immer gemeinsam mit Investitionen, Verschuldung und weiteren Kapitalverwendungen betrachtet werden.
Gerade der Vergleich zwischen Microsoft, Deutsche Telekom, Allianz und Realty Income zeigt, wie unterschiedlich diese Anforderungen ausfallen können.
Hinweis: Keine Anlageberatung. Alle Angaben ohne Gewähr
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
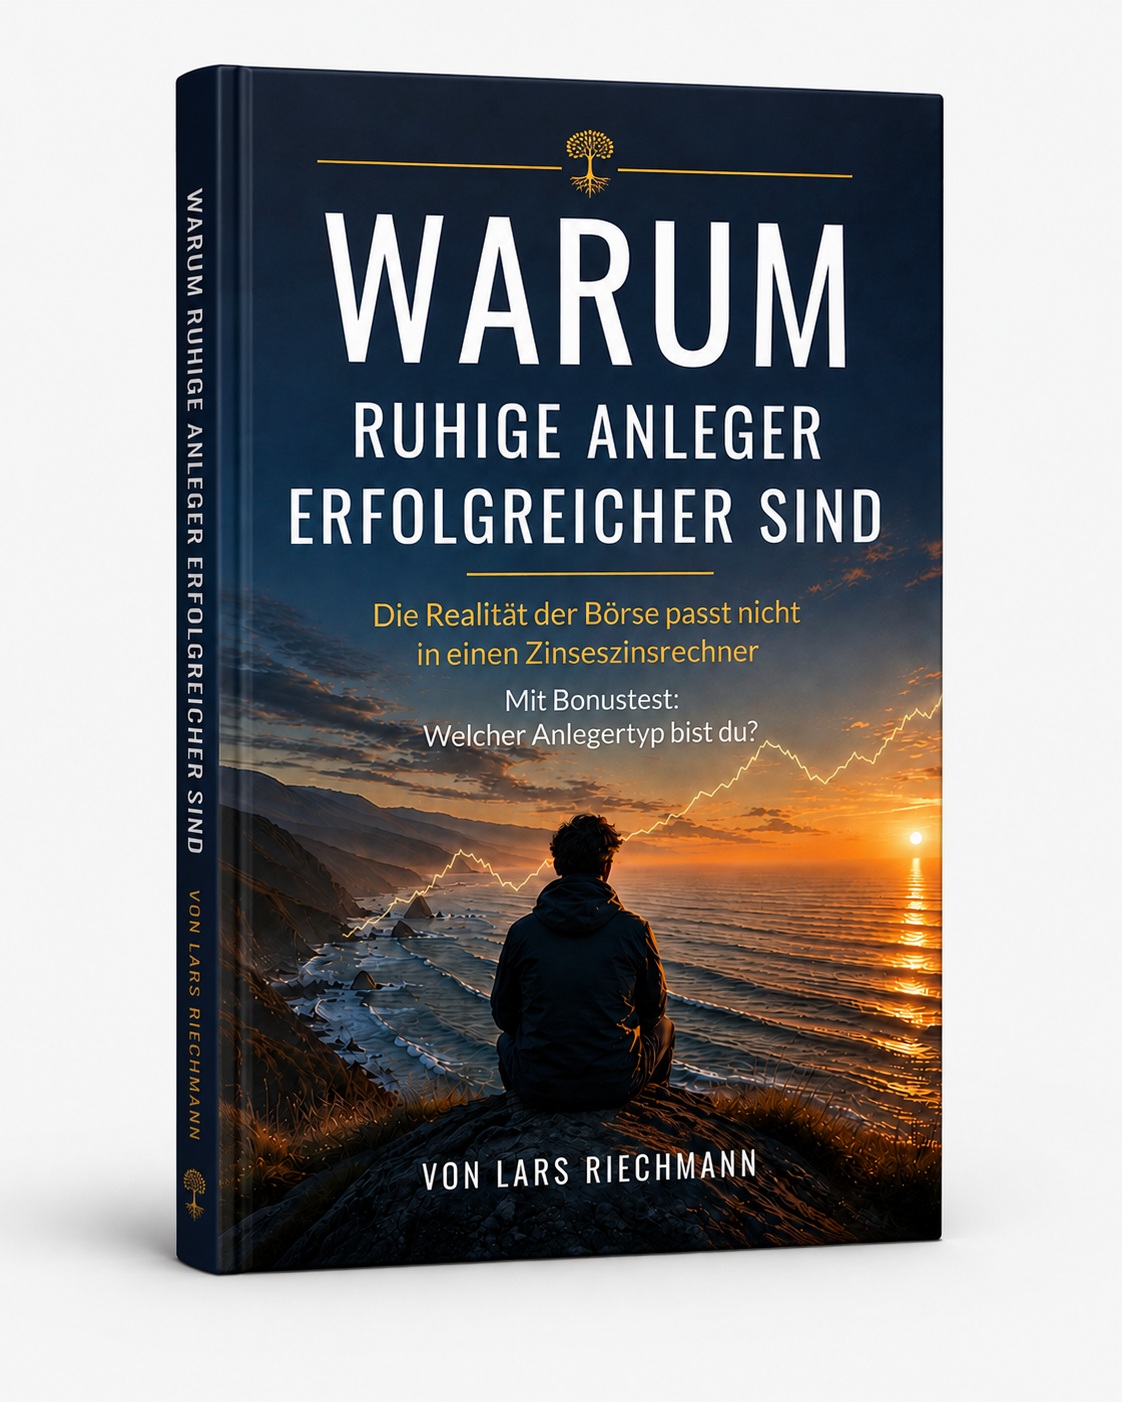
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.
Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Hinweis zum Einsatz von KI:
Einige Texte, Bilder und Illustrationen auf dieser Website wurden mit Unterstützung Künstlicher Intelligenz erstellt.
Sämtliche veröffentlichten Inhalte werden vor der Veröffentlichung redaktionell geprüft, bei Bedarf überarbeitet und inhaltlich verantwortet.