Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlichung: 29.11.2025
Zuletzt aktualisiert am: 20.11.2026
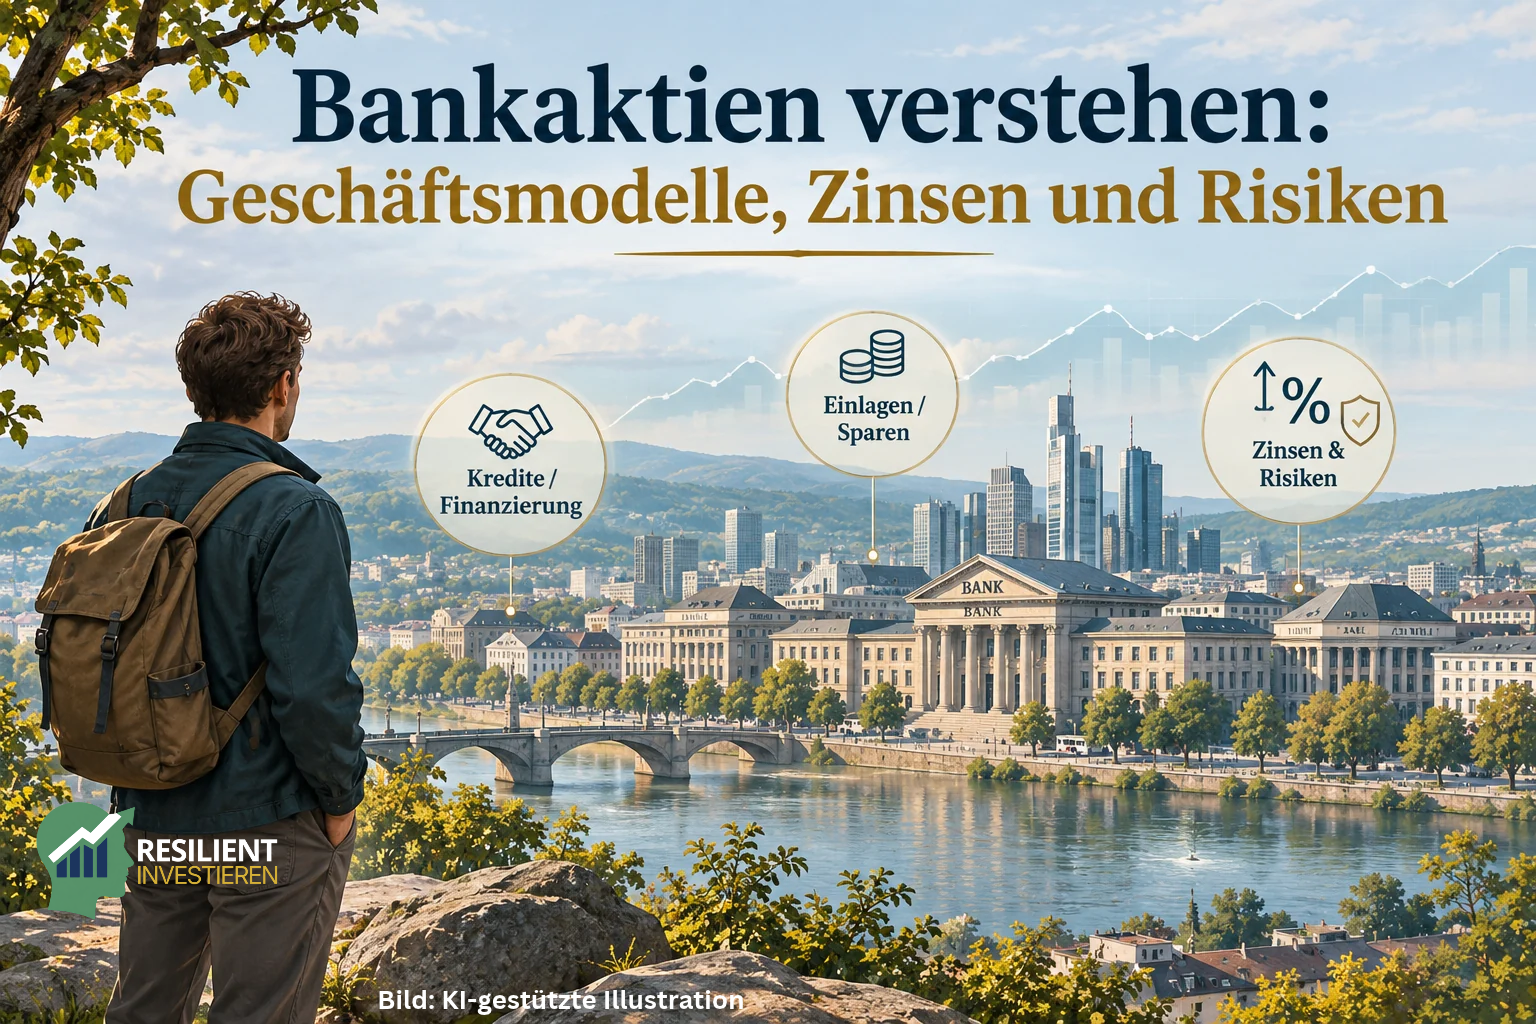
Banken unterscheiden sich grundlegend von vielen anderen Unternehmen an der Börse. Während ein Industrieunternehmen Maschinen produziert oder ein Softwareunternehmen digitale Dienstleistungen verkauft, besteht das Geschäft einer Bank zu einem großen Teil darin, Geld aufzunehmen, weiterzugeben, zu verwalten und finanzielle Risiken zu übernehmen.
Das macht Bankaktien auf den ersten Blick schwerer verständlich. Kundeneinlagen sind aus Sicht der Bank Verbindlichkeiten, vergebene Kredite dagegen Vermögenswerte. Gleichzeitig können steigende Zinsen sowohl höhere Einnahmen als auch höhere Kosten und Risiken verursachen.
Hinzu kommt, dass „Bank“ nicht gleich „Bank“ ist. Eine breit aufgestellte US-Universalbank wie JPMorgan Chase verdient ihr Geld anders als die stark auf Vermögensverwaltung ausgerichtete UBS oder eine indische Privatbank wie ICICI Bank. In diesem Artikel geht es deshalb nicht darum, welche Bankaktie aktuell besonders attraktiv erscheint, sondern darum, wie Banken Geld verdienen, warum Zinsen unterschiedlich wirken und welche Rolle Kreditqualität, Kapital und Liquidität spielen. Die genannten Unternehmens- und Marktdaten entsprechen dem Stand November 2026.
Banken können an Krediten, Gebühren, Zahlungsverkehr, Vermögensverwaltung und Kapitalmarktgeschäften verdienen. Welche Einnahmequelle besonders wichtig ist, hängt vom jeweiligen Geschäftsmodell ab.
Auch die Risiken unterscheiden sich. Eine klassische Kreditbank muss vor allem darauf achten, dass ihre Kredite zurückgezahlt werden und ihre Refinanzierung funktioniert. Bei einem großen Vermögensverwalter spielen dagegen verwaltete Kundengelder und Gebühren eine größere Rolle, während eine Investmentbank stärker von der Aktivität an den Kapitalmärkten abhängig sein kann.
Deshalb reicht die einfache Frage „Steigen oder fallen die Zinsen?“ für die Einordnung einer Bank nicht aus. Entscheidend ist das Zusammenspiel von Erträgen, Finanzierungskosten, Kreditqualität, Kapital und Liquidität.
Das klassische Bankgeschäft lässt sich vereinfacht so beschreiben: Eine Bank nimmt Einlagen entgegen und vergibt Kredite. Auf die Kredite erhält sie Zinsen, gleichzeitig muss sie je nach Einlagen- und Refinanzierungsstruktur selbst Zinsen bezahlen. Die Differenz zwischen Zinserträgen und Zinsaufwendungen wird als Zinsüberschuss bezeichnet.
Der Zinsüberschuss ist eine wichtige Ertragsquelle, aber noch kein Gewinn, weil davon beispielsweise Personal-, IT- und Verwaltungskosten sowie mögliche Kreditverluste getragen werden müssen. Neben dem Zinsgeschäft können Gebühren und Provisionen erheblich sein, etwa aus Zahlungsverkehr, Wertpapiergeschäften, Vermögensverwaltung oder Beratungsleistungen.
Große internationale Banken können zusätzlich im Investmentbanking tätig sein und Unternehmen beispielsweise bei Anleiheemissionen, Kapitalerhöhungen oder Übernahmen begleiten. Welche dieser Bereiche dominieren, unterscheidet sich stark und erklärt mit, warum verschiedene Banken unterschiedlich auf Konjunktur, Zinsen und Kapitalmärkte reagieren.
Neben dem absoluten Zinsüberschuss wird häufig die Nettozinsmarge, kurz NIM für Net Interest Margin, betrachtet. Sie setzt den Nettozinsertrag vereinfacht ins Verhältnis zu einer relevanten zinstragenden Vermögensbasis und beantwortet damit eine andere Frage als der absolute Zinsüberschuss.
Eine Bank kann ihren Zinsüberschuss erhöhen, weil ihr Kreditvolumen wächst, während ihre Nettozinsmarge gleichzeitig sinkt. Mehr Zinsertrag bedeutet deshalb nicht automatisch, dass das einzelne Zinsgeschäft profitabler geworden ist.
Die verbreitete Annahme „höhere Zinsen sind gut für Banken“ greift zu kurz. Entscheidend ist nicht nur, zu welchem Zinssatz eine Bank Kredite vergibt, sondern auch, wie teuer ihre eigene Finanzierung wird.
Ein vereinfachtes Beispiel zeigt den Zusammenhang. Vergibt eine Bank Kredite zu durchschnittlich 5 Prozent und bezahlt auf ihre Einlagen 2 Prozent, beträgt die Differenz drei Prozentpunkte. Steigen die Kreditzinsen auf 6 Prozent, während gleichzeitig 3,5 Prozent für Einlagen bezahlt werden müssen, sinkt die Differenz auf 2,5 Prozentpunkte.
Hinzu kommen weitere Effekte. Höhere Zinsen können die Nachfrage nach Immobilien- oder Unternehmenskrediten bremsen und bestehende Kreditnehmer stärker belasten. Dadurch können Ausfallrisiken steigen, obwohl die Verzinsung neuer Kredite höher geworden ist.
Auch fallende Zinsen sind deshalb nicht automatisch schlecht. Sie können zwar bestimmte Zinsmargen verringern, gleichzeitig aber Kreditnachfrage fördern und die Belastung von Schuldnern reduzieren. Zudem können sich Wertpapierbestände bei fallenden Marktzinsen anders entwickeln als bei steigenden Zinsen.
Für die wirtschaftliche Wirkung einer Zinsänderung zählen daher Einlagenkosten, Kreditnachfrage, Laufzeiten, Kreditqualität und die Struktur der gesamten Bilanz. Der Leitzins allein reicht für eine Einschätzung nicht aus.
Eine Bank verdient nur dann dauerhaft an einem Kredit, wenn der Schuldner seine Verpflichtungen erfüllt. Deshalb gehört die Beurteilung der Kreditqualität zum Kern des Bankgeschäfts. Kredite mit größeren Zahlungsproblemen werden häufig als Non-Performing Loans, kurz NPL, bezeichnet.
Steigt ihr Anteil, kann das auf eine Verschlechterung des Kreditportfolios hindeuten. Banken bilden deshalb Risikovorsorge für erwartete Kreditverluste, die den Gewinn bereits belasten kann, bevor ein Kredit endgültig ausfällt.
Auch starkes Kreditwachstum ist aus diesem Grund nicht automatisch positiv. Eine Bank kann ihr Kreditbuch schnell ausweiten und dadurch zunächst höhere Zinserträge erzielen. Wirtschaftlich wertvoll ist dieses Wachstum aber nur, wenn die Kredite zu angemessenen Konditionen vergeben werden und die späteren Ausfälle beherrschbar bleiben.
Die entscheidende Frage lautet deshalb nicht nur, wie schnell das Kreditportfolio wächst. Ebenso wichtig ist, welche Risiken die Bank für dieses Wachstum übernimmt.
Bankbilanzen unterscheiden sich fundamental von denen gewöhnlicher Industrieunternehmen. Bei einem Industrieunternehmen dienen Schulden beispielsweise dazu, Maschinen, Standorte oder Übernahmen zu finanzieren. Bei einer Bank gehören finanzielle Forderungen und Verbindlichkeiten dagegen unmittelbar zum Geschäftsmodell.
|
Position |
Bedeutung aus Sicht der Bank |
|---|---|
|
Kundenkredite |
Vermögenswert |
|
Wertpapiere |
Vermögenswert |
|
liquide Mittel |
Vermögenswert |
|
Kundeneinlagen |
Verbindlichkeit |
|
ausgegebene Anleihen |
Verbindlichkeit |
|
Eigenkapital |
Verlustpuffer |
Hat ein Kunde 10.000 Euro auf seinem Konto, ist dieses Guthaben aus seiner Sicht ein Vermögenswert. Für die Bank handelt es sich um eine Verbindlichkeit, weil sie dem Kunden das Geld schuldet. Vergibt die Bank dagegen einen Kredit, besitzt sie eine Forderung gegenüber dem Kreditnehmer.
Große Verbindlichkeiten können deshalb bei einer Bank nicht mit denselben Maßstäben bewertet werden wie bei einem Industrieunternehmen. Klassische Kennzahlen wie Net Debt/EBITDA helfen hier nur begrenzt, weshalb Banken eigene Größen für Kapital, Liquidität und Kreditqualität benötigen.
Warum Schulden bei gewöhnlichen Unternehmen anders beurteilt werden, betrachten wir ausführlicher hier:
👉 Verschuldung bei Aktien: Wann Schulden zum Risiko werden
Eine der wichtigsten Unterscheidungen bei Banken betrifft Kapital und Liquidität. Eigenkapital dient als Puffer für Verluste und beantwortet vereinfacht die Frage, wie viel Verlust eine Bank verkraften kann, bevor ihre finanzielle Substanz zu stark geschwächt wird.
Liquidität beantwortet dagegen eine andere Frage: Kann die Bank kurzfristig fällige Zahlungen leisten? Eine Bank kann deshalb ausreichend kapitalisiert sein und trotzdem kurzfristig unter Druck geraten.
Angenommen, sie hat langfristige Immobilienkredite vergeben. Diese können wirtschaftlich werthaltig sein, werden aber über viele Jahre zurückgezahlt. Ziehen gleichzeitig sehr viele Kunden kurzfristig ihre Einlagen ab, benötigt die Bank sofort verfügbares Geld, obwohl ihre langfristigen Kredite weiterhin werthaltig sein können.
Eine Bank kann deshalb grundsätzlich solide Vermögenswerte besitzen und trotzdem in Liquiditätsprobleme geraten. Kapitalstärke und Liquiditätsstärke dürfen nicht miteinander verwechselt werden.
Für einen ersten Überblick reichen einige wenige Kennzahlen. Keine davon erklärt eine Bank allein, doch gemeinsam helfen sie dabei, Ertragskraft, Kreditqualität, Kapital und Liquidität einzuordnen.
|
Kennzahl |
Welche Frage beantwortet sie? |
Grenze |
|---|---|---|
|
Zinsüberschuss |
Was bleibt aus Zinserträgen minus Zinsaufwendungen? |
sagt noch wenig über Kosten und Kreditverluste |
|
Nettozinsmarge |
Wie profitabel ist das Zinsgeschäft relativ zur relevanten Vermögensbasis? |
Vergleichbarkeit hängt vom Geschäftsmodell ab |
|
Cost-Income-Ratio |
Wie hoch sind operative Kosten im Verhältnis zu den Erträgen? |
misst keine Kredit- oder Liquiditätsrisiken |
|
CET1-Quote |
Wie groß ist der hochwertige regulatorische Kapitalpuffer? |
keine allgemeine Eigenkapitalquote |
|
NPL-Quote |
Wie groß ist der Anteil problematischer Kredite? |
Definitionen unterscheiden sich |
|
LCR |
Wie ist die kurzfristige Liquidität in einem Stressszenario ausgestattet? |
keine Garantie gegen jeden Bank Run |
|
ROE/RoTE |
Welche Rendite erzielt die Bank auf ihr Eigenkapital? |
hohe Rendite kann mit höheren Risiken verbunden sein |
Besonders wichtig ist die CET1-Quote. CET1 steht für Common Equity Tier 1 und bezeichnet besonders hochwertiges regulatorisches Kernkapital. Die Quote setzt dieses Kapital ins Verhältnis zu risikogewichteten Aktiva und ist deshalb nicht mit der gewöhnlichen Eigenkapitalquote eines Industrieunternehmens vergleichbar.
Die Liquidity Coverage Ratio, kurz LCR, betrachtet dagegen die kurzfristige Liquidität. Sie soll vereinfacht zeigen, ob genügend hochwertige liquide Vermögenswerte vorhanden sind, um angenommene Nettoabflüsse während einer 30-tägigen Stressphase abzudecken.
Eine hohe CET1-Quote macht eine Bank deshalb nicht automatisch liquide, und eine gute LCR sagt umgekehrt noch wenig über ihre langfristige Profitabilität aus. Gerade bei Banken entsteht ein aussagekräftigeres Bild erst aus dem Zusammenspiel mehrerer Kennzahlen.
JPMorgan Chase, UBS und ICICI Bank zeigen besonders gut, warum „Bankaktie“ kein einheitliches Geschäftsmodell bezeichnet. Die drei Institute sind in unterschiedlichen Märkten tätig und setzen bei ihren Ertragsquellen verschiedene Schwerpunkte.
|
Bank |
Schwerpunkt |
Besonders relevante Ertragsquellen |
|---|---|---|
|
JPMorgan Chase |
breit aufgestellter US-Finanzkonzern |
Kreditgeschäft, Investmentbanking, Märkte, Vermögensverwaltung |
|
UBS |
Vermögensverwaltung und Schweizer Bankgeschäft |
Gebühren, Wealth Management, Zinsen, Investmentbanking |
|
ICICI Bank |
indische Privat- und Firmenkundenbank |
Kreditgeschäft, Einlagen, Gebühren |
JPMorgan verbindet klassisches Privat- und Firmenkundengeschäft mit Investmentbanking, Kapitalmarktaktivitäten und Vermögensverwaltung. Im dritten Quartal 2026 erzielte der Konzern rund 15,3 Milliarden US-Dollar Nettogewinn.
Die unterschiedlichen Geschäftsbereiche reagieren nicht immer gleich auf wirtschaftliche Veränderungen. Ein schwächeres Kreditgeschäft kann beispielsweise mit einer anderen Entwicklung im Investmentbanking oder in der Vermögensverwaltung zusammentreffen. Die breite Aufstellung verteilt damit Ertragsquellen, beseitigt aber Kredit-, Markt-, Liquiditäts- oder operationelle Risiken nicht.
Bei UBS besitzt das Global Wealth Management besonderes Gewicht. Ende September 2026 verwaltete dieser Bereich rund 4,98 Billionen US-Dollar an investierten Vermögen, weshalb Gebühren auf Kundenvermögen für das Geschäftsmodell eine wichtige Rolle spielen.
Kapitalmarktentwicklung und neue Kundengelder können dadurch die Einnahmen beeinflussen, ohne dass sich das Kreditvolumen stark verändert. Gleichzeitig bleibt die Integration der 2023 übernommenen Credit Suisse ein wichtiges wirtschaftliches Thema, weil Restrukturierung und IT-Integration zunächst Kosten verursachen, bevor gemeinsame Strukturen effizienter werden können.
UBS zeigt damit, wie stark Vermögensverwaltung, Kostenstruktur und Integration bei einer Bankanalyse miteinander verbunden sein können.
ICICI Bank ist stärker vom klassischen Kredit- und Einlagengeschäft geprägt. Im zweiten Quartal des indischen Geschäftsjahres 2027 stieg der Nettozinsertrag gegenüber dem Vorjahr deutlich, während die Nettozinsmarge von 4,30 auf 4,18 Prozent sank.
Das veranschaulicht einen wichtigen Zusammenhang: Ein höherer Zinsüberschuss bedeutet nicht automatisch eine höhere Zinsmarge. Gleichzeitig wächst das Kreditportfolio stark, weshalb neben dem Wachstum auch die Kreditqualität beobachtet werden muss. Ende September 2026 lag die Netto-NPA-Quote bei 0,30 Prozent.
ICICI zeigt damit ein anderes Bankmodell als JPMorgan oder UBS. Zinsgeschäft, Kreditwachstum und Einlagenstruktur stehen wesentlich stärker im Mittelpunkt.
Auch eine wirtschaftlich erfolgreiche Bank ist nicht automatisch eine erfolgreiche Aktie. Aktienkurse spiegeln nicht nur aktuelle Gewinne wider, sondern Erwartungen über zukünftige Gewinne, Kreditverluste, Kapitalbedarf und Regulierung.
Steigert eine Bank ihren Gewinn um zehn Prozent, während der Markt zwanzig Prozent erwartet hatte, können Anleger die Zahlen trotzdem als Enttäuschung bewerten. Umgekehrt kann ein Gewinnrückgang weniger negativ wirken, wenn deutlich schlechtere Ergebnisse erwartet wurden.
Bei Banken kommt hinzu, dass ein Teil des Kapitals aufgrund regulatorischer Anforderungen im Unternehmen verbleiben muss. Veränderungen der Kapitalanforderungen können deshalb beeinflussen, wie viel Spielraum für Wachstum, Dividenden oder Aktienrückkäufe besteht.
Zwischen einem funktionierenden Bankgeschäft und der tatsächlichen Aktienrendite liegen damit mehrere Ebenen: Erträge müssen Kosten und Kreditverluste übersteigen, daraus entsteht Gewinn, und anschließend spielen Kapitalbedarf, Erwartungen und Bewertung eine Rolle. Erst daraus ergibt sich schließlich der Aktienkurs.
Wie Unternehmensgewinne und Aktienwert grundsätzlich zusammenhängen, betrachten wir ausführlicher hier:
👉 Warum Aktien langfristig funktionieren – und was Anleger wirklich besitzen
Banken funktionieren wirtschaftlich anders als gewöhnliche Industrie- oder Technologieunternehmen. Kredite gehören zu ihren Vermögenswerten, Kundeneinlagen zu ihren Verbindlichkeiten, und Kapital sowie Liquidität erfüllen unterschiedliche Aufgaben.
Auch die Formel „höhere Zinsen sind gut für Banken“ ist zu einfach. Steigende Zinsen können Zinserträge erhöhen, gleichzeitig aber Einlagen verteuern, Kreditnachfrage bremsen und Ausfallrisiken erhöhen.
JPMorgan, UBS und ICICI Bank zeigen zusätzlich, wie unterschiedlich Bankengeschäftsmodelle sein können. Ein breit aufgestellter US-Finanzkonzern, eine stark auf Vermögensverwaltung ausgerichtete Schweizer Großbank und eine indische Privatbank reagieren nicht identisch auf dasselbe wirtschaftliche Umfeld.
Deshalb reichen einzelne Kennzahlen wie CET1-Quote, Kreditwachstum oder Zinsüberschuss nicht aus. Entscheidend ist das Zusammenspiel aus Geschäftsmodell, Ertragsquellen, Kreditqualität, Kapital und Liquidität. Wer Bankaktien verstehen möchte, sollte daher weniger auf die nächste Zinsprognose und stärker darauf schauen, wie die jeweilige Bank tatsächlich Geld verdient und welche Risiken sie dafür übernimmt.
Der Zinsüberschuss beschreibt vereinfacht die Differenz zwischen Zinserträgen und Zinsaufwendungen in absoluten Geldbeträgen. Die Nettozinsmarge setzt den Nettozinsertrag dagegen ins Verhältnis zu einer relevanten Vermögensbasis. Deshalb kann der Zinsüberschuss steigen, während die Nettozinsmarge sinkt.
Die CET1-Quote setzt besonders hochwertiges regulatorisches Kernkapital ins Verhältnis zu risikogewichteten Aktiva. Sie berücksichtigt damit die regulatorische Risikogewichtung der Bankvermögenswerte und funktioniert anders als eine klassische Eigenkapitalquote eines Industrieunternehmens.
Ja. Eine Bank kann wirtschaftlich werthaltige langfristige Kredite besitzen und trotzdem kurzfristig unter Druck geraten, wenn viele Einleger gleichzeitig Geld abziehen. Profitabilität, Kapital und kurzfristige Liquidität sind deshalb unterschiedliche Größen.
Geschäftsmodelle, Einlagenstrukturen, Kreditportfolios und andere Einnahmequellen unterscheiden sich. Eine stark kreditgetriebene Bank reagiert deshalb anders als ein Finanzkonzern mit großem Investmentbanking oder eine Bank, deren Vermögensverwaltung einen wesentlichen Teil der Erträge liefert.
Hinweis: Keine Anlageberatung. Alle Angaben ohne Gewähr
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.

Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Hinweis zum Einsatz von KI:
Einige Texte, Bilder und Illustrationen auf dieser Website wurden mit Unterstützung Künstlicher Intelligenz erstellt.
Sämtliche veröffentlichten Inhalte werden vor der Veröffentlichung redaktionell geprüft, bei Bedarf überarbeitet und inhaltlich verantwortet.