Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
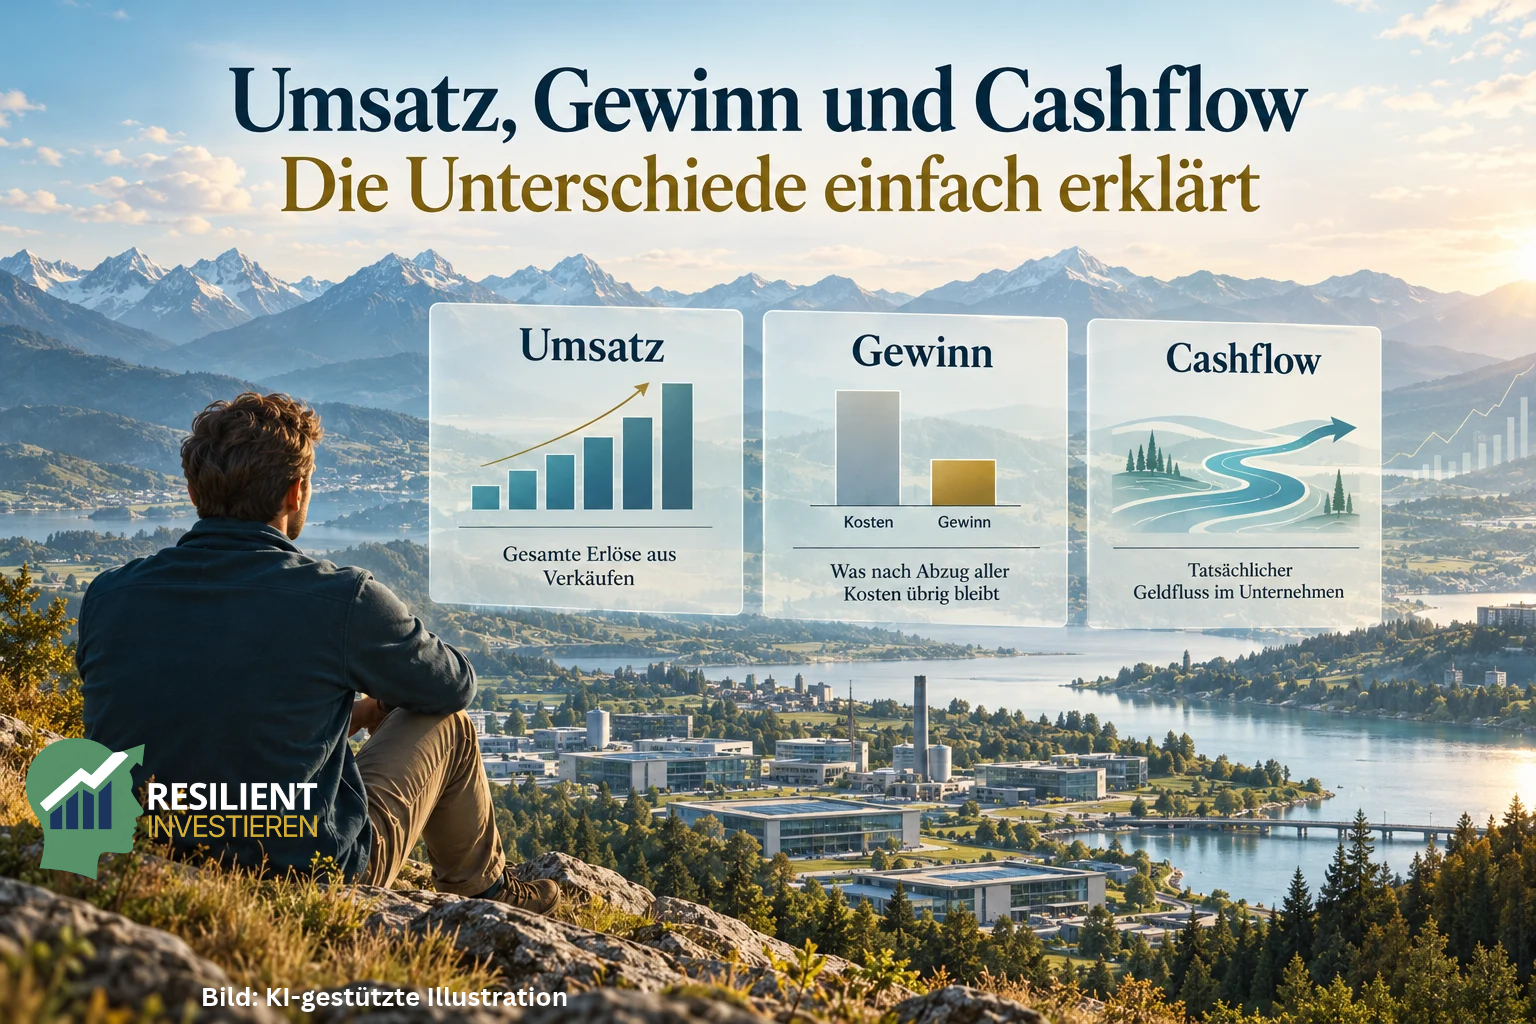
Ein Unternehmen meldet steigende Umsätze und gleichzeitig einen sinkenden Gewinn. Ein anderes weist einen Gewinn von einer Million Euro aus, obwohl im selben Jahr deutlich weniger Geld aus dem laufenden Geschäft zugeflossen ist. Und wieder ein anderes erwirtschaftet einen hohen operativen Cashflow, investiert davon aber fast alles wieder in Maschinen, Standorte oder andere langfristige Vermögenswerte.
Solche Zahlen wirken auf den ersten Blick widersprüchlich. Tatsächlich beschreiben Umsatz, Gewinn und Cashflow aber unterschiedliche Seiten der wirtschaftlichen Entwicklung eines Unternehmens. Wer sie miteinander verwechselt, kann deshalb schnell zu falschen Schlussfolgerungen kommen.
Für Anleger ist es nicht notwendig, aus jedem Geschäftsbericht eine Rechnungswesenprüfung zu machen. Es hilft aber sehr, die grundlegende Logik hinter diesen drei Größen zu verstehen: Was wurde wirtschaftlich erwirtschaftet, welche Aufwendungen wurden diesem Zeitraum zugerechnet und welche Geldströme haben tatsächlich stattgefunden?
Genau darum geht es in diesem Artikel. Wir betrachten Umsatz, Gewinn und Cashflow zunächst einzeln und führen sie anschließend an einem einfachen Beispiel zusammen. So wird sichtbar, warum die drei Größen voneinander abweichen können, ohne dass sich darin automatisch ein Widerspruch verbirgt.
Der Umsatz zeigt vereinfacht, welchen Wert ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erlöst hat. Er sagt jedoch noch nichts darüber aus, wie hoch die dafür notwendigen Aufwendungen waren und ob die Kunden ihre Rechnungen bereits bezahlt haben.
Der Gewinn stellt Erträge und Aufwendungen eines bestimmten Zeitraums gegenüber. Er zeigt damit den rechnerischen wirtschaftlichen Erfolg, ist aber nicht mit dem Geld gleichzusetzen, das am Ende auf einem Bankkonto übrig bleibt.
Der Cashflow betrachtet dagegen Zahlungsströme. Er macht sichtbar, wie viel Geld innerhalb eines Zeitraums tatsächlich zu- oder abgeflossen ist und aus welchen Bereichen diese Geldbewegungen stammen.
|
Kennzahl |
Vereinfacht beantwortete Frage |
|---|---|
|
Umsatz |
Wie viel hat das Unternehmen mit seinen Leistungen erlöst? |
|
Gewinn |
Was bleibt nach den jeweils berücksichtigten Aufwendungen rechnerisch übrig? |
|
Cashflow |
Welche Geldströme sind tatsächlich entstanden? |
Gerade weil diese drei Größen unterschiedliche Fragen beantworten, können auch die Zahlen deutlich voneinander abweichen. Ein Unternehmen kann beispielsweise Umsatz und Gewinn ausweisen, obwohl ein Teil der Kundenrechnungen noch nicht bezahlt wurde. Umgekehrt können Auszahlungen heute stattfinden, deren Aufwandswirkung sich in der Gewinnrechnung über mehrere Jahre verteilt.
Diese zeitlichen Unterschiede sind keine Besonderheit, sondern ein grundlegender Bestandteil der Rechnungslegung. Wer Umsatz, Gewinn und Cashflow verstehen möchte, muss deshalb immer auch berücksichtigen, wann ein wirtschaftlicher Vorgang erfasst wird und wann das Geld tatsächlich fließt.
Der Umsatz gehört zu den bekanntesten Unternehmenskennzahlen. Vereinfacht ausgedrückt zeigt er den Wert der Waren und Dienstleistungen, die ein Unternehmen in einem bestimmten Zeitraum verkauft beziehungsweise erbracht hat.
Verkauft ein Unternehmen beispielsweise 100.000 Produkte zu durchschnittlich 50 Euro, ergibt sich daraus zunächst ein Umsatz von 5 Millionen Euro. Bei Dienstleistungs-, Software- oder Abonnementmodellen kann die konkrete Entstehung des Umsatzes anders aussehen, das grundlegende Prinzip bleibt jedoch ähnlich: Umsatz beschreibt die Erlösseite des Geschäfts.
Wichtig ist dabei eine Unterscheidung, die im Alltag leicht übersehen wird. Umsatz ist nicht automatisch mit einem Zahlungseingang verbunden, weil zwischen der wirtschaftlichen Leistung und der tatsächlichen Bezahlung Zeit liegen kann.
Angenommen, unsere fiktive Muster AG liefert einem Kunden Waren im Wert von 100.000 Euro und stellt dafür eine Rechnung mit einem Zahlungsziel von 30 Tagen. Unter vereinfachten Bedingungen kann dieser Betrag bereits als Umsatz des Unternehmens erfasst werden, obwohl der Kunde das Geld erst später überweist.
In diesem Moment hat die Muster AG also wirtschaftlich einen Umsatz erzielt, aber noch keinen entsprechenden Geldzufluss erhalten. In der Bilanz entsteht stattdessen zunächst eine Forderung gegenüber dem Kunden. Genau solche zeitlichen Unterschiede sind ein Grund dafür, warum Umsatz und Cashflow voneinander abweichen können.
Aus der Höhe des Umsatzes lässt sich außerdem nicht unmittelbar ableiten, wie erfolgreich ein Unternehmen wirtschaftlich arbeitet. Entscheidend ist auch, welche Aufwendungen notwendig sind, um diese Erlöse zu erzielen.
Ein Unternehmen kann beispielsweise 100 Millionen Euro Umsatz erwirtschaften und dafür Aufwendungen von 95 Millionen Euro haben. Ein anderes erzielt nur 50 Millionen Euro Umsatz, benötigt dafür aber lediglich 35 Millionen Euro an Aufwendungen. Allein aus der Umsatzhöhe lässt sich deshalb weder auf den Gewinn noch auf die wirtschaftliche Qualität eines Unternehmens schließen.
Dasselbe gilt für das Umsatzwachstum. Steigt der Umsatz, wissen wir zunächst nur, dass die Erlöse zugenommen haben. Ob dadurch auch mehr Gewinn entsteht, hängt unter anderem davon ab, wie sich Kosten, Preise, Absatzmengen und Investitionen entwickeln.
Wie Unternehmen durch mehr Kunden, höhere Preise, neue Produkte, zusätzliche Märkte oder Übernahmen wachsen können, haben wir bereits ausführlicher betrachtet. Der folgende Grundlagenartikel erklärt diese Wachstumsmechanismen und ihre wirtschaftlichen Auswirkungen genauer.
👉 Wie Unternehmen wachsen – und was das für Aktien bedeutet
Für diesen Artikel genügt uns zunächst die Erkenntnis, dass Umsatz eine wichtige Größe der Geschäftstätigkeit beschreibt. Er zeigt aber weder die Profitabilität eines Unternehmens noch den tatsächlichen Geldzufluss.
Beim Gewinn kommen wir einen Schritt weiter. Hier betrachten wir nicht mehr nur die Erlöse des Unternehmens, sondern stellen ihnen die Aufwendungen gegenüber, die einem bestimmten Zeitraum zugerechnet werden.
Vereinfacht lässt sich die Grundidee so ausdrücken: Erträge minus Aufwendungen ergeben den Gewinn oder Verlust einer Periode. In der Praxis gibt es allerdings nicht nur einen einzigen Gewinnbegriff, weil je nach betrachteter Ergebnisstufe unterschiedliche Aufwendungen bereits berücksichtigt wurden.
Für Einsteiger reichen zunächst zwei Ebenen, um die grundsätzliche Logik zu verstehen. Wir betrachten deshalb das Ergebnis vor Zinsen und Steuern und anschließend den Jahresüberschuss.
Das EBIT steht für „Earnings Before Interest and Taxes“ und bezeichnet eine Ergebnisgröße vor Zinsen und Ertragsteuern. In vereinfachten Darstellungen hilft sie dabei, die Ertragsentwicklung des eigentlichen Geschäfts weitgehend getrennt von Finanzierung und Steuerbelastung zu betrachten.
Angenommen, die Muster AG erzielt 10 Millionen Euro Umsatz. Für Personal, Material, Verwaltung und weitere betriebliche Aufwendungen fallen zusammen 8,2 Millionen Euro an. Zusätzlich werden 300.000 Euro Abschreibungen berücksichtigt.
Das ergibt in unserem vereinfachten Beispiel:
10,0 Mio. Euro Umsatz
minus 8,2 Mio. Euro betriebliche Aufwendungen
minus 0,3 Mio. Euro Abschreibungen
= 1,5 Mio. Euro EBIT
Damit wissen wir bereits mehr als durch den Umsatz allein. Das Unternehmen hat nicht nur Erlöse erzielt, sondern nach den in diesem Beispiel berücksichtigten Aufwendungen ein positives Ergebnis vor Zinsen und Steuern erwirtschaftet. Über den tatsächlichen Geldzufluss sagt diese Zahl allerdings noch nicht alles aus.
Nach dem EBIT können weitere Positionen folgen. Dazu gehören beispielsweise Zinsaufwendungen und Steuern, die in dieser Ergebnisgröße noch nicht berücksichtigt wurden.
Nehmen wir an, unsere Muster AG muss zusätzlich 200.000 Euro Zinsen zahlen und weist vereinfacht eine Steuerbelastung von 300.000 Euro aus. Dann ergibt sich:
1,5 Mio. Euro EBIT
minus 0,2 Mio. Euro Zinsaufwand
minus 0,3 Mio. Euro Steuern
= 1,0 Mio. Euro Jahresüberschuss
Unsere Muster AG hätte damit bei 10 Millionen Euro Umsatz einen Jahresüberschuss von einer Million Euro erzielt. Daraus dürfen wir jedoch noch nicht schließen, dass im selben Jahr genau eine Million Euro zusätzlich auf dem Bankkonto des Unternehmens angekommen sind.
Genau an dieser Stelle entsteht häufig die Verwechslung zwischen Gewinn und Cashflow. Für die Gewinnermittlung ist entscheidend, welche Erträge und Aufwendungen wirtschaftlich einem Zeitraum zugerechnet werden. Für den Cashflow geht es dagegen darum, wann tatsächlich Geld fließt.
Ein einfaches, vom späteren Zahlenbeispiel unabhängiges Beispiel sind Abschreibungen. Angenommen, ein Unternehmen kauft eine Maschine für 1,5 Millionen Euro und bezahlt sie sofort. Die Auszahlung von 1,5 Millionen Euro findet dann tatsächlich in diesem Jahr statt.
Die Maschine wird allerdings mehrere Jahre genutzt. Deshalb wird ihr Anschaffungswert in der Gewinnrechnung normalerweise nicht zwingend vollständig im Jahr des Kaufs als Aufwand berücksichtigt, sondern über ihre Nutzungsdauer verteilt.
Würde die Maschine beispielsweise über fünf Jahre linear abgeschrieben, ergäbe sich daraus ein jährlicher Abschreibungsaufwand von 300.000 Euro. Damit unterscheiden sich der Zeitpunkt der Auszahlung und der Zeitraum, in dem der Aufwand den Gewinn beeinflusst.
Beim Kauf der Maschine fließen also 1,5 Millionen Euro Geld ab. In der Gewinnrechnung erscheinen in diesem vereinfachten Beispiel dagegen zunächst nur 300.000 Euro Abschreibungsaufwand pro Jahr. Genau deshalb dürfen Aufwendungen und Auszahlungen nicht gleichgesetzt werden.
Auch der umgekehrte zeitliche Unterschied ist möglich. Wie wir beim Umsatz gesehen haben, kann eine Leistung bereits als Erlös erfasst sein, obwohl der Kunde seine Rechnung noch nicht bezahlt hat. Der Gewinn kann dadurch bereits beeinflusst werden, während der entsprechende Geldzufluss erst später erfolgt.
Ein Unternehmen kann profitabel sein und trotzdem zeitweise relativ wenig Geldzufluss aus dem laufenden Geschäft haben. Ebenso kann ein Unternehmen in einer bestimmten Periode hohe Geldzuflüsse verzeichnen, obwohl der ausgewiesene Gewinn deutlich niedriger liegt.
Das bedeutet nicht automatisch, dass die Gewinnrechnung „falsch“ oder der Cashflow „besser“ wäre. Beide Größen beantworten unterschiedliche Fragen und ergänzen sich deshalb, statt miteinander zu konkurrieren.
Der Gewinn versucht, den wirtschaftlichen Erfolg eines Zeitraums abzubilden. Der Cashflow zeigt dagegen, wie sich die tatsächlichen Zahlungsströme entwickelt haben. Erst wenn wir beide Perspektiven zusammenführen, verstehen wir besser, warum ein Unternehmen beispielsweise eine Million Euro Gewinn ausweisen kann, obwohl deutlich weniger als eine Million Euro Geld aus seiner laufenden Geschäftstätigkeit zugeflossen ist.
Beim Cashflow wechseln wir die Perspektive. Statt Erträge und Aufwendungen einem Geschäftsjahr zuzuordnen, betrachten wir Geldströme: Welche Zahlungen sind innerhalb eines bestimmten Zeitraums tatsächlich in das Unternehmen hineingeflossen und welche sind hinausgeflossen?
Der Begriff Cashflow darf dabei nicht mit dem Kontostand verwechselt werden. Ein Kontostand zeigt, wie viel liquide Mittel zu einem bestimmten Zeitpunkt vorhanden sind. Ein Cashflow beschreibt dagegen die Veränderung durch Zahlungsströme innerhalb eines Zeitraums.
In der Kapitalflussrechnung werden diese Zahlungsströme üblicherweise verschiedenen Bereichen zugeordnet. Für unser grundlegendes Verständnis reichen zunächst drei Gruppen: die laufende Geschäftstätigkeit, Investitionen und Finanzierung.
Zum operativen Bereich gehören beispielsweise Zahlungen von Kunden, Zahlungen an Lieferanten, Personalausgaben und andere Geldbewegungen des laufenden Geschäfts. Im Investitionsbereich finden wir unter anderem Auszahlungen für Maschinen oder andere längerfristig genutzte Vermögenswerte. Der Finanzierungsbereich kann beispielsweise die Aufnahme oder Rückzahlung von Krediten sowie bestimmte Zahlungen an Eigentümer umfassen.
Für unsere Frage nach der wirtschaftlichen Entwicklung ist zunächst vor allem der operative Cashflow interessant.
Der operative Cashflow soll vereinfacht zeigen, welche Geldströme aus der gewöhnlichen Geschäftstätigkeit eines Unternehmens entstehen. Er kann deshalb deutlich vom ausgewiesenen Gewinn abweichen, obwohl sich beide Größen auf denselben Zeitraum beziehen.
Die Gründe dafür haben wir teilweise bereits kennengelernt. Abschreibungen beeinflussen den Gewinn, ohne im selben Jahr eine entsprechende Auszahlung auszulösen. Forderungen können dazu führen, dass bereits Umsatz und Gewinn erfasst wurden, obwohl Kunden noch nicht gezahlt haben.
Auch Vorräte können Geld binden. Kauft die Muster AG beispielsweise zusätzliche Rohstoffe oder produziert Waren, die zum Jahresende noch im Lager liegen, ist dafür möglicherweise bereits Geld abgeflossen, obwohl mit diesen Beständen noch kein entsprechender Umsatz erzielt wurde.
Ein weiterer Effekt kann bei Lieferantenverbindlichkeiten entstehen. Hat ein Unternehmen Waren oder Leistungen erhalten, die Rechnung aber noch nicht bezahlt, wurde ein Aufwand möglicherweise bereits berücksichtigt, während der Geldabfluss erst später erfolgt.
Diese Zusammenhänge lassen sich am einfachsten mit unserer Muster AG nachvollziehen. Wir hatten für das Unternehmen einen Jahresüberschuss von einer Million Euro ermittelt.
Nun ergänzen wir einige vereinfachte Veränderungen. Die Abschreibungen betragen 300.000 Euro, die Forderungen gegenüber Kunden steigen um 400.000 Euro, die Vorräte nehmen um 200.000 Euro zu und die Lieferantenverbindlichkeiten steigen um 100.000 Euro.
In veröffentlichten Abschlüssen kann die konkrete Darstellung je nach Rechnungslegungsstandard und Unternehmen abweichen. Für unser Verständnis verwenden wir bewusst eine vereinfachte Überleitung vom Jahresüberschuss zu den Zahlungsströmen des laufenden Geschäfts.
|
Überleitung zum operativen Cashflow |
Mio. € |
|---|---|
|
Jahresüberschuss |
1,0 |
|
+ Abschreibungen |
+0,3 |
|
− Zunahme der Forderungen |
−0,4 |
|
− Zunahme der Vorräte |
−0,2 |
|
+ Zunahme der Lieferantenverbindlichkeiten |
+0,1 |
|
Operativer Cashflow |
0,8 |
Warum werden die Abschreibungen wieder hinzugerechnet? Sie haben den Jahresüberschuss um 300.000 Euro vermindert, verursachen in diesem Zeitraum aber keine erneute Auszahlung. Die ursprüngliche Zahlung für die betreffenden Vermögenswerte ist bereits zu einem anderen Zeitpunkt erfolgt.
Die zusätzlichen Forderungen wirken dagegen cashflow-mindernd. Die Muster AG hat Leistungen erbracht und möglicherweise bereits Umsatz verbucht, aber 400.000 Euro der entsprechenden Zahlungen sind noch nicht eingegangen.
Auch die zusätzlichen Vorräte binden Geld. Die Muster AG hat 200.000 Euro mehr Kapital in Materialien oder Waren gebunden, die sich zum betrachteten Zeitpunkt noch im Unternehmen befinden.
Bei den Lieferantenverbindlichkeiten entsteht der umgekehrte zeitliche Effekt. Die entsprechenden Aufwendungen können bereits in der Erfolgsrechnung berücksichtigt sein, während 100.000 Euro der Zahlungen erst später an die Lieferanten fließen. Deshalb erhöht dieser Betrag in unserer vereinfachten Überleitung den operativen Cashflow.
Aus einem Jahresüberschuss von einer Million Euro werden damit in unserem Modell 800.000 Euro operativer Cashflow. Weder die eine noch die andere Zahl ist deshalb „richtiger“ – sie betrachtet lediglich eine andere wirtschaftliche Ebene.
Der operative Cashflow beantwortet noch nicht die Frage, wie viel Geld nach den getätigten Investitionen verbleibt. Ein Unternehmen kann einen hohen operativen Cashflow erwirtschaften und gleichzeitig große Summen in Maschinen, Gebäude, Infrastruktur oder andere langfristig genutzte Vermögenswerte investieren.
Hier kommt der Free Cashflow ins Spiel. Eine häufig verwendete, vereinfachte Definition lautet:
Free Cashflow = operativer Cashflow – Investitionsausgaben
Die Investitionsausgaben werden häufig mit dem englischen Begriff „Capital Expenditures“ beziehungsweise der Abkürzung „CapEx“ bezeichnet. Dabei handelt es sich beispielsweise um Zahlungen für neue Maschinen, Produktionsanlagen oder andere langfristige Vermögenswerte.
Wichtig ist allerdings, dass der Begriff Free Cashflow nicht überall vollkommen identisch definiert wird. Unternehmen, Datenanbieter und Analysten können bei der konkreten Berechnung unterschiedliche Abgrenzungen verwenden. Deshalb sollte immer berücksichtigt werden, welche Definition einer angegebenen Free-Cashflow-Zahl zugrunde liegt.
Unsere Muster AG hat in unserem vereinfachten Beispiel einen operativen Cashflow von 800.000 Euro erwirtschaftet. Nehmen wir nun an, dass sie im selben Zeitraum 700.000 Euro in Maschinen und andere langfristige Vermögenswerte investiert.
|
Free-Cashflow-Betrachtung |
Mio. € |
|---|---|
|
Operativer Cashflow |
0,8 |
|
− Investitionsausgaben (CapEx) |
−0,7 |
|
Free Cashflow |
0,1 |
Damit haben wir die verschiedenen Perspektiven unseres Beispiels zusammengeführt. Die Muster AG erzielt 10 Millionen Euro Umsatz und weist eine Million Euro Jahresüberschuss aus. Aufgrund von Abschreibungen sowie Veränderungen bei Forderungen, Vorräten und Lieferantenverbindlichkeiten beträgt der operative Cashflow aber nur 800.000 Euro. Nach Investitionen von 700.000 Euro verbleibt in unserer vereinfachten Berechnung ein Free Cashflow von 100.000 Euro.
Auf den ersten Blick könnte dieser Unterschied erheblich wirken. Daraus folgt jedoch noch nicht, dass sich das Unternehmen wirtschaftlich schlecht entwickelt.
Die Muster AG könnte die 700.000 Euro beispielsweise in eine neue Maschine investiert haben, die ihre Produktionskapazität in den kommenden Jahren erhöht. In diesem Fall wird der aktuelle Free Cashflow durch eine Investition belastet, von der das Unternehmen später profitieren könnte.
Ebenso wäre aber eine andere Situation denkbar. Vielleicht musste eine alte Maschine ersetzt werden, nur damit die bestehende Produktion überhaupt aufrechterhalten werden kann. Der gleiche Betrag von 700.000 Euro hätte dann einen anderen wirtschaftlichen Hintergrund.
Genau deshalb sollte Free Cashflow nicht losgelöst von den Ursachen betrachtet werden. Ein negativer oder niedriger Free Cashflow kann durch hohe Wachstumsinvestitionen entstehen, durch notwendige Ersatzinvestitionen oder durch andere Veränderungen im Geschäft. Erst der Zusammenhang zeigt, welche wirtschaftliche Bedeutung dahintersteckt.
Das Gleiche gilt in die andere Richtung. Ein hoher Free Cashflow eines einzelnen Jahres beweist nicht automatisch, dass ein Unternehmen besonders robust oder qualitativ hochwertig ist. Vielleicht wurden lediglich Investitionen aufgeschoben oder ungewöhnlich viele Forderungen eingezogen.
Die entscheidende Erkenntnis lautet deshalb nicht: Je höher der Free Cashflow, desto besser. Entscheidend ist vielmehr, warum Umsatz, Gewinn und Cashflow so aussehen, wie sie aussehen, und wie sich diese Zusammenhänge über längere Zeit entwickeln.
Umsatz, Gewinn und Cashflow liefern jeweils wichtige Informationen. Keine dieser Größen kann für sich allein jedoch die wirtschaftliche Lage eines Unternehmens vollständig beschreiben.
Steigender Umsatz kann zeigen, dass das Geschäftsvolumen zunimmt. Wenn gleichzeitig die Aufwendungen schneller steigen, kann der Gewinn dennoch stagnieren oder sinken. Ein Umsatzplus beantwortet deshalb noch nicht die Frage, ob das zusätzliche Geschäft auch wirtschaftlich ertragreich ist.
Ein steigender Gewinn liefert wiederum zusätzliche Informationen über die Ertragslage, sagt aber nicht automatisch etwas darüber aus, wie viel Geld tatsächlich zugeflossen ist. Wenn beispielsweise Forderungen oder Vorräte stark wachsen, kann der operative Cashflow deutlich hinter dem ausgewiesenen Gewinn zurückbleiben.
Auch der operative Cashflow benötigt Kontext. Ein Unternehmen kann aus seinem laufenden Geschäft viel Geld erwirtschaften und gleichzeitig hohe Investitionen benötigen, sodass nur wenig Free Cashflow verbleibt. Das kann wirtschaftlich sinnvoll sein, wenn diese Investitionen zukünftige Erträge ermöglichen, muss es aber nicht.
Selbst der Free Cashflow ist deshalb keine Kennzahl, aus der sich ohne weitere Informationen ein eindeutiges Urteil ableiten lässt. Ein einzelnes starkes oder schwaches Jahr kann durch Investitionszyklen, Veränderungen des Working Capitals oder andere zeitliche Effekte geprägt sein.
Stellen wir uns beispielsweise zwei Unternehmen vor, die jeweils einen Free Cashflow von 100.000 Euro melden. Beim ersten Unternehmen ist der Wert niedrig, weil es gerade stark in zusätzliche Produktionskapazitäten investiert. Beim zweiten Unternehmen sinkt der Free Cashflow, weil Kunden ihre Rechnungen immer später bezahlen und gleichzeitig große Lagerbestände aufgebaut werden.
Die Zahl ist in beiden Fällen identisch, die wirtschaftliche Geschichte dahinter jedoch völlig verschieden. Genau deshalb sollten Finanzkennzahlen nicht nur miteinander, sondern auch mit dem Geschäftsmodell und ihrer Entwicklung über mehrere Jahre in Verbindung gebracht werden.
Auch die Richtung einer Veränderung ist nicht automatisch gut oder schlecht. Steigende Vorräte können beispielsweise auf Absatzprobleme hindeuten, aber ebenso durch eine geplante Vorbereitung auf eine saisonal besonders starke Verkaufsphase entstehen. Steigende Forderungen können problematisch sein, müssen es aber nicht, wenn gleichzeitig der Umsatz stark wächst und sich die Zahlungsbedingungen nicht verschlechtern.
Die entscheidende Frage lautet deshalb häufig nicht nur: „Wie hoch ist diese Kennzahl?“ Ebenso wichtig ist die Frage, warum sie sich verändert hat und welche wirtschaftlichen Vorgänge hinter dieser Entwicklung stehen.
Wer Umsatz, Gewinn und Cashflow auseinanderhalten kann, hat damit eine wichtige Grundlage für das Verständnis von Unternehmenszahlen geschaffen. Eine vollständige Beurteilung des Unternehmens ist damit allerdings noch nicht erreicht.
Ein wirtschaftlich hochwertiges Unternehmen zeichnet sich nicht allein durch eine einzelne Gewinn- oder Cashflow-Kennzahl aus. Geschäftsmodell, Wettbewerbsvorteile, Profitabilität, finanzielle Robustheit und der Umgang mit dem erwirtschafteten Kapital spielen ebenfalls eine Rolle.
Wie diese verschiedenen Eigenschaften zusammenspielen und woran sich wirtschaftliche Unternehmensqualität grundsätzlich erkennen lässt, behandeln wir deshalb separat:
👉 Qualitätsaktien erkennen: Was macht ein gutes Unternehmen aus?
Dabei bleibt eine weitere Ebene bewusst außen vor. Selbst wenn wir ein Unternehmen wirtschaftlich gut verstehen, wissen wir noch nicht automatisch, ob seine Aktie zum aktuellen Preis ein interessantes Investment darstellt. Unternehmenszahlen, Unternehmensqualität und Aktienbewertung sind unterschiedliche Fragestellungen und sollten nicht miteinander vermischt werden.
Warum Gewinne und Cashflows für Eigentümer eines Unternehmens grundsätzlich von Bedeutung sind, lässt sich wiederum aus der wirtschaftlichen Rolle einer Aktie ableiten. Eine Aktie ist schließlich nicht nur ein schwankender Börsenkurs, sondern ein Anteil an einem Unternehmen.
👉 Warum Aktien langfristig funktionieren – und was Anleger wirklich besitzen
Umsatz, Gewinn und Cashflow beschreiben unterschiedliche Ebenen der wirtschaftlichen Entwicklung eines Unternehmens. Der Umsatz zeigt die Erlösseite, der Gewinn stellt Erträge und Aufwendungen gegenüber und der Cashflow macht sichtbar, welche Geldströme innerhalb eines bestimmten Zeitraums tatsächlich entstanden sind.
Dass diese Größen voneinander abweichen, ist deshalb zunächst weder ungewöhnlich noch automatisch problematisch. Forderungen, Vorräte, Abschreibungen und Investitionen können dafür sorgen, dass ein Unternehmen einen Gewinn ausweist, obwohl der operative Cashflow deutlich niedriger oder höher ausfällt.
Unser Beispiel mit der Muster AG zeigt diesen Zusammenhang deutlich. Aus 10 Millionen Euro Umsatz entstehen eine Million Euro Jahresüberschuss, daraus 800.000 Euro operativer Cashflow und nach 700.000 Euro Investitionen schließlich 100.000 Euro Free Cashflow.
Keine dieser Zahlen erzählt für sich allein die vollständige Geschichte. Erst wenn wir verstehen, wie sie entstehen, warum sie voneinander abweichen und wie sich diese Zusammenhänge über mehrere Jahre entwickeln, können wir die wirtschaftliche Entwicklung eines Unternehmens besser einordnen.
Genau deshalb ist die wichtigste Erkenntnis dieses Artikels nicht eine bestimmte Kennzahl oder ein fester Grenzwert. Umsatz, Gewinn und Cashflow beantworten unterschiedliche Fragen – und erst ihr Zusammenspiel macht sichtbar, was wirtschaftlich im Unternehmen passiert.
Der Umsatz beschreibt vereinfacht die Erlöse, die ein Unternehmen mit seinen Produkten oder Dienstleistungen erzielt. Für den Gewinn werden diesen Erträgen die jeweiligen Aufwendungen gegenübergestellt, sodass ein hoher Umsatz nicht automatisch auch einen hohen Gewinn bedeutet.
Ein Unternehmen kann deshalb seinen Umsatz steigern und gleichzeitig weniger Gewinn erzielen, wenn beispielsweise Material-, Personal- oder andere Aufwendungen stärker zunehmen. Umsatz und Gewinn betrachten somit unterschiedliche Ebenen der wirtschaftlichen Entwicklung.
Gewinn und Cashflow werden nach unterschiedlichen Prinzipien ermittelt. Ein Unternehmen kann beispielsweise bereits Umsatz und Gewinn ausweisen, obwohl Kunden ihre Rechnungen noch nicht bezahlt haben und das entsprechende Geld deshalb noch nicht zugeflossen ist.
Auch steigende Vorräte können Geld binden, während Abschreibungen den Gewinn belasten, ohne im selben Zeitraum einen entsprechenden Geldabfluss auszulösen. Solche zeitlichen Unterschiede können dazu führen, dass Gewinn und operativer Cashflow deutlich voneinander abweichen.
Der operative Cashflow beschreibt vereinfacht die Zahlungsströme, die aus der laufenden Geschäftstätigkeit eines Unternehmens entstehen. Dazu gehören beispielsweise Geldzuflüsse von Kunden und Geldabflüsse für Lieferanten, Personal und andere betriebliche Tätigkeiten.
Er unterscheidet sich vom Gewinn, weil bei der Cashflow-Betrachtung tatsächliche Zahlungsströme im Mittelpunkt stehen. Veränderungen bei Forderungen, Vorräten oder Verbindlichkeiten können deshalb eine wichtige Rolle spielen.
Der operative Cashflow betrachtet die Geldströme aus dem laufenden Geschäft. Beim Free Cashflow werden davon in einer häufig verwendeten vereinfachten Berechnung zusätzlich die Investitionsausgaben abgezogen.
Ein Unternehmen kann deshalb einen hohen operativen Cashflow und gleichzeitig einen niedrigen Free Cashflow aufweisen, wenn es viel in Maschinen, Anlagen oder andere langfristige Vermögenswerte investiert. Da der Begriff Free Cashflow nicht überall identisch definiert wird, sollte die verwendete Berechnung immer mit betrachtet werden.
Nein. Ein negativer Free Cashflow kann beispielsweise entstehen, wenn ein Unternehmen hohe Investitionen tätigt, die zukünftiges Wachstum ermöglichen sollen. In einem anderen Fall könnten hohe Investitionen lediglich notwendig sein, um bestehende Anlagen zu ersetzen.
Deshalb lässt sich die wirtschaftliche Bedeutung eines negativen Free Cashflows nicht allein aus dem Vorzeichen ableiten. Entscheidend sind die Ursache, das Geschäftsmodell und die Entwicklung über einen längeren Zeitraum.
Umsatz zeigt zunächst nur, welche Erlöse ein Unternehmen erzielt. Er sagt noch nichts darüber aus, welche Aufwendungen dafür notwendig waren, wie profitabel das Geschäft ist oder welche Zahlungsströme daraus tatsächlich entstehen.
Deshalb können zwei Unternehmen mit ähnlich hohen Umsätzen wirtschaftlich völlig unterschiedlich dastehen. Erst zusammen mit Gewinn, Cashflow und weiteren Informationen wird sichtbar, was hinter den Umsatzzahlen steckt.
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.
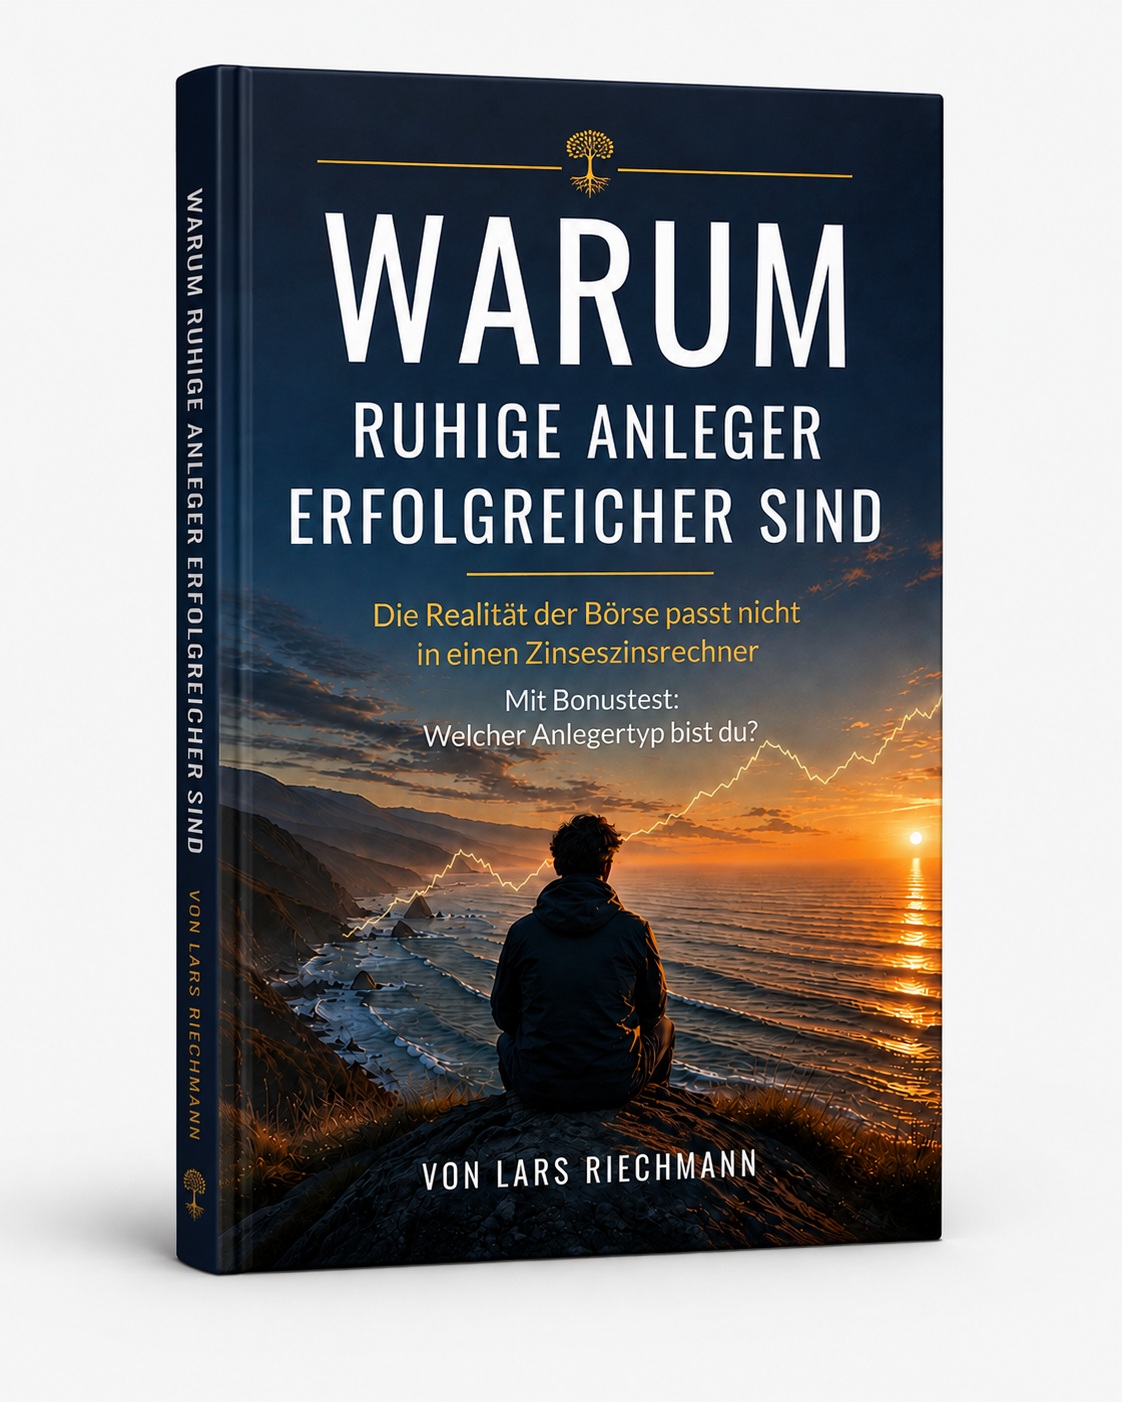
Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Hinweis zum Einsatz von KI:
Einige Texte, Bilder und Illustrationen auf dieser Website wurden mit Unterstützung Künstlicher Intelligenz erstellt.
Sämtliche veröffentlichten Inhalte werden vor der Veröffentlichung redaktionell geprüft, bei Bedarf überarbeitet und inhaltlich verantwortet.