Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlichung: 14.11.2025
Letzte Aktualisierung: 27.10.2026
Der Gesundheitssektor gehört zu den größten Wirtschaftsbereichen der Welt. Medikamente, medizinische Geräte, Diagnostik, Krankenversicherungen und digitale Gesundheitsangebote werden täglich benötigt – unabhängig davon, ob die Börsen gerade steigen oder fallen.
Trotzdem ist „Healthcare“ keine einheitliche Branche. Ein Pharmakonzern verdient sein Geld auf völlig andere Weise als ein Medizintechnikunternehmen, ein Biotech-Unternehmen oder ein Krankenversicherer. Entsprechend unterscheiden sich auch Wachstumstreiber, Kostenstrukturen und wirtschaftliche Risiken erheblich.
Hinzu kommt ein wichtiger Zusammenhang: Eine alternde Bevölkerung und steigender medizinischer Bedarf bedeuten nicht automatisch höhere Gewinne für Unternehmen aus dem Gesundheitssektor. Zwischen gesellschaftlichem Bedarf und wirtschaftlichem Erfolg liegen unter anderem Forschung, Zulassung, Wettbewerb, verfügbare Gesundheitsbudgets und die Frage, welche Preise tatsächlich durchgesetzt oder erstattet werden können.
In diesem Artikel schauen wir deshalb nicht nach den „besten Gesundheitsaktien“. Stattdessen geht es darum, wie der Gesundheitssektor wirtschaftlich funktioniert, welche Geschäftsmodelle sich dahinter verbergen und warum Unternehmen derselben Branche völlig unterschiedlich auf medizinische und wirtschaftliche Entwicklungen reagieren können.
Unternehmens- und Branchendaten: Stand Oktober 2026.
Als Gesundheitsaktien werden börsennotierte Unternehmen bezeichnet, deren Geschäft wesentlich mit medizinischer Versorgung, Arzneimitteln, Medizintechnik, Diagnostik oder anderen Gesundheitsleistungen verbunden ist. Dazu zählen große Pharmakonzerne ebenso wie spezialisierte Biotechnologieunternehmen, Hersteller medizinischer Geräte oder Krankenversicherer.
Schon diese Aufzählung zeigt allerdings, warum eine pauschale Betrachtung schwierig ist. Während ein Pharmaunternehmen möglicherweise viele Jahre und Milliarden in die Entwicklung eines neuen Medikaments investiert, kann ein Medizintechnikunternehmen einen erheblichen Teil seiner Umsätze mit bereits installierten Geräten und den dazugehörigen Verbrauchsmaterialien erzielen.
Auch ein Krankenversicherer folgt einer anderen wirtschaftlichen Logik. Mehr medizinische Behandlungen können dort zwar höhere Einnahmen begleiten, zugleich aber die Leistungsausgaben erhöhen und damit die Profitabilität belasten.
Gesundheitsaktie ist deshalb zunächst nur eine Branchenzuordnung. Wie ein Unternehmen tatsächlich Geld verdient und welchen Risiken es ausgesetzt ist, lässt sich daraus allein noch nicht ableiten.
Der Gesundheitssektor lässt sich in mehrere Teilbereiche unterteilen. Die Grenzen sind nicht immer eindeutig, weil große Unternehmen häufig in mehreren Feldern gleichzeitig tätig sind.
Für das grundlegende Verständnis reichen sechs Bereiche, die besonders unterschiedliche Geschäftsmodelle zeigen:
|
Teilbereich |
Wie Unternehmen typischerweise Geld verdienen |
Wichtige wirtschaftliche Risiken |
Beispiele |
|---|---|---|---|
|
Pharma |
Verkauf zugelassener Medikamente |
Patentausläufe, Preisdruck, Forschung, Wettbewerb |
Novo Nordisk, Roche, Eli Lilly |
|
Biotechnologie |
Medikamente, Lizenzen, Kooperationen |
klinische Studien, Zulassung, Finanzierung, Produktkonzentration |
BioNTech, Moderna |
|
Medizintechnik |
Geräte, Systeme, Implantate, Verbrauchsmaterialien |
Klinikbudgets, Regulierung, Wettbewerb, Lieferketten |
Intuitive Surgical, Medtronic, Stryker |
|
Diagnostik & Labortechnik |
Tests, Analysegeräte, Reagenzien, Verbrauchsmaterialien |
Erstattung, Preisdruck, technischer Wandel |
Qiagen, Illumina |
|
Versicherer & Gesundheitsdienstleister |
Versicherungsprämien, Behandlung, Verwaltung und Gesundheitsservices |
Behandlungskosten, Regulierung, staatliche Programme |
UnitedHealth Group |
|
Digitale Gesundheit |
Software, Plattformen, Telemedizin und Datenlösungen |
Erstattung, Datenschutz, Skalierung, Profitabilität |
Teladoc, Doctolib* |
*Doctolib ist kein börsennotiertes Unternehmen und dient hier ausschließlich als Beispiel für digitale Gesundheitsplattformen.
Die Tabelle macht bereits deutlich, dass sich die wirtschaftlichen Mechanismen innerhalb des Gesundheitssektors erheblich unterscheiden. Selbst Unternehmen, die von demselben gesellschaftlichen Trend profitieren könnten, müssen deshalb nicht dieselbe Umsatz- oder Gewinnentwicklung zeigen.
Genau dieser Unterschied ist für die Analyse wichtiger als die bloße Frage, ob ein Unternehmen zum Healthcare-Sektor gehört.
Mehrere langfristige Entwicklungen verändern die Nachfrage nach medizinischen Leistungen. Besonders häufig genannt werden die Alterung der Bevölkerung, chronische Erkrankungen, medizinischer Fortschritt und zunehmende Gesundheitsausgaben.
Diese Entwicklungen sind real. Entscheidend ist jedoch, sie nicht unmittelbar in steigende Unternehmensgewinne oder Aktienrenditen zu übersetzen.
In den OECD-Staaten hat sich der Anteil der Menschen ab 65 Jahren innerhalb mehrerer Jahrzehnte deutlich erhöht. 2023 gehörten durchschnittlich 18,5 Prozent der Bevölkerung zu dieser Altersgruppe; bis 2050 erwartet die OECD einen Anstieg auf rund 26,4 Prozent.
Mit zunehmendem Alter steigt in vielen Fällen der Bedarf an medizinischer Versorgung. Chronische Erkrankungen müssen behandelt, Medikamente regelmäßig eingenommen und diagnostische oder pflegerische Leistungen häufiger genutzt werden.
Für den Gesundheitssektor bedeutet das grundsätzlich eine langfristig hohe Nachfrage. Welche Unternehmen daraus wirtschaftlichen Nutzen ziehen, hängt jedoch davon ab, welche Leistungen tatsächlich benötigt, finanziert und erstattet werden.
Ein steigender Bedarf nach Gesundheitsleistungen ist deshalb zunächst eine gesellschaftliche und gesundheitspolitische Entwicklung. Erst auf der nächsten Ebene stellt sich die Frage, welche Umsätze und Gewinne daraus für einzelne Unternehmen entstehen.
Viele Gesundheitssysteme behandeln nicht mehr nur akute Erkrankungen, sondern begleiten Patienten über lange Zeiträume. Diabetes, Herz-Kreislauf-Erkrankungen und andere chronische Krankheiten können über Jahre oder Jahrzehnte Medikamente, Diagnostik und medizinische Betreuung erfordern.
Dadurch können Geschäftsmodelle entstehen, bei denen Leistungen regelmäßig benötigt werden. Für Arzneimittelhersteller kann das beispielsweise wiederkehrende Medikamentennachfrage bedeuten, während Diagnostikunternehmen von wiederholten Untersuchungen oder Laboranalysen profitieren können.
Auch hier sollte jedoch nicht vorschnell von medizinischem Bedarf auf wirtschaftlichen Erfolg geschlossen werden. Konkurrenzprodukte, Preisverhandlungen, Generika oder veränderte Erstattungsregeln können beeinflussen, welcher Anteil der Gesundheitsausgaben tatsächlich bei einem bestimmten Unternehmen ankommt.
Gesundheitssysteme verwenden bereits heute einen erheblichen Teil ihrer wirtschaftlichen Ressourcen für medizinische Versorgung. Im Jahr 2024 entfielen in den OECD-Staaten durchschnittlich rund 9,3 Prozent des Bruttoinlandsprodukts auf Gesundheitsausgaben.
Die OECD erwartet zudem, dass der Anteil öffentlich finanzierter Gesundheitsausgaben langfristig weiter steigen könnte. Treiber sind unter anderem die alternde Bevölkerung, medizinischer Fortschritt und steigende Erwartungen an die Gesundheitsversorgung.
Für Unternehmen klingt ein wachsender Markt zunächst positiv. Gleichzeitig entsteht dadurch jedoch ein zunehmender Kostendruck auf Staaten, Versicherer und andere Kostenträger.
Genau daraus ergibt sich eine Besonderheit des Gesundheitssektors: Eine steigende Nachfrage kann gleichzeitig zu höherem politischen und wirtschaftlichen Druck führen, Ausgaben zu begrenzen.
Bei Medikamenten kann sich das beispielsweise in Preisverhandlungen oder Erstattungsgrenzen zeigen. Krankenhäuser müssen Investitionen in neue Medizintechnik mit begrenzten Budgets finanzieren, während Versicherer versuchen, steigende Behandlungskosten mit Prämien und Vergütungen in Einklang zu bringen.
Mehr Gesundheitsausgaben bedeuten deshalb nicht, dass alle beteiligten Unternehmen automatisch höhere Margen erzielen. Entscheidend ist auch, wer eine Leistung bezahlt, wie Preise festgelegt werden und wie stark Anbieter miteinander konkurrieren.
Der Gesundheitssektor verändert sich zusätzlich durch medizinische und technologische Innovation. Neue Medikamente, Diagnoseverfahren, robotergestützte Operationssysteme und digitale Anwendungen können Behandlungsmöglichkeiten erweitern oder bestehende Prozesse verändern.
Für Unternehmen können daraus neue Produkte und Märkte entstehen. Zwischen einer wissenschaftlichen Idee und einem wirtschaftlich erfolgreichen Produkt liegen allerdings häufig Jahre der Entwicklung, Zulassungsverfahren und hohe Investitionen.
Gerade bei Arzneimitteln und Biotechnologie ist dieser Unterschied wichtig. Ein Wirkstoff kann in frühen Studien vielversprechend erscheinen und später dennoch scheitern. Selbst ein zugelassenes Medikament muss anschließend genügend Nachfrage erzeugen und zu Bedingungen erstattet werden, die ein wirtschaftlich tragfähiges Geschäftsmodell ermöglichen.
Bei Medizintechnik wiederum reicht eine technisch überzeugende Lösung allein nicht aus. Krankenhäuser müssen einen Nutzen erkennen, Investitionsbudgets bereitstellen und das Produkt in bestehende Abläufe integrieren.
Auch digitale Anwendungen und künstliche Intelligenz verändern bereits einzelne Bereiche der medizinischen Versorgung und Forschung. Ob daraus dauerhaft profitable Geschäftsmodelle entstehen, hängt jedoch unter anderem von klinischem Nutzen, Regulierung, Datenschutz, Erstattung und tatsächlicher Nutzung ab.
Damit gilt auch für Innovation im Gesundheitswesen: Medizinischer Fortschritt kann wirtschaftliche Möglichkeiten schaffen, garantiert aber weder den Erfolg eines einzelnen Unternehmens noch eine bestimmte Entwicklung seiner Aktie.
Wie Wachstum bei Unternehmen grundsätzlich entsteht und warum steigende Nachfrage allein noch keine Aussage über langfristige Aktienrenditen erlaubt, betrachten wir ausführlicher hier:
👉 Wie Unternehmen wachsen - und was das für Aktien bedeutet
Die große Bandbreite des Gesundheitssektors wird besonders deutlich, wenn man nicht auf Produkte, sondern auf die eigentlichen Erlösmodelle schaut. Zwei Unternehmen können beide vom wachsenden Gesundheitsbedarf profitieren und trotzdem wirtschaftlich kaum miteinander vergleichbar sein.
Ein Pharmaunternehmen investiert beispielsweise zunächst in Forschung und Entwicklung. Gelingt es, ein Medikament erfolgreich durch klinische Studien und Zulassungsverfahren zu bringen, können während der geschützten Vermarktungszeit hohe Umsätze entstehen. Mit dem Auslaufen wichtiger Patente kann sich diese Situation jedoch schnell verändern.
Große Pharmaunternehmen verfügen meist über mehrere zugelassene Produkte und eine Pipeline neuer Wirkstoffe. Ihr wirtschaftlicher Erfolg hängt deshalb sowohl von bereits vorhandenen Medikamenten als auch davon ab, ob neue Produkte erfolgreich entwickelt werden.
Patente spielen dabei eine wichtige Rolle. Sie können ein Medikament für einen bestimmten Zeitraum vor direkter Nachahmung schützen, sind jedoch nicht dauerhaft. Nach dem Ablauf können Generika oder bei komplexen biologischen Arzneimitteln Biosimilars den Wettbewerb erhöhen und Preise unter Druck setzen.
Hinzu kommen staatliche und private Kostenträger. Ein medizinisch wirksames Medikament kann wirtschaftlich nur dann sein volles Potenzial entfalten, wenn Patienten Zugang erhalten und Gesundheitssysteme bereit sind, die entsprechenden Kosten zu tragen.
Biotechnologieunternehmen ähneln Pharmaunternehmen in vielen Bereichen, können aber wesentlich stärker von einzelnen Forschungsprojekten abhängig sein. Gerade kleinere Unternehmen besitzen teilweise noch kein breites Portfolio zugelassener Produkte.
Dadurch können einzelne Studienergebnisse oder Zulassungsentscheidungen erhebliche wirtschaftliche Bedeutung haben. Gleichzeitig benötigen Forschung und klinische Entwicklung oft über Jahre Kapital, bevor überhaupt nennenswerte Produktumsätze entstehen.
Das erklärt, warum innerhalb desselben Gesundheitssektors ein etabliertes Pharmaunternehmen und ein forschungsorientiertes Biotech-Unternehmen völlig unterschiedliche Risikoprofile besitzen können.
Medizintechnikunternehmen entwickeln unter anderem Operationssysteme, Implantate, Diagnosegeräte oder andere medizinische Ausrüstung. Einige Geschäftsmodelle basieren dabei nicht nur auf dem Verkauf eines Gerätes.
Nach der Installation können zusätzliche Umsätze aus Wartung, Service, Instrumenten oder Verbrauchsmaterialien entstehen. Je größer die installierte Gerätebasis und je häufiger die Systeme eingesetzt werden, desto wichtiger können solche wiederkehrenden Erlöse werden.
Gleichzeitig hängen Investitionen in Medizintechnik von Krankenhausbudgets, Zulassungen und dem tatsächlichen medizinischen Nutzen ab. Ein technisch fortschrittliches Gerät muss deshalb nicht automatisch wirtschaftlich erfolgreich sein.
Auch in der Diagnostik findet sich häufig eine Kombination aus Geräten und wiederkehrenden Umsätzen. Labore benötigen beispielsweise Analysegeräte, danach aber regelmäßig Reagenzien, Tests oder andere Verbrauchsmaterialien.
Für Unternehmen kann dadurch eine längerfristige Kundenbeziehung entstehen. Wirtschaftlich relevant bleiben jedoch Erstattungssysteme, Wettbewerb und die Frage, wie schnell neue Diagnoseverfahren bestehende Technologien ersetzen.
Diagnostik zeigt damit gut, warum nicht nur das einzelne Produkt zählt. Wichtig ist auch, wie häufig es genutzt wird und welche weiteren Umsätze daraus entstehen.
Besonders anders funktioniert das Geschäftsmodell von Krankenversicherern. Diese nehmen Prämien beziehungsweise Vergütungen ein und finanzieren daraus medizinische Leistungen ihrer Versicherten.
Steigt die Zahl oder der Preis medizinischer Behandlungen stärker als die Einnahmen, kann die Profitabilität unter Druck geraten. Mehr Gesundheitsbedarf ist für dieses Geschäftsmodell also keineswegs automatisch positiv.
Gesundheitsdienstleister wiederum verdienen unmittelbar an medizinischer Versorgung oder unterstützenden Services. Hier spielen neben der Nachfrage vor allem Personal-, Medikamenten- und Behandlungskosten sowie die Höhe der Vergütungen eine wichtige Rolle.
Digitale Gesundheitsunternehmen versuchen Leistungen über Software, Plattformen, Telemedizin oder Datenanalyse bereitzustellen. Softwarebasierte Geschäftsmodelle können grundsätzlich gut skalierbar sein, wenn zusätzliche Nutzer nur geringe zusätzliche Kosten verursachen.
Im Gesundheitswesen gelten jedoch besondere Anforderungen. Datenschutz, medizinische Regulierung, Integration in bestehende Versorgungssysteme und Erstattung können darüber entscheiden, ob eine technisch funktionierende Anwendung wirtschaftlich erfolgreich wird.
Deshalb reicht auch hier eine große Nutzerzahl allein nicht aus. Entscheidend ist, ob sich Nutzung dauerhaft in tragfähige Umsätze und Gewinne übersetzen lässt.
Pharma, Biotechnologie, Medizintechnik, Diagnostik, Krankenversicherungen und digitale Gesundheit reagieren auf unterschiedliche Faktoren. Ein Patentablauf kann für einen Pharmakonzern entscheidend sein, während er für einen Medizintechniker kaum Bedeutung besitzt. Bei einem Krankenversicherer können dagegen steigende Behandlungskosten eine zentrale Rolle spielen.
Deshalb wäre es zu einfach, Gesundheitsunternehmen allein aufgrund von Demografie oder steigenden Gesundheitsausgaben gemeinsam zu beurteilen. Die eigentliche Analyse beginnt erst beim Geschäftsmodell des einzelnen Unternehmens.
Welche Merkmale grundsätzlich dabei helfen können, die wirtschaftliche Qualität eines Unternehmens einzuordnen, betrachten wir in einem eigenen Grundlagenartikel:
👉 Qualitätsaktien erkennen: Was macht ein gutes Unternehmen aus?
Im nächsten Teil schauen wir uns konkrete börsennotierte Gesundheitsunternehmen an. Anschließend vergleichen wir mit Novo Nordisk, Intuitive Surgical und UnitedHealth Group drei Unternehmen, die besonders anschaulich zeigen, wie unterschiedlich Geschäftsmodelle innerhalb desselben Sektors funktionieren.
Die Vielfalt des Gesundheitssektors zeigt sich besonders deutlich bei einem Blick auf konkrete Unternehmen. Selbst große börsennotierte Gesellschaften, die alle dem Healthcare-Sektor zugerechnet werden, unterscheiden sich erheblich darin, wo ihre Umsätze entstehen und welche Faktoren ihre wirtschaftliche Entwicklung bestimmen.
Die folgende Auswahl ist deshalb keine Rangliste und keine Zusammenstellung besonders aussichtsreicher Aktien. Sie soll zeigen, wie unterschiedlich die Geschäftsmodelle innerhalb desselben Sektors aufgebaut sein können.
|
Unternehmen |
Teilbereich |
Geschäftsmodell |
Wichtige wirtschaftliche Treiber |
Wesentliche Risiken |
|---|---|---|---|---|
|
Novo Nordisk |
Pharma |
Medikamente gegen chronische Erkrankungen, besonders Diabetes und Adipositas |
Behandlungszahlen, Produktnachfrage, neue Indikationen, Pipeline |
Wettbewerb, Preise und Erstattung, Produktkonzentration, Forschung |
|
Roche |
Pharma & Diagnostik |
Medikamente sowie diagnostische Systeme und Tests |
neue Medikamente, Diagnostikvolumen, Forschung |
Patentausläufe, Studienrisiken, Preisdruck |
|
BioNTech |
Biotechnologie |
Forschung, eigene Wirkstoffe, Kooperationen und Lizenzen |
klinische Entwicklung, Zulassungen, Partnerschaften |
Studienergebnisse, hohe Forschungskosten, begrenzte Produktbasis |
|
Intuitive Surgical |
Medizintechnik |
Operationssysteme sowie Instrumente, Zubehör und Service |
Zahl installierter Systeme und durchgeführter Eingriffe |
Klinikbudgets, Wettbewerb, Regulierung, Rechtsrisiken |
|
Stryker |
Medizintechnik |
Implantate, chirurgische Geräte und weitere Medizintechnik |
Operationsvolumen, Krankenhausinvestitionen, Produktinnovation |
Wettbewerb, Zulassung, Lieferketten |
|
QIAGEN |
Diagnostik & Labortechnik |
Probenvorbereitung, molekulare Diagnostik und Labortechnologien |
Testvolumen, Forschungsnachfrage, installierte Systeme |
Wettbewerb, Erstattung, technologischer Wandel |
|
UnitedHealth Group |
Versicherung & Gesundheitsdienstleistungen |
Krankenversicherung, Gesundheitsversorgung, Pharmacy- und weitere Services |
Versichertenzahlen, Prämien, Behandlungskosten, Dienstleistungen |
medizinische Kosten, Regulierung, staatliche Programme |
|
Teladoc Health |
Digitale Gesundheit |
virtuelle medizinische Versorgung und digitale Gesundheitsangebote |
Nutzung, Verträge, Integration in Versorgungssysteme |
Profitabilität, Wettbewerb, Erstattung, Datenschutz |
Schon die Tabelle zeigt, warum sich „Gesundheitsaktien“ nur begrenzt als einheitliche Gruppe betrachten lassen. Ein erfolgreicher Medikamentenhersteller benötigt andere wirtschaftliche Voraussetzungen als ein Hersteller chirurgischer Systeme oder ein Krankenversicherer.
Besonders anschaulich wird dieser Unterschied bei Novo Nordisk, Intuitive Surgical und UnitedHealth Group. Die drei Unternehmen stehen für Pharma, Medizintechnik sowie Versicherung und Gesundheitsdienstleistungen und zeigen damit drei sehr unterschiedliche Wege, im Gesundheitssektor Umsätze und Gewinne zu erzielen.
Auf den ersten Blick profitieren alle drei Unternehmen von einem langfristig hohen Bedarf an medizinischer Versorgung. Bei genauerer Betrachtung wirken sich steigende Patientenzahlen, neue Behandlungsmöglichkeiten und höhere Gesundheitsausgaben jedoch völlig unterschiedlich auf ihre Geschäftsmodelle aus.
Bei Novo Nordisk steht der Verkauf eigener Medikamente im Mittelpunkt. Intuitive Surgical verbindet eine wachsende installierte Gerätebasis mit wiederkehrenden Erlösen aus Instrumenten und Service, während UnitedHealth einen großen Teil seiner Einnahmen über Versicherungs- und Gesundheitsdienstleistungen erzielt.
Genau diese Unterschiede sind wichtiger als die gemeinsame Branchenzuordnung.
Novo Nordisk ist ein dänisches Pharmaunternehmen mit einem Schwerpunkt auf chronischen Erkrankungen. Besonders bedeutend sind Medikamente zur Behandlung von Diabetes und Adipositas, wobei GLP-1-basierte Präparate in den vergangenen Jahren einen großen Anteil am Wachstum hatten.
Das Grundprinzip des Geschäftsmodells ist vergleichsweise einfach: Novo Nordisk entwickelt Medikamente, bringt erfolgreiche Wirkstoffe durch klinische Studien und Zulassungsverfahren und erzielt anschließend Umsätze mit deren Verkauf. Hinter diesem einfachen Prinzip stehen allerdings erhebliche Forschungsaufwendungen, regulatorische Anforderungen und hohe Investitionen in Produktionskapazitäten.
Die Nachfrage nach GLP-1-Medikamenten zur Behandlung von Diabetes und Adipositas hat den Markt in den vergangenen Jahren deutlich erweitert. Novo Nordisk gehört gemeinsam mit anderen großen Pharmaunternehmen zu den wichtigsten Anbietern in diesem Bereich.
Im zweiten Quartal 2026 stiegen die bereinigten Umsätze von Novo Nordisk bei konstanten Wechselkursen um 7 Prozent. Das bereinigte operative Ergebnis legte auf derselben Basis um 11 Prozent zu.
Das zeigt, dass die zugrunde liegende Nachfrage weiterhin hoch ist. Gleichzeitig reicht ein wachsender Gesamtmarkt nicht aus, um dauerhaft hohe Wachstumsraten eines einzelnen Unternehmens sicherzustellen.
Ein großer Markt zieht Konkurrenz an. Bei Diabetes- und Adipositasmedikamenten konkurriert Novo Nordisk insbesondere mit anderen großen Pharmaunternehmen, während gleichzeitig neue Wirkstoffe und Darreichungsformen entwickelt werden.
Damit gewinnt nicht nur die medizinische Wirksamkeit eines Medikaments an Bedeutung. Auch Verfügbarkeit, Produktionskapazität, Preis, Erstattung, Verträglichkeit und die Entwicklung konkurrierender Produkte können beeinflussen, welcher Anbieter welchen Anteil des Marktes erreicht.
Wie schnell sich Erwartungen ändern können, zeigt der Ausblick für 2026. Novo Nordisk erwartete Anfang August für das Gesamtjahr ein bereinigtes Umsatzwachstum von 0 bis minus 6 Prozent bei konstanten Wechselkursen, obwohl das bereinigte Geschäft im zweiten Quartal noch gewachsen war.
Das ist kein Widerspruch, sondern zeigt, warum einzelne Quartale und langfristige Wachstumsannahmen voneinander getrennt werden sollten. Ein Unternehmen kann in einem Quartal wachsen und gleichzeitig für das Gesamtjahr mit einer schwächeren Entwicklung rechnen.
Auch sehr erfolgreiche Medikamente besitzen keinen unbegrenzten wirtschaftlichen Lebenszyklus. Patentschutz läuft aus, Konkurrenzprodukte kommen auf den Markt und medizinische Standards können sich verändern.
Deshalb ist die Forschungspipeline für Pharmaunternehmen besonders wichtig. Gewinne aus bestehenden Produkten finanzieren unter anderem die Entwicklung der nächsten Generation von Medikamenten, wobei ein erheblicher Teil der Forschungsprojekte nie zu einem zugelassenen Produkt führt.
Novo Nordisk verdeutlicht damit ein typisches Pharma-Geschäftsmodell: Hohe Umsätze erfolgreicher Medikamente können beträchtliche Erträge erzeugen, gleichzeitig bleibt das Unternehmen auf Forschung, Produktentwicklung und die Verteidigung seiner Marktposition angewiesen.
Intuitive Surgical funktioniert wirtschaftlich ganz anders. Das Unternehmen ist vor allem durch seine da-Vinci-Systeme für robotergestützte minimalinvasive Eingriffe bekannt.
Ein Teil der Umsätze entsteht beim Verkauf oder der Bereitstellung dieser Systeme. Besonders interessant ist jedoch, dass damit die wirtschaftliche Beziehung zum Kunden nicht endet.
Ist ein System in einem Krankenhaus installiert, werden für Operationen Instrumente und Zubehör benötigt. Hinzu kommen Serviceleistungen und zunehmend auch Leasingmodelle, wodurch ein Teil der Umsätze mit der Nutzung der bestehenden Systeme verbunden ist.
Im dritten Quartal 2026 wurden weltweit rund 14 Prozent mehr da-Vinci-Eingriffe durchgeführt als im entsprechenden Vorjahreszeitraum. Gleichzeitig stieg die installierte Basis auf 12.094 da-Vinci-Systeme, zwölf Prozent mehr als ein Jahr zuvor.
Je mehr Systeme installiert sind und je häufiger sie genutzt werden, desto größer kann die Nachfrage nach Instrumenten, Zubehör und Serviceleistungen werden. Damit entsteht ein anderes Erlösmodell als bei einem Unternehmen, das hauptsächlich vom einmaligen Verkauf eines Produktes abhängt.
Das zeigt sich deutlich in den Umsätzen. Im dritten Quartal 2026 erzielte Intuitive Surgical insgesamt rund 3,05 Milliarden US-Dollar Umsatz. Davon entfielen etwa 1,80 Milliarden US-Dollar auf Instrumente und Zubehör, während Systemverkäufe rund 769 Millionen US-Dollar beisteuerten.
Der Verkauf eines Operationssystems ist wirtschaftlich also nur ein Teil der Beziehung. Die spätere Nutzung der installierten Geräte spielt eine mindestens ebenso wichtige Rolle.
Dieses Modell besitzt eine interessante Eigenschaft: Jeder zusätzliche Einsatz eines Systems kann Nachfrage nach Instrumenten und Zubehör erzeugen. Dadurch wird nicht nur die Zahl neu verkaufter Geräte relevant, sondern zunehmend auch die Aktivität der bereits vorhandenen Systeme.
Im dritten Quartal 2026 stiegen die Umsätze mit Instrumenten und Zubehör gegenüber dem Vorjahreszeitraum um 18 Prozent. Das Unternehmen führte diesen Anstieg vor allem auf das höhere Operationsvolumen seiner da-Vinci- und Ion-Systeme zurück.
Damit unterscheidet sich Intuitive Surgical deutlich von einem klassischen Hersteller großer Investitionsgüter. Die installierte Basis bildet eine Grundlage, auf der weitere wiederkehrende Umsätze entstehen können.
Eine wachsende installierte Basis bedeutet nicht, dass sich robotergestützte Chirurgie unbegrenzt ausbreitet. Die Systeme benötigen Investitionen, Schulungen und eine ausreichende Nutzung, damit ihre Anschaffung oder Bereitstellung für Krankenhäuser wirtschaftlich sinnvoll sein kann.
Zudem entwickelt sich der Wettbewerb weiter. Andere Medizintechnikunternehmen arbeiten ebenfalls an robotergestützten Systemen, während Krankenhäuser zwischen unterschiedlichen Behandlungsmethoden, Investitionen und Budgetprioritäten entscheiden müssen.
Hinzu kommen regulatorische und rechtliche Risiken. Im dritten Quartal 2026 verbuchte Intuitive Surgical beispielsweise einen Aufwand von 450 Millionen US-Dollar im Zusammenhang mit einer geplanten Beilegung eines Kartellrechtsverfahrens. Die Vereinbarung erfolgte nach Unternehmensangaben ohne Anerkennung einer Haftung oder eines Fehlverhaltens und bedarf noch gerichtlicher Zustimmung.
Intuitive Surgical zeigt damit sehr gut, wie eine installierte Gerätebasis mit wiederkehrenden Erlösen verbunden werden kann, ohne dass daraus ein risikofreies Geschäftsmodell entsteht.
UnitedHealth Group unterscheidet sich noch grundsätzlicher von den beiden vorherigen Unternehmen. Der US-Konzern entwickelt weder primär Medikamente noch medizinische Geräte, sondern verbindet Krankenversicherung und verschiedene Gesundheitsdienstleistungen.
Die beiden zentralen Geschäftsbereiche sind UnitedHealthcare und Optum. UnitedHealthcare bietet verschiedene Formen von Krankenversicherung und Gesundheitsleistungen an, während Optum unter anderem medizinische Versorgung, Pharmacy Services und weitere Dienstleistungen im Gesundheitswesen bündelt.
Dadurch entsteht ein sehr großes und komplexes Geschäftsmodell, bei dem Einnahmen und medizinische Kosten eng miteinander verbunden sind.
Ein Krankenversicherer erhält Prämien beziehungsweise andere Vergütungen und übernimmt im Gegenzug einen Teil der Behandlungskosten seiner Versicherten. Wirtschaftlich entscheidend ist deshalb nicht nur, wie viele Menschen versichert sind oder wie hoch die Einnahmen ausfallen.
Steigen Arztbesuche, Krankenhausaufenthalte oder Behandlungskosten stärker als erwartet, erhöhen sich gleichzeitig die Ausgaben. Ein medizinischer Trend, der für einen Arzneimittelhersteller zusätzliche Nachfrage erzeugt, kann für einen Versicherer zunächst höhere Kosten bedeuten.
Genau deshalb beobachten Versicherer das Verhältnis zwischen medizinischen Leistungsausgaben und Prämieneinnahmen besonders genau. UnitedHealth bezeichnet dieses Verhältnis als Medical Care Ratio.
Dieser Zusammenhang macht das Unternehmen für unseren Vergleich besonders wertvoll: Derselbe gesellschaftliche Trend kann innerhalb desselben Gesundheitssektors wirtschaftlich völlig unterschiedliche Wirkungen entfalten.
Durch Optum besitzt UnitedHealth zusätzlich Geschäftsbereiche, die selbst Leistungen im Gesundheitssystem erbringen. Dazu gehören unter anderem medizinische Versorgung, Pharmacy Services und weitere Dienstleistungen rund um Organisation und Finanzierung von Gesundheit.
Damit steht der Konzern teilweise auf mehreren Seiten des Gesundheitssystems. Er organisiert Versicherungsschutz, bezahlt medizinische Leistungen und bietet über andere Geschäftsbereiche selbst Dienstleistungen an.
Diese Integration kann Prozesse miteinander verbinden, erhöht aber zugleich die regulatorische und operative Komplexität. Veränderungen bei staatlichen Programmen, medizinischen Kosten oder regulatorischen Vorgaben können unterschiedliche Teile des Konzerns gleichzeitig betreffen.
Im dritten Quartal 2026 erzielte UnitedHealth Group einen Umsatz von 112,7 Milliarden US-Dollar und ein operatives Ergebnis von 6,6 Milliarden US-Dollar. Die Nettomarge lag nach Unternehmensangaben bei 3,6 Prozent.
Das unterscheidet das Geschäftsmodell deutlich von erfolgreichen Pharma- oder Medizintechnikunternehmen, die teilweise wesentlich höhere Margen erzielen können. Ein großer Teil der Einnahmen eines Krankenversicherers wird benötigt, um medizinische Leistungen zu finanzieren.
Gerade deshalb ist der Umsatz allein bei solchen Unternehmen wenig aussagekräftig. Entscheidend ist unter anderem, wie sich Behandlungskosten, Vergütungen, Verwaltungskosten und regulatorische Rahmenbedingungen zueinander entwickeln.
Wenn du solche Unterschiede zwischen Umsatz, Gewinn und Cashflow grundsätzlich besser einordnen möchtest, findest du die wichtigsten Zusammenhänge hier:
👉 Umsatz, Gewinn und Cashflow: Die Unterschiede einfach erklärt
Novo Nordisk, Intuitive Surgical und UnitedHealth Group werden alle dem Gesundheitssektor zugerechnet. Ihre wirtschaftlichen Mechanismen könnten jedoch kaum unterschiedlicher sein.
Bei Novo Nordisk entscheidet unter anderem, wie erfolgreich Medikamente entwickelt, produziert, erstattet und gegen konkurrierende Produkte positioniert werden. Forschung und Patentschutz besitzen deshalb eine zentrale Bedeutung.
Bei Intuitive Surgical steht dagegen die Verbindung aus installierter Gerätebasis und Nutzung im Mittelpunkt. Der Verkauf neuer Systeme erweitert die Basis, während Instrumente, Zubehör und Service wiederkehrende Umsätze ermöglichen.
Bei UnitedHealth wirken steigende Gesundheitsleistungen nochmals anders. Mehr medizinische Versorgung kann zwar zusätzliche Geschäftstätigkeit erzeugen, gleichzeitig aber die Behandlungskosten erhöhen und damit die Profitabilität des Versicherungsgeschäfts belasten.
|
Unternehmen |
Zentrale Erlöslogik |
Besonders wichtiger Treiber |
Typisches wirtschaftliches Risiko |
|---|---|---|---|
|
Novo Nordisk |
Verkauf eigener Medikamente |
Nachfrage nach zugelassenen Produkten und neue Indikationen |
Wettbewerb, Preise, Pipeline und Produktkonzentration |
|
Intuitive Surgical |
Systeme plus Instrumente, Zubehör und Service |
installierte Basis und Operationsvolumen |
Klinikbudgets, Wettbewerb und Regulierung |
|
UnitedHealth Group |
Versicherungen und Gesundheitsdienstleistungen |
Prämien, Mitglieder, Services und medizinische Kosten |
steigende Behandlungskosten und politische Regulierung |
Gerade dieser Vergleich zeigt, warum Aussagen wie „der Gesundheitssektor wächst“ für eine Unternehmensanalyse nicht ausreichen. Entscheidend ist, an welcher Stelle der Wertschöpfungskette ein Unternehmen tätig ist und wodurch seine Gewinne tatsächlich entstehen.
Im nächsten Teil gehen wir deshalb einen Schritt weiter. Wir schauen uns an, warum eine alternde Bevölkerung und steigende Gesundheitsausgaben nicht automatisch höhere Unternehmensgewinne oder Aktienrenditen bedeuten, welche Risiken sich je nach Teilbranche unterscheiden und welche Rolle Healthcare-ETFs in diesem Zusammenhang überhaupt spielen.
Eine alternde Bevölkerung, mehr chronische Erkrankungen und medizinischer Fortschritt sprechen dafür, dass Gesundheitsleistungen langfristig stark nachgefragt bleiben. Für einzelne Unternehmen lässt sich daraus jedoch keine automatische Gewinnentwicklung ableiten.
Zwischen medizinischem Bedarf und wirtschaftlichem Erfolg liegen mehrere Stufen. Eine Behandlung muss finanziert werden, Preise müssen durchsetzbar oder erstattungsfähig sein, Unternehmen müssen ihre Kosten kontrollieren und sich gegen Wettbewerber behaupten. Erst wenn diese Faktoren zusammenspielen, kann aus steigender Nachfrage auch höherer Unternehmensgewinn entstehen.
Ein Pharmaunternehmen kann von steigender Nachfrage nach einem Medikament profitieren. Gleichzeitig können Preisverhandlungen, Rabatte oder konkurrierende Produkte verhindern, dass der Gewinn im gleichen Tempo steigt wie die Zahl der behandelten Patienten.
Bei Medizintechnik ist der Zusammenhang ähnlich. Mehr medizinische Eingriffe können die Nutzung von Geräten erhöhen, doch Krankenhäuser müssen gleichzeitig Investitionsbudgets einhalten und zwischen verschiedenen Systemen und Behandlungsmethoden wählen.
Noch deutlicher zeigt sich der Unterschied bei Krankenversicherern. Werden mehr medizinische Leistungen in Anspruch genommen oder steigen deren Preise, erhöht das zunächst die Kosten, die ein Versicherer tragen muss.
Damit kann derselbe gesellschaftliche Trend für verschiedene Unternehmen sogar gegensätzliche wirtschaftliche Folgen haben.
Auch eine neue medizinische Technologie muss mehrere Hürden überwinden, bevor daraus ein profitables Geschäft entstehen kann. Forschungsergebnisse müssen bestätigt, Produkte zugelassen, Produktionskapazitäten aufgebaut und Ärzte oder Kliniken von der Anwendung überzeugt werden.
Anschließend stellt sich die Frage der Finanzierung. Ein medizinisch wirksames Produkt kann wirtschaftlich weniger erfolgreich sein, wenn Kostenträger nur eingeschränkt dafür zahlen oder günstigere Alternativen zur Verfügung stehen.
Umgekehrt kann eine Innovation großen wirtschaftlichen Erfolg ermöglichen, wenn sie einen relevanten medizinischen Bedarf adressiert, überzeugende Ergebnisse liefert und sich in bestehende Versorgungssysteme integrieren lässt. Welche dieser Entwicklungen eintritt, lässt sich jedoch nicht allein aus dem medizinischen Fortschritt ableiten.
Steigende Gesundheitsausgaben vergrößern grundsätzlich die wirtschaftliche Bedeutung des Sektors. Sie erhöhen aber auch den politischen Druck, Ausgaben zu kontrollieren.
Regierungen, Versicherer und andere Kostenträger versuchen deshalb regelmäßig, Preise zu verhandeln, Behandlungsmethoden hinsichtlich ihres Nutzens zu bewerten oder Erstattungsregeln anzupassen. Für Unternehmen können solche Maßnahmen Margen und Wachstum beeinflussen.
Der Gesundheitssektor besitzt damit eine Besonderheit: Je größer seine wirtschaftliche Bedeutung wird, desto stärker wächst häufig auch der Druck auf Preise und Kosten.
Selbst wenn ein Gesundheitsunternehmen Umsatz und Gewinn langfristig steigert, folgt daraus noch keine bestimmte Aktienrendite. Entscheidend ist zusätzlich, welche Erwartungen bereits im Aktienkurs enthalten sind und welchen Preis Anleger für die zukünftigen Gewinne bezahlen.
Ein Unternehmen kann medizinisch wichtige Produkte besitzen und wirtschaftlich erfolgreich sein, während die Aktie trotzdem über längere Zeit schwächer läuft. Ebenso können sich Erwartungen verbessern, obwohl sich die tatsächlichen Unternehmenszahlen zunächst kaum verändert haben.
Deshalb sollte zwischen drei Ebenen unterschieden werden: gesellschaftlicher Gesundheitsbedarf, wirtschaftliche Entwicklung des Unternehmens und Entwicklung der Aktie. Diese Ebenen hängen miteinander zusammen, sind aber nicht identisch.
Wenn du solche Zusammenhänge bei Aktien grundsätzlich besser verstehen möchtest, findest du die wichtigsten Grundlagen kompakt in meinem kostenlosen Startguide.

Risiken im Gesundheitssektor lassen sich nicht sinnvoll mit einer einzigen Liste zusammenfassen. Ein Medikamentenentwickler ist anderen Unsicherheiten ausgesetzt als ein Hersteller von Operationssystemen oder ein Krankenversicherer.
Gerade deshalb lohnt sich der Blick auf die jeweiligen wirtschaftlichen Mechanismen.
Bei Pharmaunternehmen hängen große Teile des Geschäfts häufig von erfolgreichen Medikamenten ab. Läuft der Patentschutz aus, können Generika oder Biosimilars den Wettbewerb verstärken und Umsätze unter Druck setzen.
Gleichzeitig muss kontinuierlich in neue Wirkstoffe investiert werden. Klinische Studien können scheitern, Zulassungen verzögert werden und neue Medikamente bestehende Produkte verdrängen.
Hinzu kommen politische und regulatorische Eingriffe in die Preisgestaltung. Gerade bei besonders teuren oder stark nachgefragten Medikamenten kann der Druck auf Erstattung und Preise zunehmen.
Bei kleineren Biotechnologieunternehmen ist das Forschungsrisiko häufig noch stärker ausgeprägt. Ein großer Teil des Unternehmenswerts kann von wenigen Wirkstoffkandidaten abhängen.
Scheitert eine wichtige Studie, kann sich damit nicht nur eine Umsatzprognose verändern, sondern die wirtschaftliche Grundlage eines Unternehmens. Unternehmen ohne ausreichende laufende Einnahmen müssen Forschung zudem häufig über vorhandene Liquidität, Partnerschaften oder neues Kapital finanzieren.
Biotechnologie zeigt damit besonders deutlich, warum wissenschaftliches Potenzial und wirtschaftliche Stabilität zwei unterschiedliche Dinge sind.
Hersteller medizinischer Geräte sind von Investitionen der Krankenhäuser und anderen Gesundheitseinrichtungen abhängig. Neue Systeme müssen nicht nur technisch überzeugen, sondern sich auch wirtschaftlich in bestehende Abläufe integrieren lassen.
Zulassungen, Schulungen, Wartung und Lieferketten spielen ebenfalls eine wichtige Rolle. Gleichzeitig können konkurrierende Technologien oder neue Behandlungsverfahren die Nachfrage nach bestehenden Geräten verändern.
Bei Geschäftsmodellen mit wiederkehrenden Instrumenten- oder Serviceumsätzen kommt zusätzlich die tatsächliche Nutzung der installierten Systeme hinzu. Eine große installierte Basis ist nur dann wirtschaftlich wertvoll, wenn die Geräte regelmäßig eingesetzt werden.
Diagnostikunternehmen können von steigenden Testvolumina profitieren. Gleichzeitig unterliegen viele Untersuchungen einem erheblichen Preis- und Erstattungsdruck.
Neue Technologien können bestehende Verfahren ersetzen oder automatisieren. Unternehmen müssen deshalb laufend in Produktentwicklung investieren und gleichzeitig ausreichend große Testvolumina erreichen.
Auch hier ist der medizinische Nutzen nur ein Teil der wirtschaftlichen Rechnung. Entscheidend ist zusätzlich, ob ein Verfahren bezahlt wird und sich effizient in den klinischen Alltag integrieren lässt.
Bei Krankenversicherern gehören Behandlungskosten zu den wichtigsten wirtschaftlichen Größen. Steigen diese schneller als Prämien oder staatliche Vergütungen, können Margen unter Druck geraten.
Politische Entscheidungen spielen hier ebenfalls eine große Rolle. Änderungen bei staatlichen Gesundheitsprogrammen, Erstattungssystemen oder Regulierung können unmittelbar auf Einnahmen und Kosten wirken.
Gesundheitsdienstleister wiederum müssen zusätzlich mit Personalkosten, Kapazitätsproblemen und steigenden Preisen für Medikamente oder medizinische Materialien umgehen.
Digitale Gesundheitsmodelle wirken häufig attraktiv, weil Software grundsätzlich mit vergleichsweise geringen zusätzlichen Kosten auf viele Nutzer ausgeweitet werden kann. Im Gesundheitswesen reicht technische Skalierbarkeit jedoch nicht aus.
Unternehmen müssen Datenschutzanforderungen erfüllen, medizinische Qualität sicherstellen und eine tragfähige Finanzierung ihrer Leistungen finden. Auch die Integration in bestehende Gesundheitssysteme kann deutlich langsamer verlaufen als bei gewöhnlicher Verbrauchersoftware.
Ein digitales Angebot kann deshalb schnell wachsen und trotzdem Schwierigkeiten haben, dauerhaft profitabel zu werden.
Viele Gesundheitsleistungen werden unabhängig davon benötigt, ob die Wirtschaft gerade wächst oder schrumpft. Medikamente gegen chronische Erkrankungen, notwendige Operationen oder medizinische Versorgung können nicht beliebig verschoben werden.
Das kann einzelne Geschäftsbereiche weniger konjunkturabhängig machen als beispielsweise Luxusgüter oder andere stark zyklische Produkte. Daraus sollte jedoch nicht abgeleitet werden, dass Gesundheitsunternehmen grundsätzlich krisensicher sind.
Forschungsrisiken, Regulierungsentscheidungen, Patentausläufe, steigende Behandlungskosten oder Veränderungen im Wettbewerb können ein einzelnes Unternehmen deutlich stärker beeinflussen als die allgemeine Konjunktur.
Auch Aktienkurse können stark schwanken, selbst wenn die Nachfrage nach den zugrunde liegenden medizinischen Leistungen vergleichsweise stabil bleibt.
Neben einzelnen Unternehmen existieren ETFs, die Aktien aus dem Gesundheitssektor bündeln. Je nach Index können darin Pharmaunternehmen, Medizintechnik, Biotechnologie, Versicherer und weitere Healthcare-Unternehmen enthalten sein.
Ein solcher Branchen-ETF verteilt das unternehmensspezifische Risiko auf mehrere Gesellschaften. Die Konzentration auf einen einzelnen Wirtschaftssektor bleibt jedoch bestehen.
Dadurch unterscheidet sich ein Healthcare-ETF deutlich von einem weltweit breit gestreuten Aktienfonds. Entwicklungen wie Medikamentenpreispolitik, Regulierung oder Veränderungen der Gesundheitsausgaben können zahlreiche Unternehmen innerhalb desselben Sektors gleichzeitig betreffen.
Auch die Zusammensetzung verschiedener Healthcare-Indizes kann sich erheblich unterscheiden. Deshalb sagt die Bezeichnung „Healthcare-ETF“ allein noch wenig darüber aus, welche Teilbranchen und Unternehmen tatsächlich enthalten sind.
Die grundsätzliche Frage, wie sich Einzelaktien und ETFs unterscheiden und welche Vor- und Nachteile beide Ansätze besitzen, behandeln wir ausführlicher hier:
👉 Aktien oder ETFs? Eine ehrliche Entscheidungshilfe für Privatanleger
Der Gesundheitssektor profitiert von langfristigen gesellschaftlichen Veränderungen wie einer alternden Bevölkerung, chronischen Erkrankungen und medizinischem Fortschritt. Gleichzeitig gehört er zu den am stärksten regulierten und wirtschaftlich komplexen Bereichen überhaupt.
Gerade deshalb reicht es nicht, alle Gesundheitsunternehmen unter einem gemeinsamen Wachstumstrend zusammenzufassen. Ein Pharmaunternehmen, ein Medizintechnikhersteller und ein Krankenversicherer können vom gleichen medizinischen Bedarf auf völlig unterschiedliche Weise betroffen sein.
Novo Nordisk zeigt die Bedeutung erfolgreicher Medikamente, Wettbewerb und Erstattung. Intuitive Surgical veranschaulicht ein Medizintechnikmodell aus installierter Gerätebasis und wiederkehrenden Umsätzen, während UnitedHealth deutlich macht, dass steigende medizinische Nachfrage bei einem Versicherer gleichzeitig höhere Kosten verursachen kann.
Die wichtigste Erkenntnis lautet deshalb: Gesundheitsbedarf ist nicht dasselbe wie Unternehmenswachstum – und Unternehmenswachstum ist nicht dasselbe wie Aktienrendite.
Wer ein Unternehmen aus dem Gesundheitssektor verstehen möchte, sollte deshalb nicht nur auf Demografie oder medizinische Trends schauen. Entscheidend sind Geschäftsmodell, Finanzierung, Wettbewerb, Regulierung und die Frage, wie aus medizinischem Bedarf tatsächlich Umsätze und Gewinne entstehen.
Zu Gesundheitsaktien gehören börsennotierte Unternehmen, deren Geschäft wesentlich mit medizinischer Versorgung verbunden ist. Dazu zählen unter anderem Pharma- und Biotechnologieunternehmen, Medizintechnik, Diagnostik sowie Krankenversicherer und Gesundheitsdienstleister.
Die Geschäftsmodelle unterscheiden sich jedoch erheblich. Die Branchenbezeichnung allein sagt deshalb wenig über Wachstum, Profitabilität oder Risiken eines einzelnen Unternehmens aus.
Beide Bereiche beschäftigen sich mit der Entwicklung medizinischer Wirkstoffe und Therapien. Große Pharmaunternehmen besitzen häufig bereits mehrere zugelassene Produkte und finanzieren daraus neue Forschung.
Biotechnologieunternehmen können dagegen stärker von einzelnen Forschungsprojekten oder Wirkstoffkandidaten abhängig sein. Die Grenzen sind allerdings fließend, und auch große Pharmaunternehmen nutzen heute biotechnologische Verfahren.
Medizintechnikunternehmen verkaufen beispielsweise Operationssysteme, Implantate, Diagnosegeräte oder andere medizinische Ausrüstung. Je nach Geschäftsmodell kommen zusätzlich Umsätze aus Instrumenten, Verbrauchsmaterialien, Wartung und Service hinzu.
Dadurch können nach dem ursprünglichen Geräteverkauf wiederkehrende Erlöse entstehen. Wie bedeutend diese sind, hängt von der installierten Basis und der tatsächlichen Nutzung der Systeme ab.
Krankenversicherer finanzieren einen Teil der medizinischen Versorgung ihrer Versicherten und erhalten dafür Prämien oder andere Vergütungen. Ihre wirtschaftliche Entwicklung hängt deshalb stark davon ab, wie sich Einnahmen und Behandlungskosten zueinander entwickeln.
Steigende Gesundheitsausgaben sind für einen Versicherer nicht automatisch positiv. Höhere medizinische Kosten können die Profitabilität belasten, wenn Prämien und Vergütungen nicht entsprechend angepasst werden können.
Bestimmte medizinische Leistungen werden auch in wirtschaftlich schwierigen Zeiten benötigt. Deshalb kann die Nachfrage in einzelnen Bereichen stabiler sein als in stark zyklischen Branchen.
Das bedeutet jedoch nicht, dass Gesundheitsunternehmen oder deren Aktien krisensicher sind. Regulierung, Wettbewerb, Forschungsergebnisse, Patentausläufe und steigende Kosten können die Unternehmensentwicklung unabhängig von der Konjunktur stark beeinflussen.
Eine alternde Bevölkerung erhöht grundsätzlich den medizinischen Versorgungsbedarf. Welche Unternehmen davon wirtschaftlich profitieren, hängt jedoch davon ab, welche Leistungen benötigt werden, wie diese finanziert werden und wie stark der Wettbewerb ist.
Für einen Medikamentenhersteller kann zusätzliche Nachfrage höhere Umsätze bedeuten, während sie bei einem Krankenversicherer gleichzeitig steigende Behandlungskosten verursacht. Der demografische Wandel wirkt deshalb nicht auf jedes Geschäftsmodell gleich.
Hinweis: Keine Anlageberatung. Alle Angaben ohne Gewähr.
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.
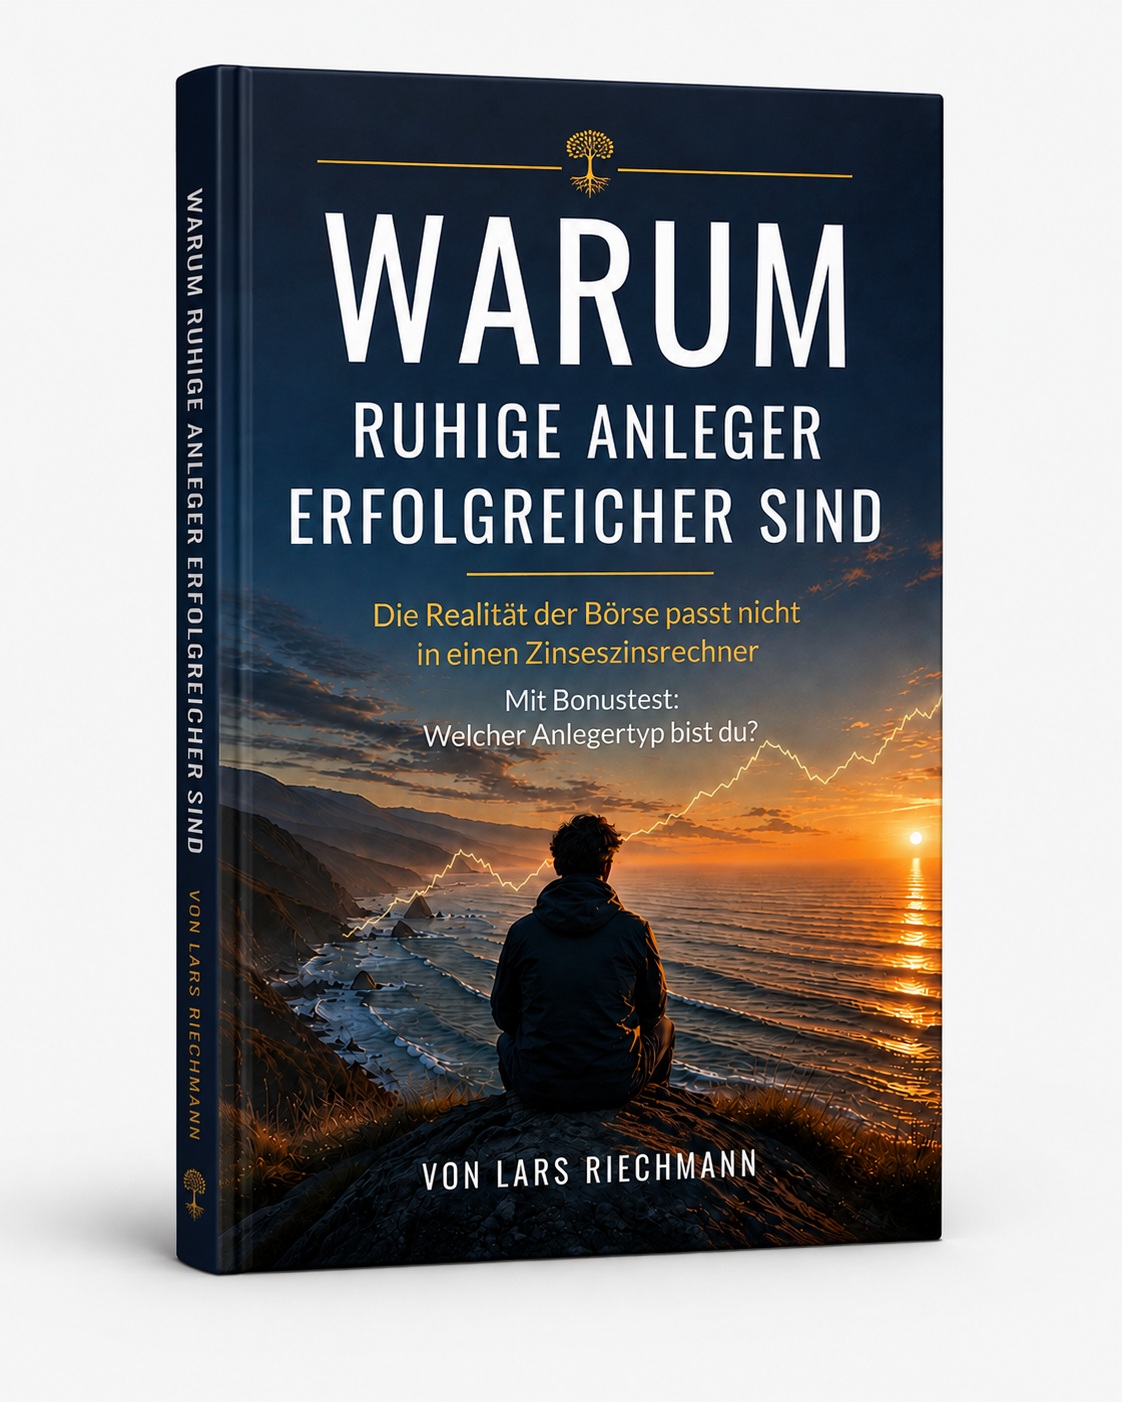
Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Hinweis zum Einsatz von KI:
Einige Texte, Bilder und Illustrationen auf dieser Website wurden mit Unterstützung Künstlicher Intelligenz erstellt.
Sämtliche veröffentlichten Inhalte werden vor der Veröffentlichung redaktionell geprüft, bei Bedarf überarbeitet und inhaltlich verantwortet.