Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau – ohne Börsenstress und Komplexität.
Langfristig investieren. Ruhig entscheiden. Gelassen bleiben.
Verständliche Strategien für langfristigen Vermögensaufbau
– ohne Börsenstress und unnötige Komplexität.
🛡️Kostenlos per E-Mail: ETF-Startguide für deinen sicheren Einstieg
Bekannt aus dem Amazon-Buch
„Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
🛡️Kostenlos per E-Mail: Dein erster ETF-Sparplan – Schritt für Schritt
Bekannt aus dem Amazon-Buch „Sicher Geld anlegen“ ⭐⭐⭐⭐⭐
Worum es hier wirklich geht
Worum es hier wirklich geht
Erfolgreiches Investieren beginnt nicht mit der perfekten Aktie oder dem richtigen Zeitpunkt. Sondern mit ruhigen Entscheidungen und einer Strategie, die du langfristig durchhalten kannst.
Viele Menschen glauben, erfolgreicher Vermögensaufbau beginne mit der perfekten Aktie, dem besten ETF oder dem richtigen Einstiegszeitpunkt.
In Wirklichkeit scheitert langfristiger Anlageerfolg viel häufiger an Unsicherheit, Aktionismus und falschen Erwartungen.
Genau dabei hilft dir dieser Blog: Er zeigt dir, wie du ruhigere Entscheidungen triffst, dein Depot langfristig aufbaust und auch in schwierigen Börsenphasen gelassen bleibst.
Börsenpsychologie & Strategie
Börsenpsychologie & Strategie
Verstehe, warum Emotionen und Erwartungen viele Anlageentscheidungen stärker beeinflussen als die Börse selbst.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Verstehe, warum Gefühle oft stärker über deinen Anlageerfolg entscheiden als die Börse.
Artikel lesen → Solide Rendite ohne Börsenstress – die Strategie für ruhige Anleger
Depotstruktur & Portfolioaufbau
Depotstruktur & Portfolioaufbau
Lerne, wie ein einfaches Depot entsteht, das du langfristig mit gutem Gefühl durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst
Lerne, wie ein einfaches Depot entsteht, das du langfristig durchhalten kannst.
Artikel lesen → Wie du ein Depot aufbaust, das du wirklich durchhalten kannst?
ETFs & Diversifikation
ETFs & Diversifikation
Erfahre, warum ETFs für viele Anleger einen einfachen Einstieg in den langfristigen Vermögensaufbau ermöglichen.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Einsteiger
Verstehe einfach, warum ETFs für viele Anleger ein sinnvoller Einstieg sind.
Artikel lesen → Was ist ein ETF? Einfach erklärt für Anfänger
Alle Artikel:
Alle Artikel:
Veröffentlicht am: 13.02.2026
Zuletzt aktualisiert am: 14.10.2026
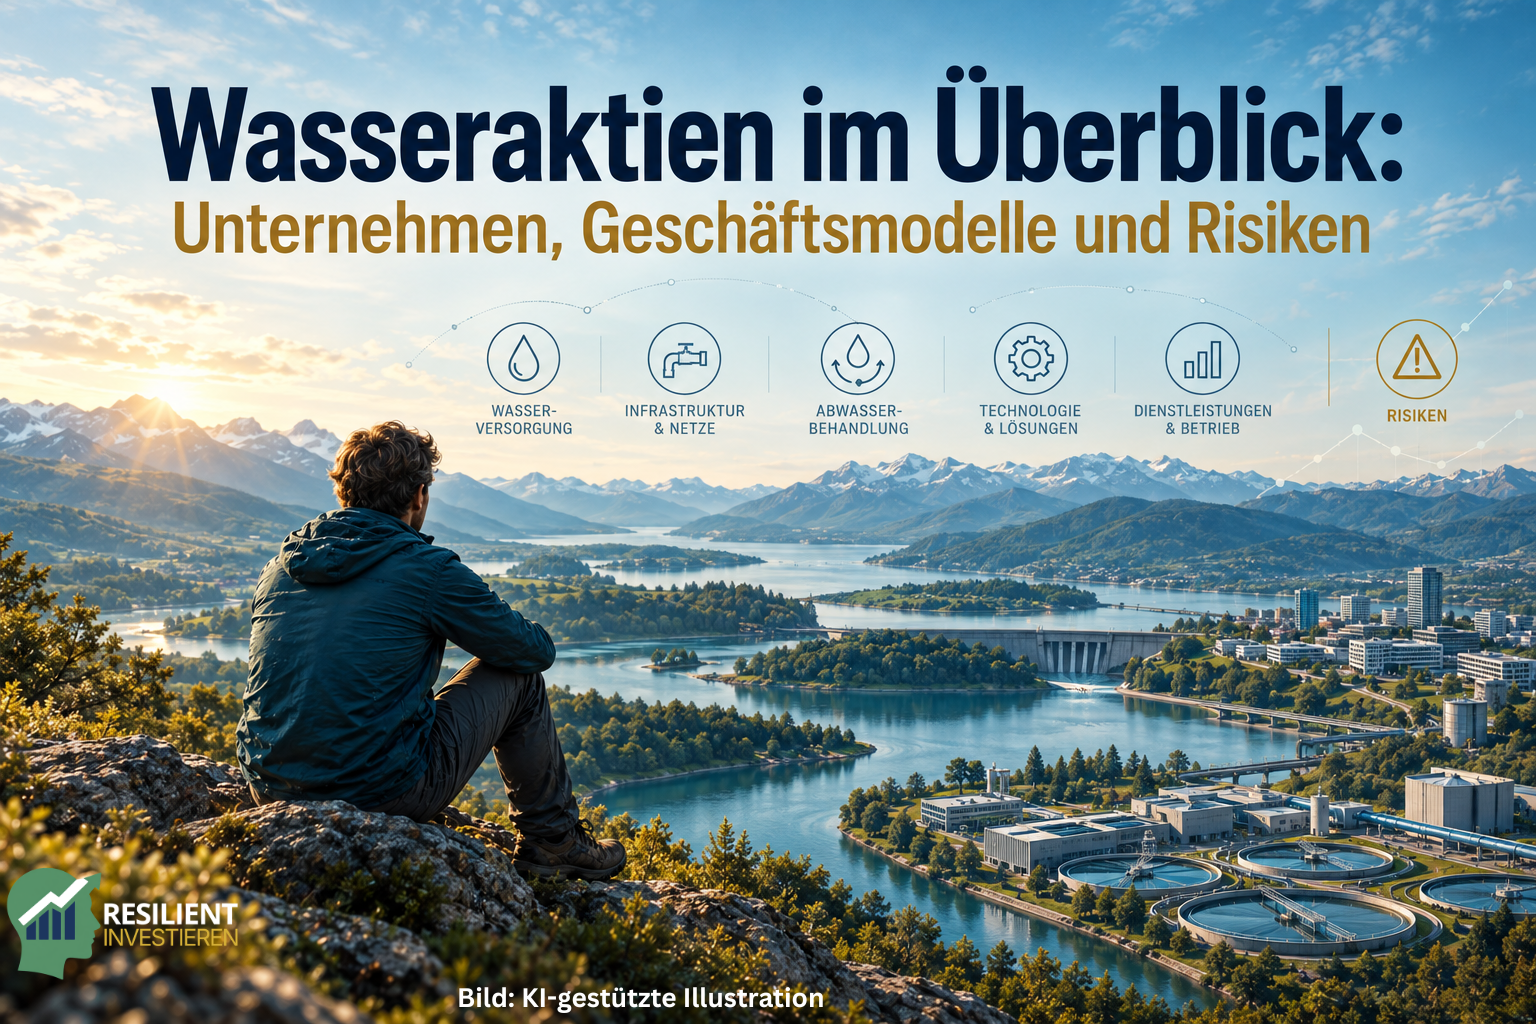
Wasseraktien werden häufig so behandelt, als gehörten sie zu einer einheitlichen Branche. Tatsächlich können sich hinter diesem Begriff jedoch sehr unterschiedliche Unternehmen verbergen: regulierte Wasserversorger, Hersteller von Pumpen und Messsystemen, Anbieter für Wasseranalyse oder Unternehmen, die industrielle Wasseraufbereitung betreiben.
Diese Unterschiede sind für die Analyse wichtiger als das gemeinsame Etikett „Wasser“. Ein Versorger verdient sein Geld nach anderen Regeln als ein Technologieunternehmen, benötigt anderes Kapital und reagiert auf andere wirtschaftliche Entwicklungen.
In diesem Artikel betrachten wir deshalb sieben börsennotierte Unternehmen mit relevantem Wasserbezug. Im Mittelpunkt steht nicht die Frage, welche Aktie „die beste“ ist, sondern wo die Unternehmen innerhalb der Wasserwirtschaft tätig sind, wie ihre Geschäftsmodelle funktionieren und welche wirtschaftlichen Treiber und Risiken sie voneinander unterscheiden.
Unternehmensangaben und aktuelle Entwicklungen: Stand Oktober 2026.
Als Wasseraktien werden Aktien von Unternehmen bezeichnet, deren Geschäft wesentlich mit Wasserversorgung, Wasserinfrastruktur, Aufbereitung, Analyse, Messung oder industrieller Wassertechnik verbunden ist. Wie direkt dieser Bezug ist, unterscheidet sich allerdings erheblich.
American Water Works betreibt beispielsweise regulierte Wasser- und Abwasserversorgung. Xylem verkauft dagegen unter anderem Pumpen, Mess- und Steuerungstechnik sowie Lösungen für Wasserinfrastruktur. Veralto ist stark in Wasserqualität und Analytik tätig, während Veolia Wasser nur als Teil eines wesentlich breiteren Umweltgeschäfts betreibt.
Deshalb lässt sich aus der Bezeichnung „Wasseraktie“ allein nur wenig über das wirtschaftliche Verhalten eines Unternehmens ableiten. Regulierung, Kapitalbedarf, Konjunkturabhängigkeit, Kundengruppen und Wettbewerb können sich von Unternehmen zu Unternehmen deutlich unterscheiden.
Eine eindeutige börsenrechtliche Kategorie „Wasseraktie“ gibt es nicht. Der Begriff beschreibt vielmehr Unternehmen, deren Produkte oder Dienstleistungen einen relevanten Bezug zur Versorgung, Behandlung oder effizienten Nutzung von Wasser besitzen.
Für einen sachlichen Überblick hilft es, diese Unternehmen nach ihrer Rolle innerhalb der Wasserwirtschaft zu unterscheiden. Dadurch wird sichtbar, warum zwei Aktien trotz desselben Investmentthemas wirtschaftlich kaum miteinander vergleichbar sein können.
Wasserversorger betreiben Netze, Aufbereitungsanlagen und andere Infrastruktur, über die Haushalte und Unternehmen mit Trinkwasser versorgt oder Abwässer behandelt werden. Ein großer Teil ihres Geschäfts kann regulatorisch bestimmt sein, weil Preise und zulässige Renditen häufig nicht vollkommen frei festgelegt werden.
American Water Works gehört zu dieser Gruppe. Auch Essential Utilities besitzt umfangreiche Wasser- und Abwasseraktivitäten, ist allerdings zusätzlich im regulierten Erdgasgeschäft tätig. Bereits diese beiden Beispiele zeigen, dass selbst innerhalb der Versorger nicht jedes Unternehmen gleich aufgebaut ist.
Andere Unternehmen betreiben keine kommunalen Wassernetze, sondern liefern Produkte und technische Systeme für Versorger, Industrie und private Kunden. Dazu gehören beispielsweise Pumpen, Filter, Armaturen, Messgeräte, Steuerungstechnik oder digitale Lösungen zur Überwachung von Wassersystemen.
Xylem und Pentair gehören zu dieser Gruppe, unterscheiden sich aber wiederum in ihren Endmärkten. Während Xylem stark in Wasserinfrastruktur, Messung und digitalen Systemen tätig ist, umfasst Pentairs Geschäft auch Bereiche wie Pooltechnik und Lösungen für private und gewerbliche Wassernutzung.
Eine weitere Gruppe beschäftigt sich stärker mit Wasserqualität, chemischer Analyse, industrieller Aufbereitung oder hochreinem Wasser. Hier spielen andere Kunden und wirtschaftliche Treiber eine Rolle als bei klassischen Versorgern.
Veralto ist beispielsweise in Wasserqualität, Analyse- und Messsystemen tätig. Kurita Water Industries konzentriert sich stark auf industrielle Wasserbehandlung und Lösungen für Produktionsprozesse, unter anderem in anspruchsvollen Industrien wie der Elektronik- und Halbleiterfertigung.
Schließlich gibt es Konzerne, bei denen Wasser einen wichtigen, aber nicht den einzigen Geschäftsbereich darstellt. Veolia verbindet Wasserdienstleistungen unter anderem mit Abfallmanagement und Energieaktivitäten.
Bei solchen Unternehmen ist besonders wichtig, den tatsächlichen Wasserbezug nicht zu überschätzen. Die Aktie bildet wirtschaftlich den gesamten Konzern ab und nicht nur einen einzelnen attraktiven Geschäftsbereich.
Wasserinfrastruktur gehört zur grundlegenden Versorgung moderner Volkswirtschaften. Leitungsnetze müssen instand gehalten, Aufbereitungsanlagen modernisiert und Systeme zur Messung, Reinigung und Wiederverwendung weiterentwickelt werden.
Hinzu kommen industrielle Anwendungen. Halbleiterproduktion, Pharmaindustrie, Lebensmittelverarbeitung und zahlreiche andere Produktionsprozesse benötigen Wasser in unterschiedlicher Qualität. In manchen Bereichen geht es dabei nicht nur um Verfügbarkeit, sondern um extrem hohe Anforderungen an Reinheit und Prozesskontrolle.
Für Unternehmen können daraus langfristige Absatzmärkte entstehen. Trotzdem ist eine wichtige Trennung notwendig: Ein hoher gesellschaftlicher Investitionsbedarf ist nicht automatisch zusätzlicher Gewinn für börsennotierte Wasserunternehmen.
Kommunale Investitionen können für einen Ausrüster neue Aufträge bedeuten. Für einen Versorger können dieselben Investitionen zunächst hohen Kapitalbedarf verursachen, der finanziert und regulatorisch anerkannt werden muss. Bei einem Technologieunternehmen hängt der wirtschaftliche Erfolg wiederum davon ab, ob es sich im Wettbewerb durchsetzt und seine Lösungen mit ausreichenden Margen verkaufen kann.
Wenn du zunächst ausführlicher verstehen möchtest, warum Wasserknappheit, Infrastruktur und industrielle Nutzung Wasser wirtschaftlich relevant machen, findest du die übergeordnete Einordnung hier:
👉 In Wasser investieren: Warum Wasserknappheit für Anleger wichtig wird
Die besondere Rolle hoher Infrastrukturinvestitionen und die Frage, wer daran tatsächlich verdient und wer das Kapital bereitstellen muss, behandeln wir separat:
👉 Wasserinfrastruktur-Aktien: Was Milliardeninvestitionen für Anleger bedeuten
Die folgende Übersicht ist ausdrücklich keine Rangliste. Die Unternehmen wurden ausgewählt, weil sie unterschiedliche Geschäftsmodelle innerhalb der Wasserwirtschaft sichtbar machen.
|
Unternehmen |
Geschäftsmodell |
Wasserbezug |
Hauptmärkte und Kunden |
Wichtige Geschäftstreiber |
Zentrale Risiken |
|---|---|---|---|---|---|
|
American Water Works |
regulierte Wasser- und Abwasserversorgung |
sehr direkt |
USA, private und kommunale Versorgung |
Netzerneuerung, Infrastrukturinvestitionen, regulierte Kapitalbasis |
Regulierung, hoher Kapitalbedarf, Zinsen, laufende Essential-Transaktion |
|
Essential Utilities |
Wasser/Abwasser sowie reguliertes Erdgasgeschäft |
bedeutend, aber nicht ausschließlich |
USA, private und kommunale Versorgung |
Infrastrukturinvestitionen, Netzausbau, regulierte Versorgungsaktivitäten |
Regulierung, Kapitalbedarf, Erdgasgeschäft, laufende Fusion mit American Water |
|
Veolia Environnement |
Wasser-, Abfall- und Energiedienstleistungen |
bedeutend, aber Teil eines diversifizierten Konzerns |
Kommunen und Industrie weltweit |
Infrastruktur, Aufbereitung, Kreislaufwirtschaft, industrielle Dienstleistungen |
Projekt- und Vertragsrisiken, Regulierung, Währungen, Konzernkomplexität |
|
Pentair |
Wassertechnik, Flow-, Aufbereitungs- und Poollösungen |
direkt, aber über verschiedene Endmärkte verteilt |
private, gewerbliche und industrielle Kunden |
Wasseraufbereitung, Effizienz, Flow-Technik, Poolmarkt |
Konjunktur, Konsumnachfrage, Wettbewerb, unterschiedliche Endmärkte |
|
Xylem |
Wasserinfrastruktur, Pumpen, Messung und digitale Wassersysteme |
sehr direkt |
Versorger und Industrie weltweit |
Modernisierung von Netzen, Digitalisierung, Messtechnik, Aufbereitung |
Investitionszyklen, Konjunktur, Wettbewerb, Projektabhängigkeit |
|
Veralto |
Wasserqualität, Analytik, Mess- und Behandlungssysteme |
hoher Wasseranteil |
Versorger und Industrie weltweit |
strengere Qualitätsanforderungen, Prozessüberwachung, Aufbereitung |
Industrienachfrage, Wettbewerb, Akquisitionen, Bewertung des Technologiegeschäfts |
|
Kurita Water Industries |
industrielle Wasseraufbereitung und Prozesslösungen |
sehr direkt |
Industrie, Elektronik und Halbleiter |
Wasserwiederverwendung, Prozesswasser, hochreines Wasser |
Industriekonjunktur, Halbleiterzyklus, Währungen, regionale Abhängigkeiten |
Bei American Water Works und Essential Utilities ist eine aktuelle Besonderheit zu beachten. Beide Unternehmen haben einen Zusammenschluss vereinbart, der Stand Oktober 2026 noch nicht abgeschlossen ist. Solange beide Unternehmen separat börsennotiert sind, lassen sie sich noch getrennt betrachten; nach einem möglichen Vollzug muss dieser Artikel entsprechend aktualisiert werden.
Die Tabelle zeigt zugleich, warum der Begriff „Wasseraktien“ allein wenig über das eigentliche Investment aussagt. Ein regulierter Versorger, ein globaler Umweltdienstleister und ein Hersteller von Wasseranalytik können vom gleichen langfristigen Wasserthema berührt werden, verdienen ihr Geld aber auf sehr unterschiedliche Weise.
Genau diese Unterschiede schauen wir uns im nächsten Teil für jedes Unternehmen einzeln an. Dabei verwenden wir für alle sieben dasselbe Schema: Geschäftsmodell, Wasserbezug, Regionen und Kunden, operative Geschäftstreiber, Risiken und aktuelle Entwicklungen.
Die sieben Unternehmen aus der Übersicht decken sehr unterschiedliche Teile der Wasserwirtschaft ab. Bei einigen steht die Versorgung mit Trink- und Abwasser im Mittelpunkt, andere verkaufen technische Ausrüstung, Analysegeräte oder industrielle Aufbereitungslösungen.
Für den Vergleich verwenden wir deshalb bei allen Unternehmen dieselben Fragen: Wie funktioniert das Geschäftsmodell, wie direkt ist der Wasserbezug, welche Kunden und Regionen sind wichtig und welche wirtschaftlichen Treiber und Risiken ergeben sich daraus?
Geschäftsmodell und Wasserbezug
American Water Works ist ein regulierter Wasser- und Abwasserversorger in den USA. Das Unternehmen betreibt Versorgungsinfrastruktur, investiert in Leitungsnetze und Anlagen und erzielt einen großen Teil seiner Erlöse über regulierte Tarife.
Damit ist der Wasserbezug sehr direkt. Anders als bei einem Hersteller von Pumpen oder Messgeräten hängt das Geschäft weniger davon ab, möglichst viele einzelne Produkte zu verkaufen, sondern davon, Versorgungsinfrastruktur langfristig zu betreiben, zu modernisieren und die dafür eingesetzten Investitionen innerhalb der regulatorischen Rahmenbedingungen zu verzinsen.
Regionen, Kunden und Geschäftstreiber
American Water ist in mehreren US-Bundesstaaten tätig und versorgt private Haushalte, Unternehmen und Kommunen mit Wasser- und Abwasserdienstleistungen. Ein wichtiger wirtschaftlicher Treiber ist der hohe Investitionsbedarf bestehender Wassernetze, denn alte Leitungen, Aufbereitungsanlagen und andere Infrastrukturbestandteile müssen kontinuierlich erneuert werden.
2025 investierte American Water rund 3,2 Milliarden US-Dollar in seine regulierten Aktivitäten. Solche Investitionen können die regulierte Kapitalbasis erweitern, müssen aber zunächst finanziert und von den zuständigen Regulierungsbehörden berücksichtigt werden. American Water
Risiken und aktuelle Entwicklung
Genau darin liegen auch wesentliche Risiken des Geschäftsmodells. Hoher Kapitalbedarf, Finanzierungskosten und regulatorische Entscheidungen beeinflussen, wie wirtschaftlich sich neue Investitionen für das Unternehmen entwickeln.
Hinzu kommt derzeit eine außergewöhnliche Veränderung: American Water und Essential Utilities haben 2025 einen Zusammenschluss vereinbart. Mehrere regulatorische Genehmigungen und die Zustimmung der Aktionäre liegen bereits vor, die Transaktion war Mitte Oktober 2026 jedoch weiterhin nicht abgeschlossen. American Water
American Water lässt sich deshalb momentan noch als eigenständiges Unternehmen analysieren. Bei einem Vollzug der Fusion müsste die Darstellung jedoch aktualisiert werden, weil sich Größe, geografische Reichweite und Geschäftsstruktur des kombinierten Konzerns deutlich verändern würden.
Geschäftsmodell und Wasserbezug
Essential Utilities wird häufig als Wasserunternehmen wahrgenommen, ist wirtschaftlich aber breiter aufgestellt. Unter der Marke Aqua betreibt der Konzern regulierte Wasser- und Abwasserversorgung, unter Peoples zusätzlich ein reguliertes Erdgasgeschäft.
Wie bedeutend dieser Unterschied ist, zeigen die Zahlen für 2025: Das regulierte Wassergeschäft erzielte rund 1,33 Milliarden US-Dollar Umsatz, das regulierte Erdgasgeschäft rund 1,12 Milliarden US-Dollar. Essential ist damit keineswegs ein reines Wasserunternehmen. Essential Utilities, Inc.
Regionen, Kunden und Geschäftstreiber
Die Wasseraktivitäten befinden sich in mehreren US-Bundesstaaten und umfassen Trinkwasser- sowie Abwassersysteme. Wie bei American Water spielen Netzerneuerung, regulatorisch genehmigte Tarifanpassungen und der Ausbau beziehungsweise die Übernahme kommunaler Systeme eine wichtige Rolle.
2025 investierte Essential nahezu 791 Millionen US-Dollar allein in Wasser- und Abwasserinfrastruktur. Zusätzlich arbeitet das Unternehmen an einem mehrjährigen Investitionsprogramm zur Einhaltung neuer Anforderungen an PFAS im Trinkwasser. Essential Utilities, Inc.
Risiken und aktuelle Entwicklung
Neben den typischen Risiken eines regulierten Versorgers kommt bei Essential die Abhängigkeit vom Erdgasgeschäft hinzu. Damit wirken beispielsweise Gaspreise, Wetterbedingungen und Investitionen in Gasnetze ebenfalls auf den Gesamtkonzern, auch wenn das Wassersegment für sich betrachtet anderen Treibern folgt.
Die größte aktuelle Veränderung bleibt der geplante Zusammenschluss mit American Water. Im ersten Halbjahr 2026 entstanden Essential bereits Transaktionskosten, gleichzeitig liefen die Wasser- und Gasgeschäfte noch getrennt weiter. Essential Utilities, Inc.
Gerade Essential zeigt damit gut, warum die Bezeichnung „Wasseraktie“ genauer betrachtet werden muss. Ein bedeutendes Wassergeschäft reicht nicht automatisch aus, um die wirtschaftlichen Eigenschaften des gesamten Konzerns zu beschreiben.
Geschäftsmodell und Wasserbezug
Veolia ist kein reiner Wasserkonzern, sondern ein global tätiger Umweltdienstleister. Zum Geschäft gehören Wasserversorgung und Wassertechnologie ebenso wie Abfallbehandlung, gefährliche Abfälle, Energieversorgung und weitere Umweltleistungen.
2025 erzielte der Konzern rund 44,4 Milliarden Euro Umsatz. Allein der Bereich Water Technologies kam auf knapp 5 Milliarden Euro, hinzu kommen umfangreiche Aktivitäten in der kommunalen Wasserversorgung. Veolia
Der Wasserbezug ist damit bedeutend, aber Teil eines deutlich breiteren Konzerns. Wer Veolia ausschließlich als Wasseraktie betrachtet, würde einen erheblichen Teil des Geschäftsmodells ausblenden.
Regionen, Kunden und Geschäftstreiber
Veolia arbeitet weltweit für Kommunen und Industriekunden. Im Wassergeschäft reichen die Aktivitäten von Trinkwasserversorgung und Abwasserbehandlung bis zu technischen Lösungen für industrielle Anwendungen.
Geschäftstreiber können deshalb sehr unterschiedlich sein. Kommunale Versorgungsverträge reagieren auf andere Faktoren als große industrielle Wasserprojekte oder technische Lösungen zur Aufbereitung und Wiederverwendung.
Risiken und aktuelle Entwicklung
Diese Diversifikation kann Abhängigkeiten von einem einzelnen Wassermarkt reduzieren, erhöht gleichzeitig aber die Komplexität. Projektverträge, politische Rahmenbedingungen, Währungen und regionale Regulierung spielen eine größere Rolle als bei einem ausschließlich national tätigen Wasserversorger.
Im ersten Quartal 2026 stiegen die kommunalen Wasserumsätze auf vergleichbarer Basis, während Water Technologies unter anderem durch eine schwächere Entwicklung des Projektgeschäfts belastet wurde. Bereits innerhalb des Wasserbereichs können sich die verschiedenen Geschäftsmodelle von Veolia also unterschiedlich entwickeln. Veolia
Geschäftsmodell und Wasserbezug
Pentair ist ein auf Wasseranwendungen fokussiertes Industrieunternehmen, dessen Portfolio deutlich breiter ist als klassische kommunale Wasserinfrastruktur. Seit Anfang 2026 berichtet das Unternehmen in den Segmenten Flow, Water Solutions und Pool. Pentair plc
Dazu gehören unter anderem Pumpen- und Strömungstechnik, Wasseraufbereitung für private und gewerbliche Anwendungen sowie Poolausrüstung. Dadurch hängt die Geschäftsentwicklung teilweise von industrieller Nachfrage ab, teilweise aber auch von Wohnungsmarkt, Konsumausgaben und dem Poolgeschäft.
Regionen, Kunden und Geschäftstreiber
Pentair verkauft seine Lösungen weltweit an private, gewerbliche und industrielle Kunden. Wichtige Treiber können der Bedarf an effizienterer Wasseraufbereitung, Austausch und Modernisierung bestehender Anlagen sowie Investitionen in Pumpen- und Flow-Technik sein.
Das Unternehmen unterscheidet sich damit deutlich von einem Versorger. Pentair verdient nicht primär über regulierte Gebühren, sondern über den Verkauf von Produkten und Systemen in verschiedenen Endmärkten.
Risiken und aktuelle Entwicklung
Genau diese Endmärkte können unterschiedlich zyklisch sein. Im zweiten Quartal 2026 wurde Pentair beispielsweise deutlich von einem Bestandsabbau bei Vertriebspartnern im Poolsegment belastet, während Flow und Water Solutions vergleichsweise stabiler verliefen. Pentair plc
Anfang Oktober 2026 schloss Pentair außerdem die Übernahme der Taco Group ab, die das Geschäft mit Wasser- und Gebäudetechnik erweitert. Das zeigt zugleich, dass sich die Zusammensetzung eines Industriekonzerns durch Akquisitionen relativ schnell verändern kann. Pentair plc
Geschäftsmodell und Wasserbezug
Xylem gehört zu den Unternehmen dieses Vergleichs mit besonders direktem technologischen Wasserbezug. Das Portfolio umfasst Lösungen für Wassertransport und -aufbereitung ebenso wie Pumpen, Messtechnik, digitale Überwachung und Analyse von Wasserqualität.
Ein wichtiger Bereich ist Measurement and Control Solutions. Dort entwickelt Xylem unter anderem intelligente Zähler, Kommunikationssysteme, Mess- und Steuerungstechnik sowie Software, mit denen Versorger ihre Netze überwachen, Wasserverluste erkennen und Anlagen steuern können. Xylem
Regionen, Kunden und Geschäftstreiber
Zu den Kunden zählen kommunale Wasserversorger und Industriebetriebe weltweit. Damit profitiert das operative Geschäft nicht nur von neuen Infrastrukturprojekten, sondern auch von Modernisierung, Digitalisierung und strengeren Anforderungen an Wasserqualität und Effizienz.
Xylem erzielte 2025 rund 9 Milliarden US-Dollar Umsatz und beschäftigt etwa 22.000 Menschen. Die Größenordnung zeigt, dass es sich nicht um einen kleinen Spezialanbieter, sondern um einen global etablierten Wassertechnologiekonzern handelt. Xylem
Risiken und aktuelle Entwicklung
Das Geschäftsmodell ist stärker von Investitionsentscheidungen seiner Kunden abhängig als bei einem regulierten Versorger. Werden kommunale oder industrielle Projekte verschoben, können Auftragseingang und Umsatz zeitweise schwanken; zusätzlich besteht Wettbewerb um Technologie, Preise und große Infrastrukturprojekte.
Im zweiten Quartal 2026 meldete Xylem einen Auftragseingang von rund 3,1 Milliarden US-Dollar und einen Umsatz von rund 2,3 Milliarden US-Dollar. Solche Quartalszahlen sind keine Aussage über zukünftige Aktienrenditen, zeigen aber, dass Investitionen in Wasserinfrastruktur und technische Lösungen aktuell einen erheblichen Teil des operativen Geschäfts bestimmen. Xylem
Geschäftsmodell und Wasserbezug
Veralto ist für diesen Artikel besonders interessant, weil das Unternehmen 2023 aus dem ehemaligen Environmental-&-Applied-Solutions-Geschäft von Danaher hervorgegangen ist. Deshalb ersetzt Veralto in dieser aktualisierten Übersicht die frühere, inzwischen veraltete Einordnung „Danaher Water Segment“.
Das Unternehmen besteht aus den Segmenten Water Quality sowie Product Quality & Innovation. 2025 erzielte Water Quality rund 3,32 Milliarden US-Dollar Umsatz bei 5,50 Milliarden US-Dollar Konzernumsatz und machte damit etwa 60 Prozent des Geschäfts aus. Veralto Investor Relations
Regionen, Kunden und Geschäftstreiber
Zum Wasserbereich gehören Lösungen für Messung, Analyse, Wasserqualität und Aufbereitung, die von kommunalen und industriellen Kunden eingesetzt werden. Anders als ein Netzbetreiber verdient Veralto damit überwiegend an Instrumenten, Technologien, Verbrauchsmaterialien und Dienstleistungen rund um Wasserqualität.
Treiber können strengere Qualitätsanforderungen, zunehmende Überwachung von Wasser- und Produktionsprozessen sowie Investitionen in Aufbereitung und Desinfektion sein. Ein Teil des Geschäfts besitzt zudem wiederkehrende Umsätze, weil installierte Systeme regelmäßig Verbrauchsmaterialien, Service oder Ersatzteile benötigen. Veralto gibt für den Gesamtkonzern einen Anteil von rund 60 Prozent wiederkehrender Umsätze an. Veralto Investor Relations
Risiken und aktuelle Entwicklung
Das Unternehmen ist stärker Technologie- und Industriewettbewerb ausgesetzt als regulierte Versorger. Zusätzlich können Akquisitionen Chancen für neue Produktfelder eröffnen, gleichzeitig aber Integrations- und Bewertungsrisiken mit sich bringen.
2026 hat Veralto seine Wasseraktivitäten weiter ausgebaut. Im Juli übernahm das Unternehmen Alfaa UV, und im August vereinbarte es die Übernahme von Cleanwater1 für 465 Millionen US-Dollar, wodurch insbesondere die Position in Wasserdesinfektion und Schadstoffentfernung erweitert werden soll. Veralto Investor Relations
Geschäftsmodell und Wasserbezug
Kurita Water Industries ist ein japanisches Unternehmen mit sehr direktem Bezug zu industrieller Wasserbehandlung. Das Geschäft reicht von Wasserchemikalien und Aufbereitungssystemen bis zu Dienstleistungen, mit denen Wasser in Produktionsprozessen gereinigt, wiederverwendet oder in besonders hoher Qualität bereitgestellt wird.
Kurita unterscheidet aktuell zwischen einem Electronics Industry Segment und einem General Industry Segment. Damit wird bereits in der Unternehmensstruktur sichtbar, wie wichtig die besonderen Anforderungen der Elektronik- und Halbleiterindustrie für einen Teil des Geschäfts sind. Kurita Water
Regionen, Kunden und Geschäftstreiber
Für die Halbleiterproduktion wird sogenanntes Ultrapure Water benötigt, bei dem Verunreinigungen auf ein extrem niedriges Niveau reduziert werden. Kurita entwickelt und betreibt entsprechende Systeme und versucht, neben dem Projektgeschäft wiederkehrende Service- und Chemikalienumsätze aufzubauen.
Das Unternehmen arbeitet dabei nicht nur in Japan. Gerade für das Elektroniksegment nennt Kurita Investitionen in Asien und Nordamerika als wichtige Wachstumsfelder, weil dort große Halbleiterhersteller neue Produktionskapazitäten aufbauen. Kurita Water
Risiken und aktuelle Entwicklung
Die enge Verbindung zu industriellen Kunden bedeutet gleichzeitig eine stärkere Abhängigkeit von deren Investitionszyklen. Werden neue Halbleiterfabriken verschoben oder Investitionen reduziert, kann dies das Projektgeschäft beeinflussen; hinzu kommen Währungs- und regionale Risiken eines international tätigen japanischen Konzerns.
Kurita arbeitet deshalb daran, projektbasierte Umsätze stärker mit wiederkehrenden Dienstleistungen zu verbinden. Gleichzeitig entwickelt das Unternehmen neue Lösungen für Ultrapure Water und industrielle Wasseraufbereitung, darunter ein 2025 gestartetes System für eine schnellere Bereitstellung hochreinen Wassers in der Elektronikindustrie. Kurita Water
Die Unternehmensprofile zeigen, warum eine gemeinsame Bezeichnung wie „Wasseraktien“ schnell zu stark vereinfachen kann. American Water verdient sein Geld unter regulatorischen Bedingungen mit Versorgungsinfrastruktur, Xylem verkauft Wassertechnik, Veralto konzentriert sich stark auf Wasserqualität und Analyse, während Kurita eng mit industrieller Aufbereitung und Halbleiterproduktion verbunden ist.
Auch Veolia, Pentair und Essential Utilities machen deutlich, dass der Wasseranteil innerhalb eines Konzerns sehr unterschiedlich ausfallen kann. Wer solche Unternehmen miteinander vergleicht, sollte deshalb nicht zuerst nach Dividendenrendite, Kursentwicklung oder vermeintlicher „Stabilität“ fragen, sondern danach, welche wirtschaftlichen Faktoren Umsatz, Gewinn und Kapitalbedarf tatsächlich bestimmen.
Im nächsten Teil ziehen wir diese Unterschiede systematisch zusammen. Dann geht es um die gemeinsamen und unterschiedlichen Geschäftstreiber, die spezifischen Risiken der verschiedenen Geschäftsmodelle und um die entscheidende Frage, warum ein wirtschaftlich wichtiges Zukunftsthema noch lange keine automatisch attraktive Aktie ergibt.
Die sieben Unternehmen verbindet ein relevanter Bezug zur Wasserwirtschaft. Wirtschaftlich funktionieren sie dennoch so unterschiedlich, dass gemeinsame Aussagen über „Wasseraktien“ schnell zu grob werden.
Besonders deutlich wird das beim Vergleich von Versorgern und Technologieunternehmen. American Water Works erzielt seine Erlöse überwiegend in einem regulierten Versorgungsmodell, während Xylem, Veralto oder Pentair Produkte, Systeme und Dienstleistungen an Versorger, Industrie und andere Kunden verkaufen.
Damit unterscheiden sich nicht nur die Wachstumstreiber, sondern auch Kapitalbedarf, Margenstruktur, Zinsabhängigkeit und Wettbewerbsintensität.
Bei American Water Works und dem Wassergeschäft von Essential Utilities stehen Netze, Aufbereitungsanlagen und regulierte Versorgungsleistungen im Mittelpunkt. Solche Geschäftsmodelle können relativ stabile Nachfrage besitzen, weil Wasser- und Abwasserdienstleistungen unabhängig von kurzfristigen Konsumtrends benötigt werden.
Gleichzeitig ist die Infrastruktur kapitalintensiv. Leitungen und Anlagen müssen kontinuierlich erneuert werden, und ein großer Teil des investierten Kapitals muss zunächst finanziert werden, bevor er sich über regulatorisch genehmigte Tarife wirtschaftlich auswirken kann.
Deshalb sind bei Versorgern Faktoren wie Regulierung, Finanzierungskosten, Investitionsprogramme und Kapitalstruktur besonders wichtig. Ein hoher gesellschaftlicher Investitionsbedarf ist für solche Unternehmen nicht nur eine Chance, sondern zugleich eine Verpflichtung, sehr viel Kapital bereitzustellen.
Bei Xylem, Pentair und Veralto liegt der Schwerpunkt stärker auf Produkten, Technik und Dienstleistungen. Die Unternehmen profitieren davon, wenn Versorger oder Industriekunden in Pumpen, Messsysteme, Wasseraufbereitung oder digitale Infrastruktur investieren.
Diese Geschäftsmodelle können andere Wachstumschancen bieten als regulierte Versorger, sind aber auch stärker Wettbewerb, Investitionszyklen und teilweise konjunkturellen Schwankungen ausgesetzt.
Ein Versorger kann seine Einnahmen nicht beliebig steigern, besitzt dafür aber einen anderen Grad an Planbarkeit. Ein Technologieunternehmen kann neue Märkte erschließen und höhere Margen erzielen, muss sich aber dauerhaft gegen Wettbewerber behaupten und auf die Investitionsbereitschaft seiner Kunden angewiesen bleiben.
Kurita Water Industries zeigt wiederum ein anderes Modell. Der Wasserbezug ist sehr direkt, doch ein erheblicher Teil der Nachfrage entsteht aus industriellen Produktionsprozessen.
Besonders bei hochreinem Wasser für die Elektronik- und Halbleiterfertigung können technologische Anforderungen und neue Produktionskapazitäten wichtige Treiber sein. Gleichzeitig erhöht die Spezialisierung die Abhängigkeit von bestimmten Kundengruppen und Investitionszyklen.
Das verdeutlicht einen zentralen Punkt: Je direkter der Wasserbezug eines Unternehmens ist, desto weniger folgt daraus automatisch, dass sein Geschäftsmodell besonders stabil oder risikoarm sein muss.
Veolia und Essential Utilities zeigen zudem, dass ein Unternehmen trotz bedeutender Wasseraktivitäten nicht ausschließlich von diesem Geschäft abhängig sein muss.
Bei Veolia wirken zusätzlich Abfall- und Energieaktivitäten auf Umsatz und Ergebnis. Bei Essential gehört neben Wasser und Abwasser auch das regulierte Erdgasgeschäft zum Konzern.
Wer solche Aktien analysiert, sollte deshalb nicht nur fragen, ob das Unternehmen „im Wasserbereich tätig“ ist. Entscheidend ist auch, wie groß der tatsächliche Wasseranteil ist und welche anderen Geschäftsbereiche die wirtschaftliche Entwicklung beeinflussen.
Wasserunternehmen bewegen sich in Märkten, die von mehreren langfristigen Entwicklungen geprägt werden. Dazu gehören alternde Infrastruktur, steigende Anforderungen an Wasserqualität, industrielle Nutzung, Digitalisierung und Wiederverwendung.
Diese Entwicklungen können das operative Geschäft einzelner Unternehmen unterstützen. Sie wirken aber nicht bei allen Gesellschaften auf dieselbe Weise.
In vielen Regionen müssen Leitungsnetze, Pumpstationen und Aufbereitungsanlagen erneuert oder erweitert werden. Davon können sowohl Versorger als auch Ausrüster betroffen sein, allerdings mit unterschiedlichen wirtschaftlichen Folgen.
Für einen Versorger bedeutet Modernisierung zunächst hohe Investitionen. Für einen Hersteller von Pumpen oder Messsystemen kann sie dagegen zusätzliche Nachfrage nach Produkten und Dienstleistungen auslösen.
Deshalb sollte die Aussage „mehr Infrastrukturinvestitionen sind gut für Wasseraktien“ immer genauer aufgeschlüsselt werden. Wer investiert, wer liefert und wer die Finanzierung trägt, sind unterschiedliche Rollen.
Strengere Grenzwerte und wachsende Anforderungen an die Überwachung von Trink- und Prozesswasser können Unternehmen aus Analytik und Aufbereitung zusätzliche Märkte eröffnen.
Veralto ist ein gutes Beispiel dafür, weil Messung, Analyse und Wasserqualität einen wesentlichen Teil des Geschäfts ausmachen. Auch Unternehmen aus industrieller Aufbereitung können von höheren Qualitätsanforderungen profitieren.
Trotzdem entsteht daraus kein automatischer Gewinnanstieg. Wettbewerb, Investitionskosten und die Fähigkeit, technologische Lösungen wirtschaftlich erfolgreich zu vermarkten, bleiben entscheidend.
Digitale Zähler, Sensoren und vernetzte Steuerungssysteme können Versorgern helfen, Wasserverluste zu erkennen, Anlagen effizienter zu betreiben und Verbrauchsdaten genauer zu erfassen.
Für Unternehmen wie Xylem kann diese Entwicklung zusätzliche Nachfrage nach Mess- und Steuerungstechnik schaffen. Gleichzeitig kann der Markt technologisch dynamisch sein, wodurch Investitionen in Forschung, Software und neue Produkte notwendig bleiben.
Auch hier liegt die Chance also nicht allein im Trend selbst, sondern in der Frage, welche Unternehmen dauerhaft wettbewerbsfähige Lösungen anbieten können.
Industriebetriebe benötigen Wasser in sehr unterschiedlicher Qualität. In einigen Prozessen reicht aufbereitetes Brauchwasser, während Halbleiterproduktion extrem hohe Reinheitsanforderungen stellt.
Unternehmen wie Kurita sind deshalb stärker von industriellen Investitionen, Produktionskapazitäten und technischen Anforderungen abhängig als klassische Versorger. Wasserknappheit und strengere Umweltvorgaben können die Nachfrage nach Wiederverwendung und effizienterer Aufbereitung erhöhen, gleichzeitig bleibt das Geschäft an die Entwicklung der jeweiligen Kundensektoren gekoppelt.
Die unterschiedlichen Geschäftsmodelle führen dazu, dass auch die Risiken nicht pauschal zusammengefasst werden sollten. Einige Faktoren treten zwar bei mehreren Unternehmen auf, ihre Bedeutung kann aber erheblich variieren.
Bei Versorgern ist Regulierung ein zentraler Bestandteil des Geschäftsmodells. Preise, Investitionen und zulässige Renditen werden häufig von Behörden mitbestimmt.
Das kann Einnahmen berechenbarer machen, begrenzt aber zugleich unternehmerische Freiheit. Investitionen müssen genehmigt und wirtschaftlich anerkannt werden, und politische Entscheidungen können die Ertragsentwicklung beeinflussen.
Wasserinfrastruktur erfordert dauerhaft hohe Investitionen. Für Versorger bedeutet das einen kontinuierlichen Finanzierungsbedarf, während große Infrastrukturprojekte auch bei Ausrüstern und Dienstleistern Kapital binden können.
Steigende Zinsen können deshalb insbesondere kapitalintensive Geschäftsmodelle belasten. Höhere Finanzierungskosten wirken sich nicht zwangsläufig sofort aus, können aber langfristig die Wirtschaftlichkeit neuer Investitionen beeinflussen.
Technologie- und Industrieunternehmen reagieren stärker darauf, ob Kunden neue Anlagen bauen, bestehende Systeme modernisieren oder Investitionen verschieben.
Xylem, Pentair, Veralto und Kurita sind deshalb anderen Schwankungen ausgesetzt als ein regulierter Wasserversorger. Auch innerhalb dieser Gruppe unterscheiden sich die Endmärkte deutlich.
Wassertechnik ist kein geschützter Markt. Anbieter konkurrieren über Preis, Produktqualität, Service und technische Innovation.
Gerade bei digitalen Lösungen, Analytik oder industrieller Aufbereitung kann technologische Entwicklung neue Chancen eröffnen, bestehende Produkte aber ebenso unter Druck setzen. Wer ein Technologieunternehmen analysiert, muss deshalb andere Fragen stellen als bei einem regulierten Netzbetreiber.
Global tätige Unternehmen wie Veolia, Xylem, Veralto oder Kurita erzielen Umsätze in unterschiedlichen Regionen und Währungen. Wechselkurse können deshalb berichtete Umsätze und Gewinne beeinflussen, selbst wenn sich das operative Geschäft vor Ort kaum verändert.
Hinzu kommen unterschiedliche regulatorische und politische Rahmenbedingungen. Je internationaler das Geschäft, desto breiter kann die Absatzbasis sein, aber desto komplexer wird zugleich das Risikoprofil.
Akquisitionen spielen bei mehreren Unternehmen eine wichtige Rolle. Sie können neue Technologien, Kunden oder Regionen erschließen, erhöhen aber zugleich Integrationsrisiken und Kapitalbedarf.
Besonders deutlich ist dieses Thema aktuell bei American Water und Essential Utilities. Bei einem möglichen Vollzug des Zusammenschlusses würde ein deutlich größerer Versorger entstehen, gleichzeitig müssten unterschiedliche Systeme, Regionen und Unternehmensstrukturen zusammengeführt werden.
Wasserknappheit, alternde Infrastruktur und steigende Qualitätsanforderungen können wirtschaftlich sehr relevante Entwicklungen sein. Daraus folgt jedoch nicht automatisch, dass jede Aktie mit Wasserbezug eine attraktive Rendite erzielen wird.
Zwischen gesellschaftlichem Bedarf und Anlegerrendite liegen mehrere Stufen. Ein Unternehmen muss Aufträge gewinnen, Umsätze in Gewinne umwandeln, Investitionen finanzieren und sich im Wettbewerb behaupten.
Selbst ein wirtschaftlich erfolgreiches Unternehmen kann an der Börse enttäuschen, wenn beim Kauf bereits sehr hohe Erwartungen im Aktienkurs enthalten waren. Umgekehrt kann ein weniger spektakuläres Geschäftsmodell wirtschaftlich solide Ergebnisse liefern, wenn Erwartungen und Bewertung realistischer sind.
Deshalb hilft eine einfache Trennung:
Wasser wird wichtiger
≠ jedes Wasserunternehmen verdient automatisch mehr
≠ Gewinne steigen automatisch stark
≠ die Aktie erzielt automatisch eine hohe Rendite
Genau diese Unterscheidung ist bei Themeninvestments besonders wichtig. Eine überzeugende langfristige Geschichte ersetzt keine Analyse des Geschäftsmodells.
Wer sich grundsätzlich für den Wassersektor interessiert, kann einzelne Unternehmen analysieren oder über einen ETF mehrere Unternehmen bündeln. Beide Ansätze besitzen unterschiedliche Eigenschaften und Anforderungen.
Einzelaktien machen eine genaue Beschäftigung mit Geschäftsmodell, Bewertung und Unternehmensrisiken notwendig. Ein ETF verteilt das Einzelunternehmensrisiko auf mehrere Positionen, bleibt aber ein thematisch konzentriertes Investment.
Die ausführliche Gegenüberstellung findest du hier:
👉 Wasser-ETF vs. Wasseraktien: Welche Anlage bringt langfristig mehr Rendite?
Dieser Unternehmensüberblick beantwortet bewusst eine andere Frage. Hier geht es nicht darum, welches Anlagevehikel besser ist, sondern darum, welche börsennotierten Unternehmen überhaupt im Wassersektor tätig sind und wie unterschiedlich sie wirtschaftlich funktionieren.

Der Begriff „Wasseraktie“ klingt einheitlicher, als die Unternehmen tatsächlich sind. Ein regulierter Versorger wie American Water Works folgt anderen wirtschaftlichen Regeln als ein Technologieunternehmen wie Xylem, ein Analytikanbieter wie Veralto oder ein Spezialist für industrielle Wasseraufbereitung wie Kurita.
Deshalb hilft es wenig, Wasseraktien nur über Dividendenrendite, Wachstum oder die allgemeine Bedeutung des Wasserthemas miteinander zu vergleichen. Wichtiger ist zunächst die Frage, wo das jeweilige Unternehmen innerhalb der Wasserwirtschaft tätig ist und wie es dort Geld verdient.
Erst danach lassen sich Geschäftstreiber und Risiken sinnvoll beurteilen. Bei einem Versorger stehen Regulierung, Kapitalbedarf und Finanzierung stärker im Vordergrund, während bei Technologie- und Industrieunternehmen Wettbewerb, Kundennachfrage und Investitionszyklen wichtiger sein können.
Der langfristige Bedarf an Wasserinfrastruktur, Aufbereitung und effizienterer Nutzung schafft damit keinen einheitlichen Typ von Wasseraktie. Er bildet vielmehr den wirtschaftlichen Hintergrund für Unternehmen, die auf sehr unterschiedliche Weise daran beteiligt sind.
Wer diese Unterschiede versteht, kann auch besser einschätzen, welche Aussagen über den Wassersektor tatsächlich auf ein bestimmtes Unternehmen übertragbar sind und welche nicht.
Als Wasseraktien werden Aktien von Unternehmen bezeichnet, deren Geschäft wesentlich mit Wasserversorgung, Wasserinfrastruktur, Aufbereitung, Analyse oder Wassertechnik verbunden ist.
Dabei handelt es sich nicht um eine einheitliche Branche. Wasserversorger, Technologieunternehmen und industrielle Aufbereiter besitzen unterschiedliche Geschäftsmodelle und Risikofaktoren.
Zu den wichtigsten Gruppen gehören regulierte Wasserversorger, Hersteller von Pumpen und Infrastrukturtechnik, Anbieter von Mess- und Analysesystemen sowie Unternehmen für industrielle Wasseraufbereitung.
Zusätzlich gibt es diversifizierte Umweltkonzerne, bei denen Wasser nur einen Teil des Gesamtgeschäfts ausmacht.
Zu den bekannten börsennotierten Unternehmen mit relevantem Wasserbezug gehören unter anderem American Water Works, Essential Utilities, Veolia, Pentair, Xylem, Veralto und Kurita Water Industries.
Die Unternehmen unterscheiden sich jedoch erheblich darin, wie groß ihr Wasseranteil ist und auf welche Weise sie innerhalb des Sektors Geld verdienen.
Nein. Wasserversorger sind nur ein Teil des börsennotierten Wassersektors.
Andere Unternehmen stellen Pumpen, Messsysteme oder Filter her, entwickeln Lösungen für Wasseranalyse und Aufbereitung oder betreuen industrielle Kunden mit speziellen Prozesswassersystemen.
Die Risiken hängen stark vom Geschäftsmodell ab. Bei Versorgern spielen Regulierung, hoher Kapitalbedarf und Finanzierungskosten eine wichtige Rolle, während Technologieunternehmen stärker von Wettbewerb und Investitionszyklen abhängig sein können.
Global tätige Unternehmen sind zusätzlich Währungs-, Projekt- und regionalen Risiken ausgesetzt. Deshalb sollte das Risiko immer auf Unternehmensebene betrachtet werden und nicht nur anhand des gemeinsamen Oberbegriffs „Wasseraktien“.
Mit einer Wasseraktie beteiligst du dich an einem einzelnen Unternehmen und trägst dessen spezifische wirtschaftliche Risiken. Ein Wasser-ETF bündelt dagegen mehrere Unternehmen nach den Regeln eines zugrunde liegenden Index. Dadurch wird das Einzelunternehmensrisiko verteilt, gleichzeitig bleibt das Portfolio auf das Wasserthema konzentriert.
Hinweis: Keine Anlageberatung. Alle Angaben ohne Gewähr
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Brauer, Ingenieur, Unternehmer und leidenschaftlicher Privatinvestor.
Vor sieben Jahren hat ein plötzlicher Herzstillstand mein Leben grundlegend verändert. In diesem Moment wurde mir bewusst, wie wichtig es ist, das eigene Leben aktiv in die Hand zu nehmen – auch finanziell.
Aus dieser Erfahrung heraus begann ich, mich intensiv mit Geldanlage, Börse und langfristigem Vermögensaufbau zu beschäftigen. Dabei wurde mir mit der Zeit etwas klar: Gute Geldanlage scheitert nur selten daran, dass uns noch eine weitere Information fehlt. Viel häufiger scheitert sie daran, dass wir keinen Plan haben, der wirklich zu uns passt – oder ihn in schwierigen Phasen nicht durchhalten.
Heute gebe ich mein Wissen und meine Erfahrungen weiter: verständlich, ehrlich und praxisnah.
Auf diesem Blog schreibe ich über Aktien, ETFs, Risiko, Börsenpsychologie und langfristiges Investieren. Mein Ziel ist nicht, dir die nächste heiße Aktie oder den perfekten Einstiegszeitpunkt zu zeigen. Ich möchte dir helfen, Geldanlage besser zu verstehen und Entscheidungen zu treffen, mit denen du auch dann noch ruhig schlafen kannst, wenn es an der Börse unruhig wird.
Aus diesem Ansatz sind inzwischen zwei Bücher entstanden.
📘 „Sicher Geld anlegen in Aktien, ETFs, Krypto und Rohstoffen“ zeigt dir die Grundlagen und hilft dir dabei, Schritt für Schritt ein verständliches und langfristig ausgerichtetes Investment-Setup aufzubauen.
📘 „Warum ruhige Anleger erfolgreicher sind – Die Realität der Börse passt nicht in einen Zinseszinsrechner“ geht einen Schritt weiter. Darin geht es um Erwartungen, Risiko, Börsenpsychologie und vor allem um die Frage, wie du einen guten Plan auch dann noch durchhältst, wenn sich die Realität an der Börse ganz anders anfühlt als erwartet.
Beide Bücher folgen demselben Gedanken, der auch hinter diesem Blog und Resilient Investieren steht:
Ruhig investieren. Klar entscheiden. Langfristig Vermögen aufbauen.
Ich glaube nicht an schnelle Gewinne oder perfekte Prognosen. Ich glaube an Verständnis, realistische Erwartungen, gute Entscheidungen und einen Plan, der zum eigenen Leben passt.
Denn finanzielle Bildung bedeutet für mich nicht, ständig über Geld nachdenken zu müssen. Im Gegenteil: Sie soll uns die Klarheit geben, uns wieder den Dingen widmen zu können, die im Leben wirklich wichtig sind.
Mein Motto: „Jeder Tag ist ein Geschenk – nutze ihn.“
ÜBER DEN AUTOR
Hallo und herzlich willkommen auf meinem Aktienblog.
Ich bin Lars – Ingenieur, Brauer, Unternehmer und Privatinvestor mit Fokus auf ruhiges, langfristiges Investieren.
Auf diesem Blog schreibe ich verständlich über Aktien, ETFs, Risiko und Börsenpsychologie – für Menschen, die langfristig investieren wollen, ohne ständig auf Kurse und Prognosen zu schauen.
📘 In meinen Büchern „Sicher Geld anlegen“ und „Warum ruhige Anleger erfolgreicher sind“ zeige ich, wie aus Wissen ein klarer Plan wird – und wie du ihn auch in schwierigen Börsenphasen durchhältst.
Mein Fokus: ruhig investieren, klar entscheiden und langfristig Vermögen aufbauen.
Mein Motto:
„Jeder Tag ist ein Geschenk – nutze ihn.“
WEITERE BLOGARTIKEL
Investieren ist einfach. Durchhalten ist schwieriger.

Du möchtest langfristig investieren.
Doch was passiert, wenn die Kurse fallen,
Zweifel entstehen und sich dein guter Plan plötzlich falsch anfühlt?
„Warum ruhige Anleger erfolgreicher sind“ zeigt dir,
warum langfristiger Anlageerfolg weniger mit perfekten Prognosen zu tun hat –
und mehr mit realistischen Erwartungen, einem passenden Plan und der Fähigkeit,
auch in schwierigen Börsenphasen dranzubleiben.
Börsenpsychologie verständlich erklärt
Realistische Erwartungen statt Renditeversprechen
Mit Bonustest: Welcher Anlegertyp bist du?
Du möchtest deine Geldanlage selbst aufbauen?

„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen – verständlich erklärt und mit einem klaren Blick darauf, wie daraus dein eigenes Investment-Setup entsteht.
„Sicher Geld anlegen“ zeigt dir Schritt für Schritt
die Grundlagen von Aktien, ETFs, Krypto und Rohstoffen –
verständlich erklärt und mit einem klaren Blick darauf,
wie daraus dein eigenes Investment-Setup entsteht.
✅ Ideal für Einsteiger
✅ Verständlich erklärt
✅ Praxisnah & klar
⭐⭐⭐⭐⭐
>20 Bewertungen auf Amazon
Copyright © 2026
Lars Riechmann
Aktieneinfach.com folgt
dem Ansatz von:

Ruhig investieren. Klar entscheiden.
Langfristig Vermögen aufbauen.
Hinweis zum Einsatz von KI:
Einige Texte, Bilder und Illustrationen auf dieser Website wurden mit Unterstützung Künstlicher Intelligenz erstellt.
Sämtliche veröffentlichten Inhalte werden vor der Veröffentlichung redaktionell geprüft, bei Bedarf überarbeitet und inhaltlich verantwortet.